

Прибуток і cash flow (грошовий потік): чому прибуткова компанія лишається без грошей
Прибуток і cash flow (грошовий потік): чому P&L і банк показують різне, як прибутковий рік закінчується порожнім рахунком і як закрити касовий розрив.
Автор: Sergey BruhОпубліковано 6 хв читання
Прибуток і грошовий потік (cash flow) розходяться через час. Прибуток рахує дохід тоді, коли роботу виконано, а витрати — тоді, коли вони виникли, хоч би коли рухалися гроші. Грошовий потік рахує лише гроші, які справді надійшли на рахунок або пішли з нього. Прибуткова компанія лишається без грошей, коли гроші йдуть раніше, ніж повертаються: клієнти платять пізніше, ніж ви платите за витрати, передоплату витрачено ще до того, як роботу зроблено, або велика покупка лягає на один місяць, а в P&L потрапляє частинами за кілька років. Далі: розібраний приклад прибуткового року, що закінчується в мінусі, і що з цим робити.
Чому прибуток і гроші розповідають різні історії
P&L будують за методом нарахування. Він відповідає на запитання «скільки ми заробили цього місяця?». Банк відповідає на інше: «які гроші рухалися цього місяця?». Помилки тут немає ні в кого, і потрібні обидві відповіді. Прибуток показує, чи працює бізнес. Гроші показують, чи переживе він календар.
Розходяться вони чотирма способами:
- Гроші раніше за дохід. Клієнт наперед платить за послугу, яку ви надаватимете кілька місяців. Рахунок росте зараз, дохід з'явиться пізніше. Доти ці гроші — відкладений дохід: роботу ви ще винні.
- Дохід раніше за гроші. Ви виконали роботу для компанії й виставили рахунок з оплатою за 60 днів. Дохід уже в P&L цього місяця, гроші прийдуть за два місяці.
- Витрата раніше за гроші. Робота підрядника наприкінці травня — травнева витрата, а платите ви за неї 5 червня.
- Гроші раніше за витрату. Ноутбуки, оплачені в серпні, потрапляють у P&L протягом двох років як амортизація. Гроші ж ідуть одразу.
Розібраний приклад: прибуткова школа з порожнім серпнем
Klasna — онлайн-школа з репетиторами. Родини купують передплачені пакети уроків, а бізнес сезонний: весною пік перед іспитами, влітку спад, у вересні новий старт. Платіжний провайдер забирає 2,5% кожного платежу в день надходження.
Почнімо з двох місяців поруч. У березні 2026 року Klasna заробила 329 884 грн операційного прибутку, а залишок на рахунку виріс на 1 705 570 грн. У травні прибуток був ще більший, 591 348 грн, а рахунок зменшився на 579 217,50 грн. У березні родини заплатили за пакети 6 279 600 грн, а уроків узяли лише на 4 868 640; у травні заплатили 4 802 300, а уроків узяли на 6 002 880. Вони використовували уроки, куплені навесні.
Для такого бізнесу (витрати оплачують у тому самому місяці, кредитів немає, податкових платежів у цей період немає) місток від прибутку до грошей короткий:
чистий грошовий потік = операційний прибуток + 0,975 × (заплатили клієнти − вартість проведених уроків) − обладнання
- Березень: 329 884 + 0,975 × 1 410 960 = 329 884 + 1 375 686 = +1 705 570.
- Травень: 591 348 + 0,975 × (−1 200 580) = 591 348 − 1 170 565,50 = −579 217,50.
Тепер увесь навчальний рік, з вересня 2025-го до серпня 2026-го; червень–серпень — прогноз. На початку року на рахунку Klasna було 600 000 грн.
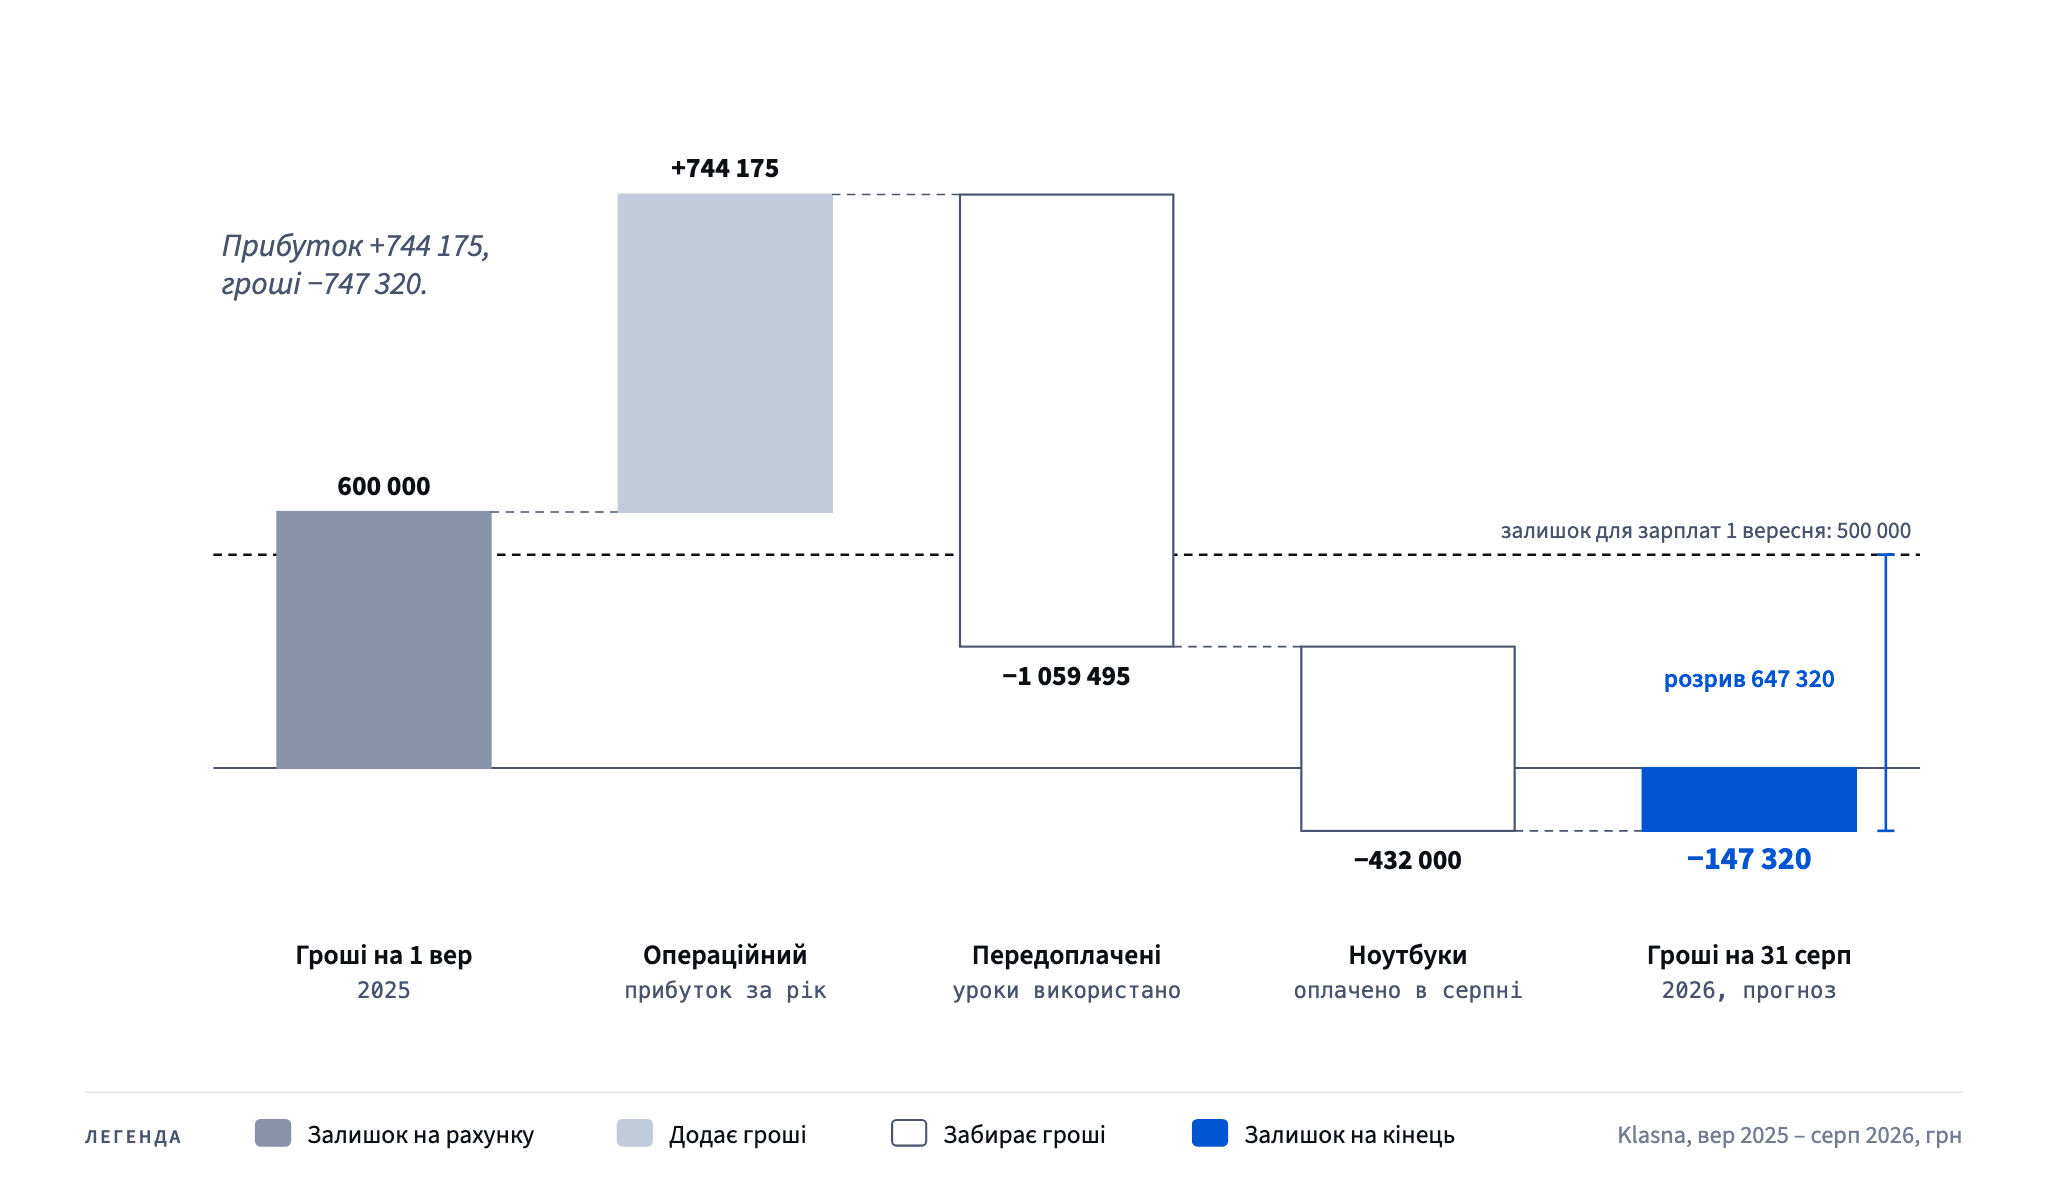
Рік прибутковий на 744 175 грн, а грошей стає менше на 747 320: з 600 000 до −147 320 на 31 серпня. Відстань між цими числами — 744 175 + 747 320 = 1 491 495 грн, і причин у неї рівно дві:
- Використані передплачені уроки. За рік родини взяли уроків на 1 086 661 грн більше, ніж заплатили за цей рік: 0,975 × 1 086 661 ≈ 1 059 494 грн грошей після комісії. Частину вересневих уроків оплатили ще в попередньому серпні, а влітку родини доучуються за весняними пакетами.
- Обладнання. Ноутбуки на 432 000 грн у серпні: усі гроші зараз, а витрата розтягнута на два роки.
Літні збитки розриву не пояснюють: вони вже всередині 744 175. Справжня пастка — квітневий пік. З 4,37 млн грн на рахунку школа здавалася багатою. Але більшість цих грошей — літні уроки, які школа просто потримала кілька місяців.
Як закрити касовий розрив, доки він не відкрився
Міряйте касовий розрив від потрібного залишку, а не від нуля. Klasna платить зарплати 1 вересня, ще до осінніх передоплат, тож фінансова директорка хоче мати 500 000 грн на 31 серпня. Розрив: 500 000 + 147 320 = 647 320 грн.
Спершу дешеві важелі, і в червні, а не 30 серпня:
- Перенести капітальні витрати. Купити ноутбуки у вересні, а не в серпні: +432 000, тобто −147 320 + 432 000 = 284 680.
- Отримати передоплати раніше. Серпневий early-bird на вересневі пакети: кожні 100 000 грн передоплати дають 97 500 після комісії. Решту закривають приблизно 221 000 передоплат (215 320 ÷ 0,975 ≈ 220 841).
- Урізати витрати, що не окупляться вчасно. Літній маркетинг — 540 000 грн; лишити тільки те, що приводить вересневі записи.
- Кредитна лінія як запасний план: домовитися, поки залишок ще виглядає здоровим, і брати гроші лише тоді, коли липень не дотягне до прогнозу.
Межі цього прикладу
Місток в один рядок працює, бо Klasna оплачує витрати в тому самому місяці й не має в цей період кредитів чи податкових платежів. У справжніх компаній є ще відстрочки постачальникам, податки, повернення кредитів і запаси; звіт про рух грошових коштів виправляє прибуток на всі ці статті. Літні числа — прогноз, тож із липня щотижня порівнюйте їх із фактом.
Головне
- Прибуток іде за роботою, гроші — за платежами. Обидва числа правильні й відповідають на різні запитання.
- У сезонному бізнесі з передоплатою весняний пік на рахунку — це робота на літо, а не вільні гроші.
- Касовий розрив міряйте від потрібного запасу й закривайте спершу важелями часу, а позикою — в останню чергу.
FAQ
Чи може прибуткова компанія лишитися без грошей?
Так. Проблеми починаються, коли компанія не може заплатити те, що настав час платити, а не коли P&L показує збиток. Прибутковий рік Klasna без дій закінчиться на 147 320 грн нижче нуля.
Позитивний грошовий потік кращий за прибуток?
Ні те, ні інше. Збитковий місяць може принести гроші, якщо клієнти передплачують швидше, ніж користуються послугою, але збиток від цього не зникає.
На що дивитися, крім прибутку?
На чистий грошовий потік за місяць, на залишок на рахунку порівняно з мінімальним запасом, на передплачену роботу, яку ви ще винні, і на помісячний прогноз грошей на 12 місяців уперед.
Спробуйте на практиці
Модуль 3 безкоштовного курсу «Фінанси для продактів» розбирає це на даних Klasna: почніть з уроку прибуток — не гроші, прочитайте звіт про рух грошей, а тоді розв'яжіть кейс про серпневий касовий розрив самостійно. Для продажів компаніям ту саму проблему загострюють умови оплати: про це допис оборотний капітал і DSO.