

Теорія
Податки й комісії
Ставка після податку r(1 − t), еквівалентна ставка до податку r ÷ (1 − t), плоский податок із фіксованим внеском та його ефективна ставка і як щорічна комісія накопичується проти вас.
~8 хв читання · 10 вправ · 250 балів
Перед початком
Куди поділася частина ставки
Минулого уроку депозит Dana зростав повільніше за заявлену ставку. Сьогодні, досі в Klasna, ти з'ясуєш чому: податок забирає частину відсотків, а щорічна комісія із залишку раз у раз бере свою частку.
Цей урок завершує курс. Ти розберешся, що оподатковується, а що лишається, порівняєш ставки після податку, відрізниш податок із наступної гривні від середнього і побачиш, що робить невелика комісія за багато років.
Після податку: множимо на 1 − t
Податок на відсотки забирає частку відсотків, а не вкладу. Якщо ставка податку t, з кожної гривні відсотків лишається 1 − t, тож ставка після податку — r × (1 − t).
Станом на вересень 2026 року в Україні відсотки за депозитом оподатковуються 18% податку на доходи плюс 5% військового збору, разом 23%. Тож депозит Dana під 14% росте на 14% × 0,77 = 10,78% на рік. На 150 000 це 21 000 відсотків, 4 830 податку і 16 170, що лишаються, — рівно 150 000 × 10,78%. Депозит під 12% лишає 12% × 0,77 = 9,24%.
Дві помилки трапляються часто. Відняти ставку податку від ставки депозиту, 14% − 23%, — змішати частку відсотків зі ставкою на вклад. А 14% − 2,3 плутає відсоткові пункти з відсотками: податок забирає 23% від 14 пунктів, тобто 3,22 пункту.
- Так12% × (1 − 0,23) = 9,24% після податку.
- Не так«12% мінус 23% податку: депозит у мінусі.»
23% — частка відсотків, а не ставка, яку віднімають.
Однаковий податок зберігає порядок
Коли два варіанти оподатковуються за однаковою ставкою, податок множить обидві ставки на те саме 1 − t. Порядок не змінюється: кращий до податку лишається кращим і після нього. Меншає лише різниця — у той самий раз.
Депозити під 14% і 12%, обидва з податком 23%: 10,78% і 9,24% після податку. На 100 000 грн за рік лишається 10 780 проти 9 240. Різниця 2 000 до податку стає 2 000 × 0,77 = 1 540 після нього.
Тож не податок вирішує між двома депозитами з однаковими правилами. Він важить, коли один варіант оподатковується, а інший ні, коли ставки податку різні або податок платять у різний час. Тоді порівнюй після податку або бери еквівалентну ставку до податку з наступної картки.
- Так«Обидва депозити з податком 23%, тож 14% однаково краще за 12% — на 1 540 на рік зі 100 000.»
- Не так«Після податку обидва депозити приблизно однакові.»
Спільний податок зменшує різницю на 23%, а не стирає її.
Еквівалентна ставка до податку
Щоб порівняти варіант із податком і без, постав їх в однакові умови. Або зніми податок зі ставки, що оподатковується, r × (1 − t), або переверни формулу й спитай, яка ставка з податком лишить стільки ж, скільки ставка без нього: r ÷ (1 − t). Це друге число — еквівалентна ставка до податку, перетворення з уроку Перетворення формули.
Формула: r — ставка до податку; t — ставка податку на відсотки. · є вище
Державні облігації фізичних осіб станом на вересень 2026 року не оподатковувалися. Облігація під 16% лишає всі 16%. Депозиту з податком 23% треба було б 16% ÷ 0,77 = 20,78% до податку, щоб зрівнятися; облігації під 15% відповідає 15% ÷ 0,77 = 19,48%. Перевірка зворотним шляхом: 19,48% × 0,77 = 15,0%.
Спокусливе наближення 15% × 1,23 = 18,45% виходить замалим: ділити на 0,77 — не те саме, що множити на 1,23. Порівнюй після податку або в еквіваленті до податку, але ніколи ставку з податком зі ставкою без нього.
- Так«Облігація під 15% без податку рівна депозиту під 19,48% з податком.»
- Не так«Депозит дає 18%, облігація 16%, отже, депозит виграє.»
18% × 0,77 = 13,86% після податку — менше за 16% облігації.
Плоский податок плюс фіксована частина
Деякі податки мають відсоток і фіксовану суму. Це пряма з вільним членом з уроку Лінійна функція: податок = ставка × дохід + фіксоване. Ефективна ставка податку — увесь податок, поділений на дохід.
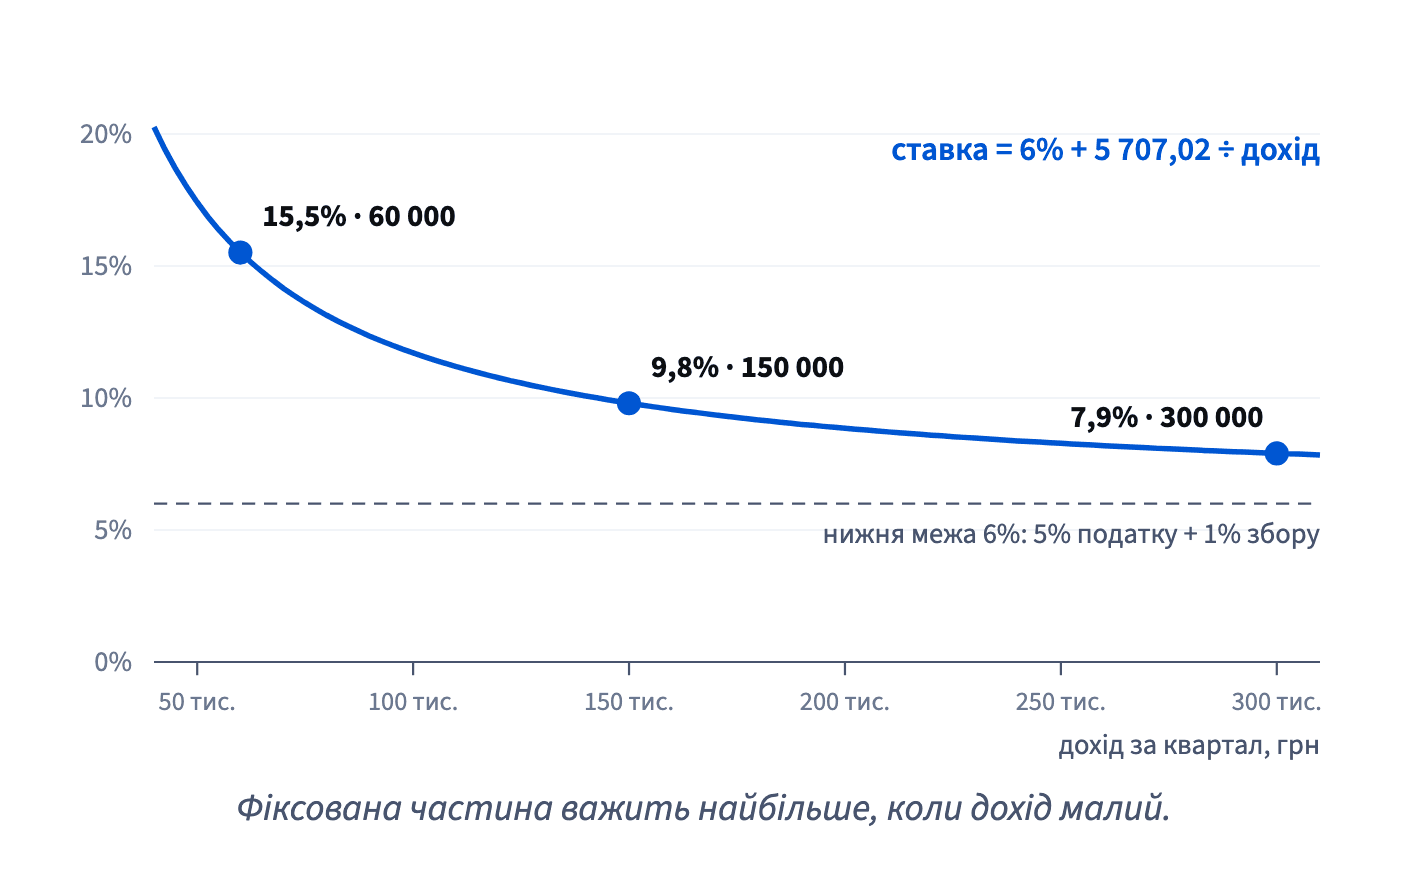
Dana, ФОП третьої групи на спрощеній системі, станом на вересень 2026 року платить 5% доходу плюс 1% військового збору і фіксований єдиний внесок 5 707,02 грн на квартал, хай скільки заробила: податок = 0,06 × дохід + 5 707,02. На 150 000 за квартал: 9 000 + 5 707,02 = 14 707,02, ефективна ставка 9,8%. На 100 000: 11 707,02, тобто 11,7%. На 60 000: 15,5%. Без доходу внесок 5 707,02 однаково треба сплатити.
Тож ефективна ставка падає з ростом доходу, наближаючись до 6%, але ніколи не нижче. Для людей із нерегулярним доходом це означає, що повільний квартал забирає більшу частку, а гроші, відкладені в добрі квартали, покривають фіксовану частину в погані.
- Так«На 100 000 цього кварталу податок — 11 707,02, ефективно 11,7%.»
- Не так«Третя група платить 6%, отже, 6 000 зі 100 000.»
Забуто фіксований внесок 5 707,02.
Наступна гривня: гранична проти ефективної
На прямій податку дві ставки, і вони відповідають на різні запитання, як в уроці Нерівності, інтервали й формули з випадками. Ефективна ставка, податок ÷ дохід, каже, яка частка всього доходу пішла на податок. Гранична ставка каже, скільки податку дає ще одна гривня: на прямій це нахил.
Для податку Dana = 0,06 × дохід + 5 707,02 гранична ставка — 6% за будь-якого доходу: фіксована частина не росте. Коли її квартал зростає зі 150 000 до 160 000, податок росте на 0,06 × 10 000 = 600, з 14 707,02 до 15 307,02. Ефективна ставка падає з 9,8% до 15 307,02 ÷ 160 000 = 9,6%.
Граничну ставку бери для рішень про додаткову роботу: додатковий блок уроків на 10 000 лишає 9 400, а не 10 000 мінус 9,8%. Ефективну — щоб описати весь рік чи порівняти з податковим навантаженням когось іншого.
- Так«Ще 10 000 цього кварталу — це ще 600 податку: лишається 9 400.»
- Не так«Моя ставка 9,8%, отже, ще 10 000 коштуватимуть 980 податку.»
Ефективну ставку застосовано до наступної гривні; фіксовану частину вже сплачено.
Комісія від залишку: множимо, а не віднімаємо
Щорічна комісія від залишку, як-от 2% на рік у фонді, забирає частку всього, що ти маєш, разом із прибутком, а не частку прибутку. Тож за рік гроші спершу ростуть у 1 + r раза, а потім лишають собі 1 − f. Чиста річна дохідність — (1 + r)(1 − f) − 1.
За 5% і комісії 2%: 100 стають 105, потім ідуть 2% від 105, лишається 102,90 — чисті 2,9% на рік. За 7% і комісії 1,5%: 1,07 × 0,985 = 1,05395, чисті 5,4%.
Для одного року відняти комісію, 7 − 1,5 = 5,5%, — близько. Але за багато років правильно накопичується лише добуток, тож бери його, щойно прогноз довший за рік. І зважай на базу: комісія 2% — це 2% залишку, що значно більше за 2% річного прибутку.
- Так1,07 × 0,985 − 1 = 5,4% чистих на рік.
- Не так«Комісія 2% при дохідності 5% забирає 2% мого прибутку, близько 0,1%.»
Комісію беруть із усього залишку, а не з прибутку.
Вплив комісії за багато років
Невелика щорічна комісія накопичується, як від’ємна дохідність, тож за десятиліття її ефект — вплив комісії — значно перевищує її розмір. Порівняй залишок із комісією і без неї, а різницю вимірюй як частку зростання, яке було б без комісії.
100 000 грн під 5% на рік за 20 років: 1,05²⁰ × 100 000 = 265 330. Із щорічною комісією 2%: (1,05 × 0,98)²⁰ × 100 000 = 177 136. Комісія забирає 265 330 − 177 136 = 88 194, тобто 88 194 ÷ 165 330 = 53,3% зростання.
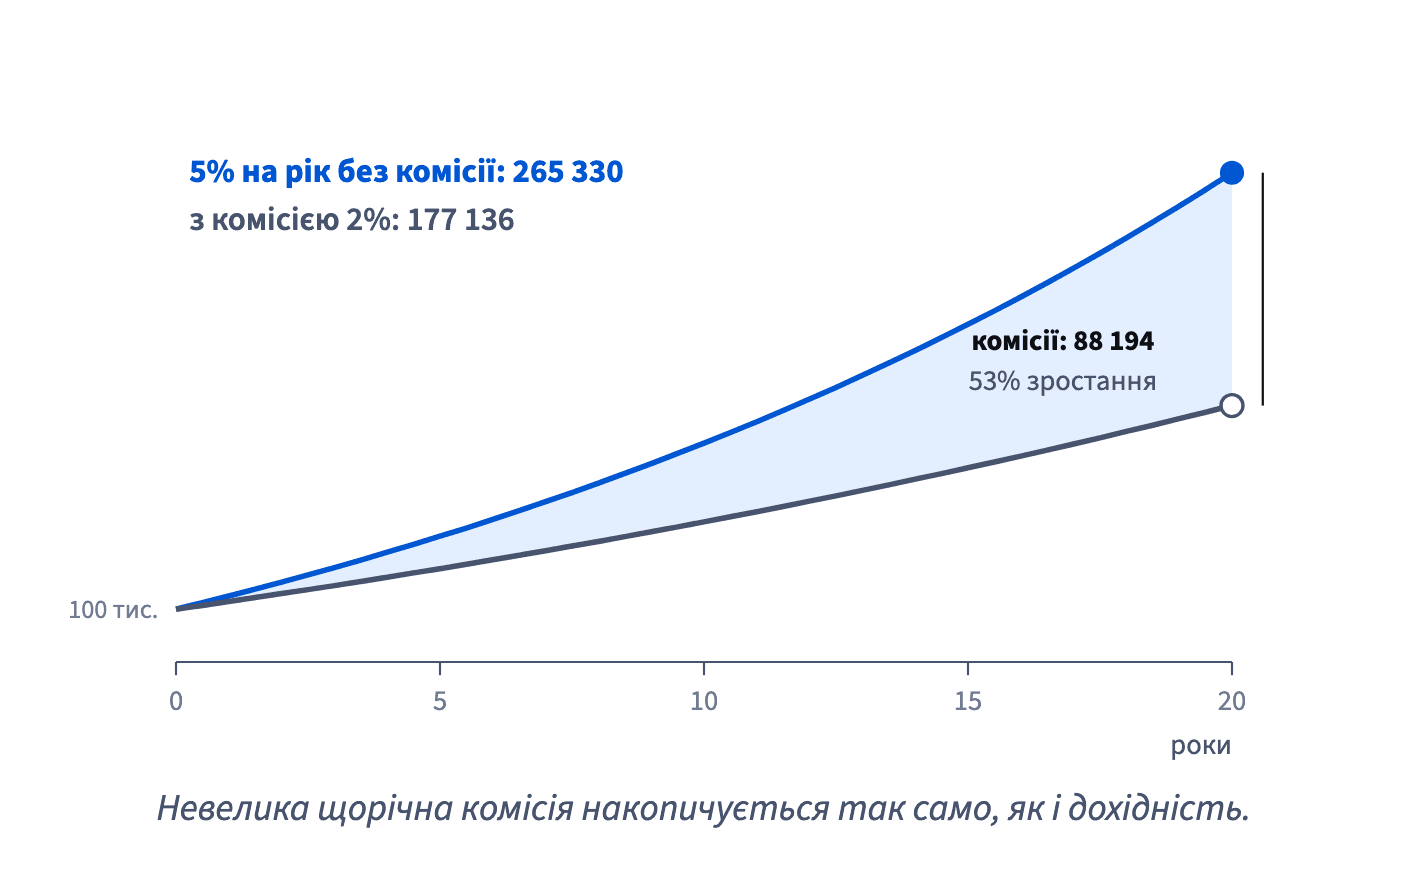
Чому так багато? Сама комісія за 20 років лишає 0,98²⁰ = 0,668 грошей, тож іде приблизно третина кінцевого залишку, і всю цю втрату поглинає зростання — частина понад 100 000. Порівнюючи фонди на довгому горизонті, пам’ятай: комісія часто єдине число, яке відомо напевно, а дохідність — припущення.
- Так«За 20 років комісія 2% забирає близько 88 000, понад половину зростання.»
- Не так«2% на рік за 20 років — це 40% грошей.»
Комісії накопичуються; справжню ціну міряють відносно зростання, яке було б без комісій.
Разова комісія чи щорічна
Разову вхідну комісію платять один раз: 3% на старті лишають 0,97 грошей за будь-якого горизонту. Щорічна комісія лишає (1 − f)ⁿ, тож її ціна росте з кожним роком. Щорічна 1% за 3 роки лишає 0,99³ = 0,9703 — приблизно стільки ж, скільки вхідна, — а за 20 років 0,99²⁰ = 0,818: зникає 18,2% грошей.
Тож те, яка комісія важить, вирішує горизонт. Для грошей на рік чи два велика вхідна комісія може бути гіршою угодою; на двадцять років стежити треба за щорічною.
У цьому курсі повторювалися ті самі кілька кроків: частка і її база, сума, квадрат і корінь, пряма, множник зростання, імовірність.
Як це складається докупи: податок лишає 1 − t відсотків; щорічна комісія лишає 1 − f усього залишку й накопичується. На цьому курс завершено: ти вмієш прочитати формулу, пояснити кожну її частину й порахувати її скрізь, де її використовують статистика, фінанси, продуктова аналітика чи особисті фінанси.
- Так«Для плану на 20 років щорічна комісія 1% коштує близько 18% грошей, а вхідна 3% — лише 3%.»
- Не так«1% на рік менше за 3% один раз, отже, щорічна комісія дешевша.»
Правда лише приблизно для трьох років; далі щорічна коштує більше.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи