

Теорія
Простий відсоток, дні й річна ставка
Відсотки від початкової суми, лічба днів, ціна запізнілої оплати чи відмови від знижки за ранню оплату й перехід від ставки за період до річної.
~8 хв читання · 9 вправ · 250 балів
Перед початком
Що час робить із грошима?
Klasna, онлайн-школа репетиторів, виставляє компаніям рахунки з оплатою за 60 днів, позичає з кредитної лінії й продає курси частинами, тож дата кожного платежу має ціну.
Цей модуль оцінює цю ціну числом: простий відсоток за дні, позики та їх амортизація, реальні й номінальні ставки, податки й комісії. Перший урок рахує ціну запізнення за дні, переводить денні й місячні ставки в річні, прості й ефективні, і показує два види відсотків під іншою назвою: знижку за ранню оплату й комісію від початкової суми.
Простий відсоток: ціна за день
Гроші мають ціну за день. Поки гроші Klasna в клієнта, Klasna позичає таку саму суму з кредитної лінії під 24% річних. Простий відсоток рахує цю ціну лише від початкової суми: I = P × r × d ÷ 365, де P — основна сума, r — річна ставка, d — кількість днів.
Рахунок Klasna for Teams (уроки школи для компаній) на 576 000 грн, оплачений на 30 днів пізніше, коштує 576 000 × 0,24 × 30 ÷ 365 ≈ 11 362 грн — майже 2% рахунку за один місяць очікування. Сума росте рівною лінією, щодня на те саме, бо відсотки ніколи не нараховують на попередні відсотки.
Для точності важливий порядок. Спершу множ, на 365 діли наостанок; якщо завчасно округлити 30 ÷ 365 до 0,08, 11 362 перетворяться на 11 059. Простий відсоток — правильний інструмент для коротких запізнень, рахунків і комісій за дні; коли несплачені відсотки додаються до боргу, потрібні складні відсотки.
- ТакI = 576 000 × 0,24 × 30 ÷ 365 ≈ 11 362 грн.
- Не такI = 576 000 × 0,24 = 138 240 грн за 30 днів запізнення.
Це відсотки за цілий рік; множ на d ÷ 365.
Рахуй дні й перевіряй рік
d у формулі I = P × r × d ÷ 365 — це кількість днів між двома датами, а не кількість місяців. Від 1 березня до 30 квітня — 60 днів; «два місяці» можуть означати 59, 61 чи 62 дні залежно від місяців. Рахуй справжні дні або дай таблиці відняти дати.
Формула: P — основна сума; r — річна ставка; d — кількість днів. · є вище
Дільник — домовленість, записана в договорі. Зазвичай це 365; деякі кредитори ділять на 360. Тоді та сама названа ставка 24% коштує дорожче, бо кожен день — більша частка року: 365 ÷ 360 ≈ 1,014, приблизно на 1,4% більше відсотків. На 576 000 грн за 30 днів це 11 520 замість 11 362 — різниця 158 грн.
Тож перш ніж порівнювати дві пропозиції з однаковою ставкою, перевір дві речі: як рахують дні й на який рік їх ділять. Дешевша на вигляд ставка з роком у 360 днів може коштувати більше, ніж трохи вища з 365.
- Так«Від 1 березня до 30 квітня — 60 днів, ділимо на 365, як у договорі.»
- Не так«Два місяці — це 60 днів, плюс-мінус.»
Місяці різної довжини; рахуй за датами.
Від ставки за період до річної — простим способом
Ставку часто називають за день чи за місяць, а для порівняння вона потрібна за рік. Простий спосіб множить на кількість періодів у році: 1% на день × 365 = 365% на рік; 3% на місяць × 12 = 36%; 0,8% на день × 365 = 292%.
Це цілком точно, поки відсотки нараховують від початкової суми й ніколи не додають до боргу. Станом на вересень 2026 року український закон обмежує денну ставку споживчих кредитів 1%, тобто саме цими 365% на рік.
Поширені дві помилки. Денна ставка × 30 дає місячну цифру, а не річну: 0,8% × 30 = 24% на місяць. І мале денне число ховає велике річне: 0,8% на день на 10 000 грн — це 80 грн щодня.
Якщо несплачені відсотки таки додаються до боргу, проста річна ставка занижує вартість, і потрібна ефективна ставка.
- Так0,8% на день × 365 = 292% річних, просто.
- Не так«0,8% на день — отже, приблизно 24% річних.»
24% — це один місяць по 0,8% на день.
Ефективна річна ставка
Коли несплачені відсотки додаються до боргу й на них теж нараховують відсотки, рік росте швидше, ніж каже проста ставка. Це враховує ефективна річна ставка: EAR = (1 + ставка за період)^кількість періодів − 1 — складні відсотки з уроку Складні відсотки, застосовані до одного року.
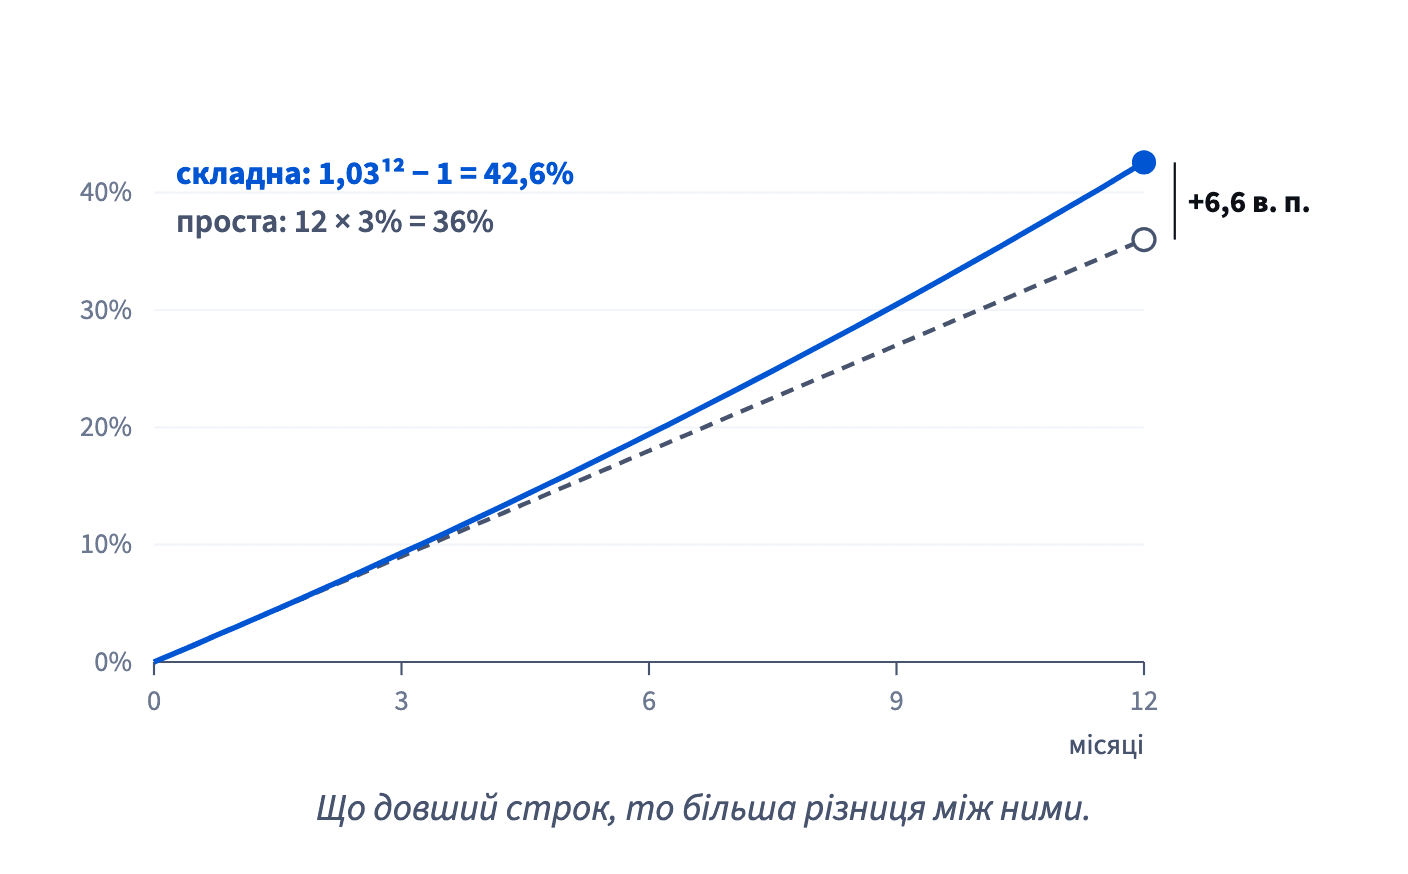
За 3% на місяць проста річна ставка — 36%, а 1,03¹² − 1 = 42,6%. Картка під 2,5% на місяць із додаванням до боргу: 1,025¹² ≈ 1,3449, тобто 34,5% річних, а не 30%. Що частіше додають відсотки і що вища ставка, то більший розрив.
Номінальна річна ставка, ставка за період × кількість періодів, — число, що виглядає приємніше; тому кредитори охоче її називають, а закон вимагає показувати й реальну річну вартість. Порівнюючи дві пропозиції, став їх на одну основу: ефективну проти ефективної.
- Так2,5% на місяць із щомісячним додаванням: 1,025¹² − 1 ≈ 34,5% річних.
- Не такПорівнювати номінальні 30% одного кредитора з ефективними 32% іншого.
Різна основа; спершу переведи обидві в ефективні.
Коли проста й ефективна ставки збігаються
Проста річна ставка й ефективна річна ставка описують ту саму позику двома способами. Вони збігаються лише в одному випадку: відсотки ніколи не додають до боргу. Тоді відсотки щомісяця нараховують на ту саму суму, 2% на місяць — це 2% × 12 = 24% на рік, і все.
Щойно несплачені відсотки додаються до боргу, другий місяць бере 2% від 102, третій — від 104,04 і так далі. Рік такого дає 1,02¹² ≈ 1,268, тобто 26,8%, а не 24%. Різниця — це відсотки на відсотки.
Тож саме «2% на місяць» ще не каже, скільки це коштує за рік. Питай, чи відсотки сплачують щомісяця, чи вони переходять у борг. Для позики, яку повертають рівномірно, наступний урок покаже, як місяць за місяцем рухаються залишок, відсотки й тіло боргу.
- Так«2% на місяць, що переходять у борг: приблизно 26,8% річних.»
- Не так«2% на місяць — це 24% на рік, крапка.»
Правда, лише якщо відсотки ніколи не додають до боргу.
Річна вартість знижки за ранню оплату
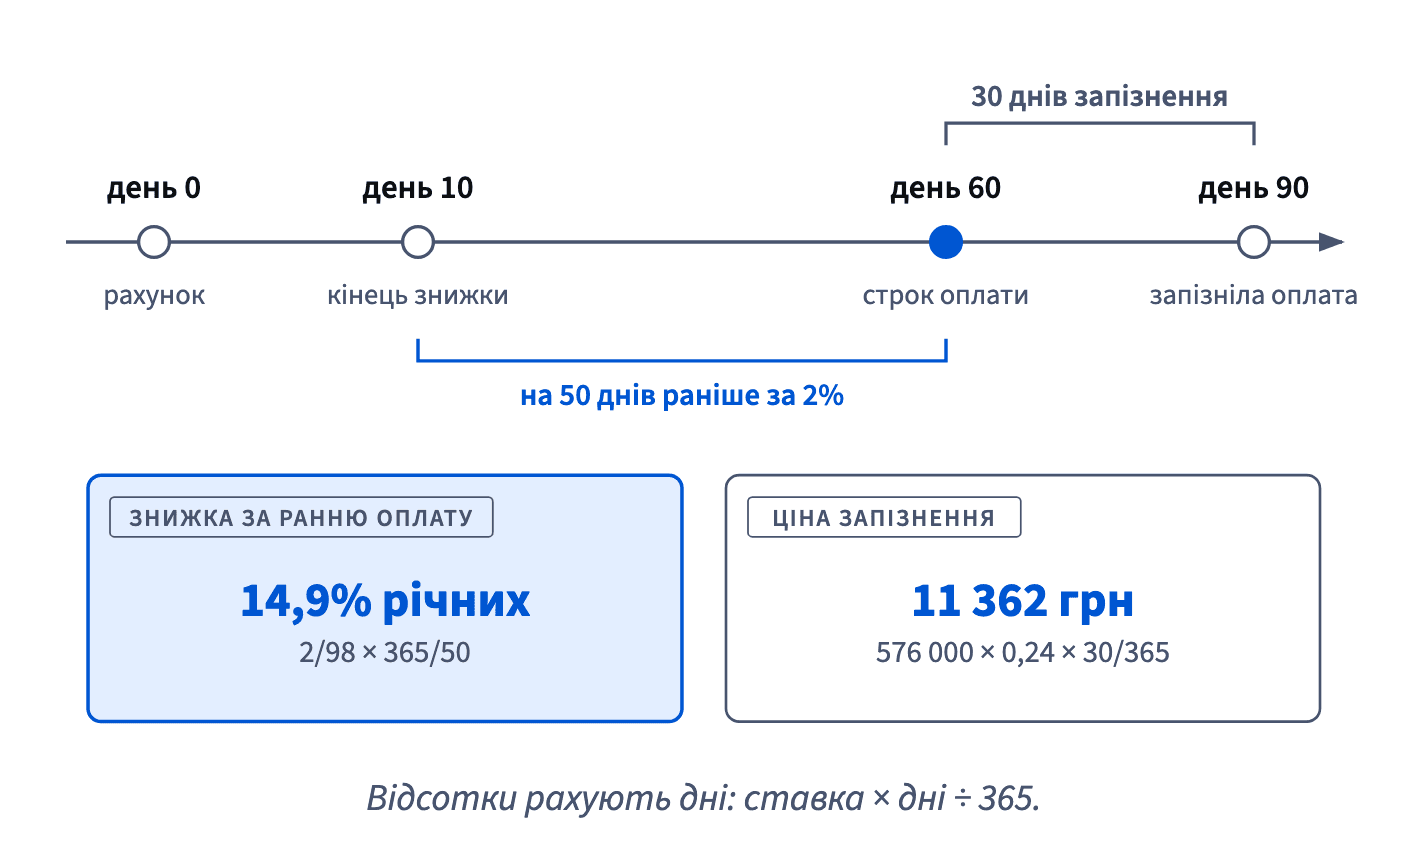
Знижка за ранню оплату — це позика під іншою назвою. Якщо Klasna пропонує 2% знижки за оплату на 10-й день замість 60-го, вона отримує 98 замість 100 на 50 днів раніше: платить 2, щоб користуватися 98 протягом 50 днів. У річному вимірі: d ÷ (1 − d) × 365 ÷ (дні_оплати − дні_знижки) = 2 ÷ 98 × 365 ÷ 50 ≈ 14,9%.
База — 98, а не 100, бо саме ці гроші отримано раніше; це правило бази з уроку Відсотки і відсоткові пункти. Дні — лише виграні дні, 60 − 10 = 50, а не всі 60.
Далі порівняй з тим, скільки гроші коштують деінде. Кредитна лінія Klasna — 24%, тож отримати оплату раніше за 14,9% — дешевші гроші, знижку варто пропонувати. З боку платника те саме число — ціна відмови від знижки: 1% постачальника за оплату за 10 днів замість 30 — це 1 ÷ 99 × 365 ÷ 20 ≈ 18,4% річних, більше, ніж багато кредитних ліній.
- Так2% за 50 днів: 2 ÷ 98 × 365 ÷ 50 ≈ 14,9% річних, менше за 24% кредитної лінії.
- Не так«Це лише 2%, значно менше за нашу ставку 24%.»
Порівнює ставку за 50 днів із річною; спершу переведи у річну.
Дві пастки у формулі знижки: база й дні
Формула знижки d ÷ (1 − d) × 365 ÷ (дні_оплати − дні_знижки) має два місця, де відповідь непомітно псується.
Формула: d — знижка як частка; дільник 1 − d — те, що ти справді отримуєш. · є вище
База. Ставку заробляють на тому, що переходить з рук у руки раніше. За знижки 3% платник віддає 97, а не 100, тож дохідність за період — 3 ÷ 97 ≈ 3,09%, а не 3%. Що менша база, то вища ставка; база 100 її занижує.
Дні. Рахуються лише виграні дні. Оплата на 10-й день замість 40-го виграє 30 днів, тож дохідність за період переводять у річну множенням на 365 ÷ 30, а не 365 ÷ 40. Повний термін робить знижку дешевшою, ніж вона є.
Разом для 3% на 10-й день замість 40-го: 3 ÷ 97 × 365 ÷ 30 ≈ 37,6% річних. Хибна база дає 36,5%, хибні дні — 28,2%, а без переведення в річну лишається 3,1%, що здається дрібницею поруч із будь-якою річною ставкою.
- Так3 ÷ 97 × 365 ÷ 30 ≈ 37,6% річних.
- Не так3 ÷ 100 × 365 ÷ 40 ≈ 27,4% річних.
Хибна база й хибні дні одночасно.
Комісія від початкової суми
Плоска комісія від початкової суми щоперіоду бере відсоток від стартового боргу, навіть коли борг уже частково погашено. Вона здається дешевою, бо названу ставку застосовують до суми, яка вже не є боргом.
Візьмімо курс за 12 000 грн чотирма щомісячними частинами по 3 000 з 1,5% на місяць від початкових 12 000: 180 на місяць, 720 загалом. Пропозиція читається як 1,5% × 12 = 18% річних. Але борг іде 12 000, 9 000, 6 000, 3 000, тож у середньому борг лише 7 500. 720 на 7 500 — це 9,6% за чотири місяці, приблизно 28,8% річних на гроші, які у тебе справді є.
Правило великого пальця: коли борг рівномірно падає до нуля, середній залишок — приблизно половина початкового, тож плоска комісія коштує майже вдвічі більше за названу ставку.
Як це складається докупи: простий відсоток оцінює дні на початковій сумі; переведення в річну дає просту чи ефективну ставку; знижки й плоскі комісії — це відсотки під іншою назвою. Наступний урок стежить за залишком позики місяць за місяцем.
- Так«1,5% на місяць від початкових 12 000 — це приблизно 29% річних на те, що ми справді винні.»
- Не так«1,5% на місяць, тобто 18% річних.»
Комісія лишається незмінною, а борг у середньому вдвічі менший.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи