

Теорія
Реальні й номінальні ставки
Інфляція й купівельна спроможність, реальна ставка як відношення множників зростання, чому n − i лише наближення, дефлювання майбутньої суми й курсова різниця.
~8 хв читання · 9 вправ · 250 балів
Перед початком
Багатші на скільки?
Ти досі в Klasna, але сьогоднішній кейс особистий. Dana, репетиторка англійської в школі, збирає на нову кухню за два роки, і депозит обіцяє їй непогану суму зверху.
Проте кухня теж дорожчає. Ти порівняєш зростання депозиту з інфляцією, відокремиш номінальну ставку від реальної, побачиш, чому різниця двох ставок лише приблизно показує, наскільки Dana стане багатшою, і помітиш комісію, сховану в обмінному курсі.
Більше гривень — не більше кухні
Виписка з депозиту показує номінальні гроші: скільки гривень у тебе буде. А важить те, що на ці гривні можна купити, і ціни теж рухаються. Зростання того, що можна купити, — це реальне зростання.
Dana, репетиторка англійської в Klasna, збирає 150 000 грн на кухню через два роки. Депозит під 10,78% річних після податку перетворює їх на 150 000 × 1,1078² = 184 083: номінальний виграш 34 083. Але якщо ціни ростуть на 8% на рік, та сама кухня коштуватиме 150 000 × 1,08² = 174 960. Понад нову ціну лишається 9 123, а 184 083 ÷ 174 960 = 1,052: приблизно на 5,2% більше кухні, а не на 23%.
Тож будь-яке «багатший на X» потребує поруч другого числа: наскільки за той самий час подорожчало те, що ти плануєш купити. Решта уроку зводить це порівняння до однієї ставки.
- Так«За два роки депозит купить приблизно на 5% більше кухні, ніж сьогодні.»
- Не так«На 34 083 більше, отже, кухня покрита і ще 34 083 зверху.»
Не враховано, що кухня подорожчала на 24 960.
Ціни накопичуються, як депозити
Інфляція — це темп зростання цін, і вона накопичується так само, як відсотки з уроку Складні відсотки: щорічне подорожчання застосовується до вже підвищеної ціни. Те, що сьогодні коштує p, за n років за інфляції i коштуватиме p × (1 + i)ⁿ.
Пакет на 32 уроки за 20 000 грн, ціни ростуть на 8% на рік: 20 000 × 1,08³ = 20 000 × 1,2597 = 25 194 грн через три роки. Якщо тричі додати 8%, 20 000 × 1,24 = 24 800, — недорахуєш близько 400 грн, і різниця росте з кожним роком і кожним пунктом інфляції.
Це перша половина будь-якого питання про реальні гроші. Перш ніж питати, чи вистачить заощаджень на ціль, дай цілі майбутню ціну: кухня, курс чи ноутбук на дату оплати, а не за сьогоднішньою ціною.
- Так«Через три роки пакет коштуватиме приблизно 20 000 × 1,08³ ≈ 25 200.»
- Не так«8% на рік за три роки — це 24%, отже, 24 800.»
Інфляція накопичується; додавання річних ставок недораховує.
Реальна ставка: ділимо, а не віднімаємо
Щоб порівняти зростання грошей і зростання цін, порівнюй їхні множники зростання. Щороку гроші Dana ростуть ×1,1078, а ціни ×1,08, тож те, що вона може купити, росте в їхньому відношенні: 1,1078 ÷ 1,08 = 1,0257. Це реальна ставка 2,57% на рік:
реальна ставка = (1 + n) ÷ (1 + i) − 1, де n — номінальна ставка, яку тобі платять, а i — інфляція за той самий період.
Облігація без податку під 16% за інфляції 8% дає 1,16 ÷ 1,08 − 1 = 7,4%. Дві перевірки: n та i мають стосуватися того самого періоду (обидві річні чи обидві місячні), а n має бути тим, що ти справді отримуєш, після податку й комісій.
На кілька років реальну ставку складають, як будь-яку іншу: 1,0257² = 1,052 — той самий виграш 5,2% за два роки, що дає порівняння депозиту з майбутньою ціною кухні.
- Так1,16 ÷ 1,08 − 1 = 7,4% реальних для облігації під 16% без податку.
- Не такРеальна ставка депозиту під 14% = 14% − 8% = 6%, до податку.
Бери те, що лишається після податку, і діли.
Наближення n − i та його похибка
Відняти, n − i, — популярне наближення реальної ставки. Воно завжди завищує, бо забуває, що цьогорічний виграш за нових цін теж вартий менше. За низької інфляції похибка мала, за високої — ні.
10,78% і 8%: наближення каже 2,78%, точна ставка — 2,57%, різниця 0,2 в. п. 16% і 8%: 8% проти 7,41%. 30% і 25%: 5% проти 1,30 ÷ 1,25 − 1 = 4,00%. 40% і 30%: 10% проти 1,40 ÷ 1,30 − 1 = 7,69%, різниця понад 2 в. п.
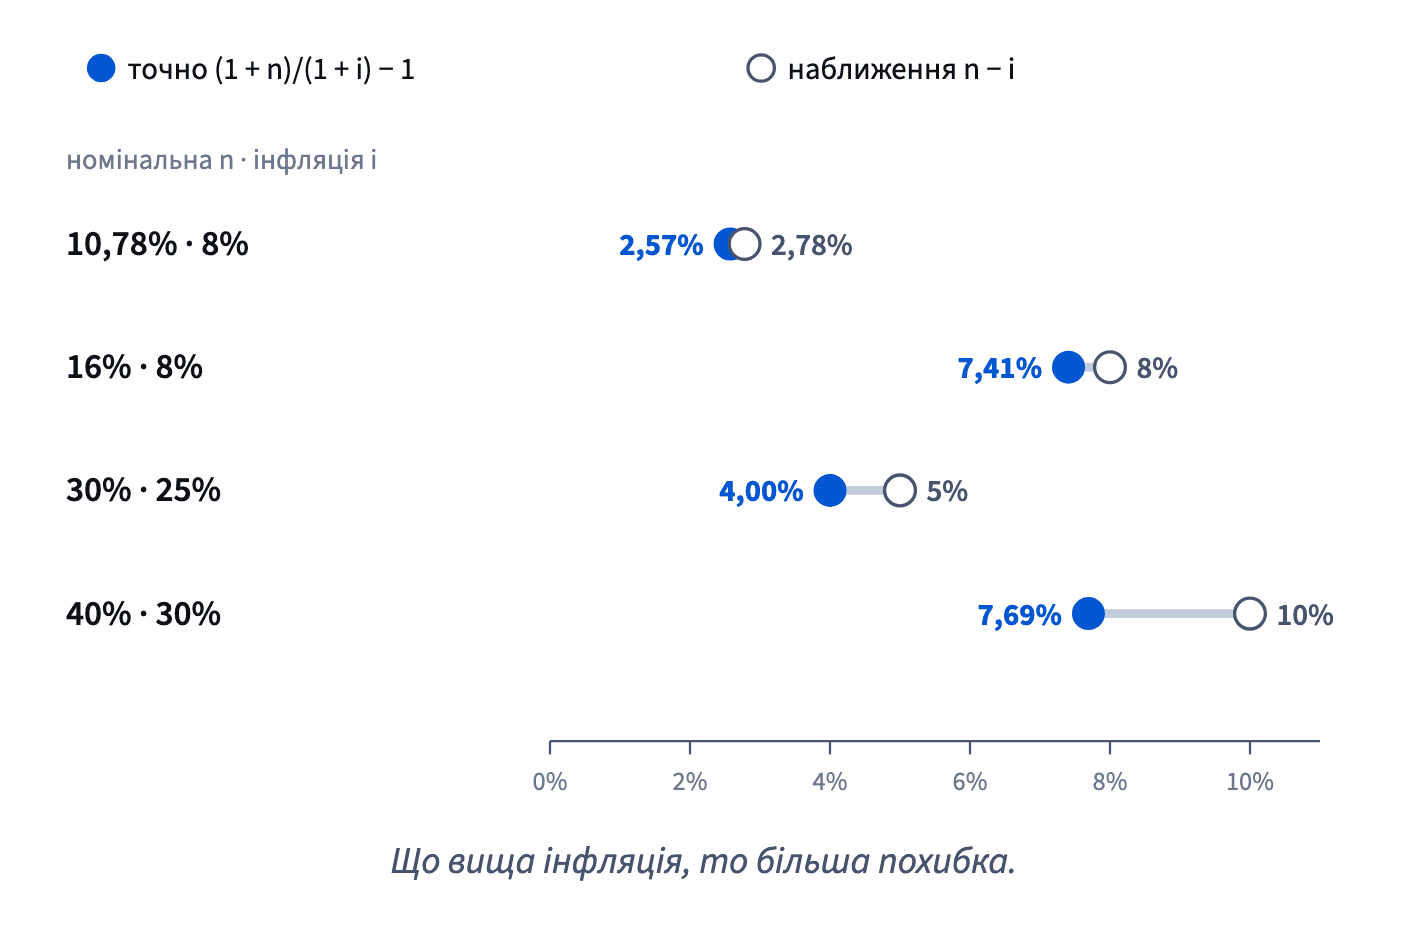
Похибка приблизно дорівнює реальній ставці, помноженій на інфляцію, тож росте з обома. Бери n − i для швидкої оцінки, коли інфляція — кілька відсотків і рішення не залежить від десятих. Коли інфляція двозначна або два варіанти близькі, діли.
- Так«За 40% номінальних і 30% інфляції реальна ставка — 1,40 ÷ 1,30 − 1 ≈ 7,7%.»
- Не так«40 − 30 = 10% реальних — досить близько.»
За високої інфляції наближення помиляється більш ніж на 2 в. п.
Реальна ставка може бути від’ємною
Коли інфляція перевищує ставку, яку тобі платять, реальна ставка падає нижче нуля. Залишок усе одно щомісяця росте, тож у виписці ніщо не виглядає дивним, але щороку на нього можна купити менше.
Депозит під 6% за інфляції 8%: 1,06 ÷ 1,08 − 1 = −1,85% на рік. 100 000 грн за рік стануть 106 000, але в сьогоднішніх грошах це 106 000 ÷ 1,08 = 98 148: купівельна спроможність менша приблизно на 1 850. Гроші на картці, яка нічого не платить, втрачають більше: 1 ÷ 1,08 − 1 = −7,4% на рік.
Від’ємна реальна ставка — не обов’язково поганий вибір: резервний фонд тримають заради доступу, а не зростання, і невелика втрата на інфляції — ціна того, що гроші під рукою. Важливо бачити цю ціну й не плутати зростання залишку зі зростанням добробуту.
- Так«Поки інфляція 8%, депозит під 6% щороку втрачає приблизно 1,85% купівельної спроможності.»
- Не так«Залишок щомісяця зростав, отже, гроші ростуть.»
Номінальне зростання може ховати реальну втрату.
Дефлювання: назад до сьогоднішніх грошей
Те саме порівняння має другий шлях: перевести майбутню суму в сьогоднішні гроші, поділивши на інфляцію. Це дефлювання, той самий крок, що й в уроці Дисконтування, тільки ставка — інфляція: сьогоднішні гроші = майбутня сума ÷ (1 + i)ⁿ.
На депозиті Dana через два роки буде 184 083 грн. За інфляції 8% щороку: 184 083 ÷ 1,08² = 184 083 ÷ 1,1664 = 157 821 у сьогоднішніх цінах. Порівняно зі стартовими 150 000, 157 821 ÷ 150 000 = 1,052: реальний виграш 5,2% за два роки, рівно 1,0257², реальна ставка, складена двічі. Обидва шляхи збігаються, як і мають.
Дві помилки, яких варто уникати: ділити на 1,16 (два роки по 8%, додані) замість 1,08² і дефлювати за інший період, ніж той, що охоплює сума. Дефльовані числа — те, що ставлять поруч із сьогоднішніми цінами на слайді.
- Так184 083 ÷ 1,08² = 157 821 у сьогоднішніх грошах.
- Не так184 083 ÷ 1,16 = 158 692 у сьогоднішніх грошах.
Два роки інфляції дають 1,1664, а не 1,16.
Спред: комісія, захована в курсі
Валюта теж має ціну, і обмінник називає дві: курс, за яким купує в тебе валюту, і вищий курс, за яким її продає. Різниця — це спред, а як частка твоїх грошей він дорівнює 1 − купівля ÷ продаж.
Родини з ЄС платять Klasna в євро, а відео й ШІ коштують у доларах, тож спред — реальна витрата. Якщо долари купують по 41,20 грн, а продають по 41,80: 1 − 41,20 ÷ 41,80 = 0,0144, тобто 1,44%. За 10 000 грн можна купити 10 000 ÷ 41,80 = 239,23 долара, які продадуться назад за 239,23 × 41,20 = 9 856 грн, навіть якщо долар зовсім не зрушить.
Тож будь-який план, що міняє валюту туди й назад, стартує з мінусом 1,44%, і цю витрату треба ставити в порівняння поруч зі ставками й інфляцією. Спред платять за кожен обмін туди й назад, тож часті обміни повторюють його.
- Так«Обмін гривень на долари й назад по 41,20 / 41,80 одразу коштує 1,44%.»
- Не так«Долар не зрушив, отже, обмін туди й назад нічого не коштував.»
Спред платять за кожен обмін туди й назад.
Курс беззбитковості
Заощадження в іншій валюті — те саме порівняння, що й реальна ставка, тільки роль інфляції грає курс. Курс беззбитковості — майбутній курс, за якого обидва варіанти дають однаково: сьогоднішній курс × (1 + своя ставка) ÷ (1 + іноземна ставка).
Гривневий депозит під 10,78% після податку проти доларового під 1,5%, долар по 41,5 грн: 41,5 × 1,1078 ÷ 1,015 ≈ 45,29. Якщо наприкінці року долар дорожчий за 45,29, виграють долари; якщо дешевший — гривні.
Курсу через рік не знає ніхто, тож курс беззбитковості не каже, що робити. Він каже, на що ти ставиш: тримати долари — парі на те, що гривня за рік знеціниться більш ніж на 45,29 ÷ 41,5 − 1 ≈ 9,1%, і ще трохи, щоб покрити спред.
Як це складається докупи: і гроші, і ціни накопичуються; їхнє відношення дає реальну ставку, дефлювання — сьогоднішні гроші, а валюта — ще одна ціна. Наступний урок покаже, звідки взялися 10,78% після податку і що роблять комісії за багато років.
- Так«Долари виграють, лише якщо курс за рік перевищить приблизно 45,29, тобто гривня впаде на 9%.»
- Не так«Долари надійніші, отже, заробляють більше.»
Чи заробляють вони більше, залежить від майбутнього курсу порівняно з 45,29.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи