

Теорія
Позики й амортизація
Як платіж ділиться на відсотки й тіло позики, скільки місяців до погашення, плоска комісія проти відсотків на залишок і реальна річна вартість позики як її внутрішня ставка.
~8 хв читання · 9 вправ · 250 балів
Перед початком
Один крок кредиту
Ти досі в Klasna, яка купує ноутбуки для команди підтримки в кредит на обладнання з шістьма рівними щомісячними платежами. Звідки береться сума платежу і скільки в кожному з них відсотків?
Ти простежиш кредит місяць за місяцем — залишок росте на відсотки й зменшується на платіж, — побудуєш таблицю погашення і пов'яжеш її з формулою ануїтету з модуля 6.
Один місяць позики
Позику найлегше зрозуміти по одному місяцю. Щомісяця із залишком стаються дві речі: він зростає на відсотки — місячну ставку, помножену на те, що ще винні, — і зменшується на платіж. Одним рядком: новий залишок = залишок × (1 + r) − платіж.
Позика Klasna на ноутбуки для підтримки — 60 000 грн під 2% на місяць, шість рівних платежів по 10 711,55 грн. Місяць 1: 60 000 × 1,02 = 61 200, мінус 10 711,55 — лишається 50 488,45. Підстав цей залишок у той самий рядок для місяця 2 і так далі, доки не дійдеш до нуля.
Сам рівний платіж дає формула ануїтету з уроку Геометричні ряди, але щоб простежити позику, вона не потрібна: правило одного кроку, повторене, відтворює весь графік у таблиці. Дві звички: для місячного кроку бери місячну ставку (2%, а не 24%) і спершу додавай відсотки, а потім віднімай платіж.
- Так50 000 × 1,02 − 8 000 = 43 000: 1 000 відсотків, 7 000 погашено.
- Не так50 000 − 8 000 = 42 000 лишилося сплатити.
Забуто відсотки за місяць.
Спершу відсотки, решта гасить тіло
Кожен платіж за позикою ділиться на дві частини. Відсотки — ціна користування грошима цього місяця: ставка, помножена на залишок на початку місяця. Решта, платіж − відсотки, — це тіло, і лише воно зменшує борг.
У перший місяць позики на ноутбуки відсотки — 60 000 × 0,02 = 1 200, тож тіло гасять 10 711,55 − 1 200 = 9 511,55. Залишок падає саме на цю суму: 60 000 − 9 511,55 = 50 488,45 — те саме число, що дає правило одного кроку.
Тому «сплачено 10 711,55» і «борг зменшився на 10 711,55» — різні твердження. У виписці за позикою є обидва рядки. Читаючи її, перевір, що відсотки = ставка × залишок на початку; якщо ні, у позиці є комісія чи ставка, про яку ніхто не сказав.
- ТакПлатіж 10 711,55 = 1 200 відсотків + 9 511,55 тіла.
- Не так«Сплачено 10 711,55, отже, борг тепер 49 288,45.»
Відсотки пораховано так, ніби вони погасили борг.
Відсотки меншають, тіло росте
За рівних платежів поділ змінюється щомісяця. Відсотки — це завжди ставка, помножена на залишок, що весь час падає, тож відсоткова частина меншає, а тіло росте на ту саму суму. Таблицю таких поділів по місяцях називають графіком амортизації позики.
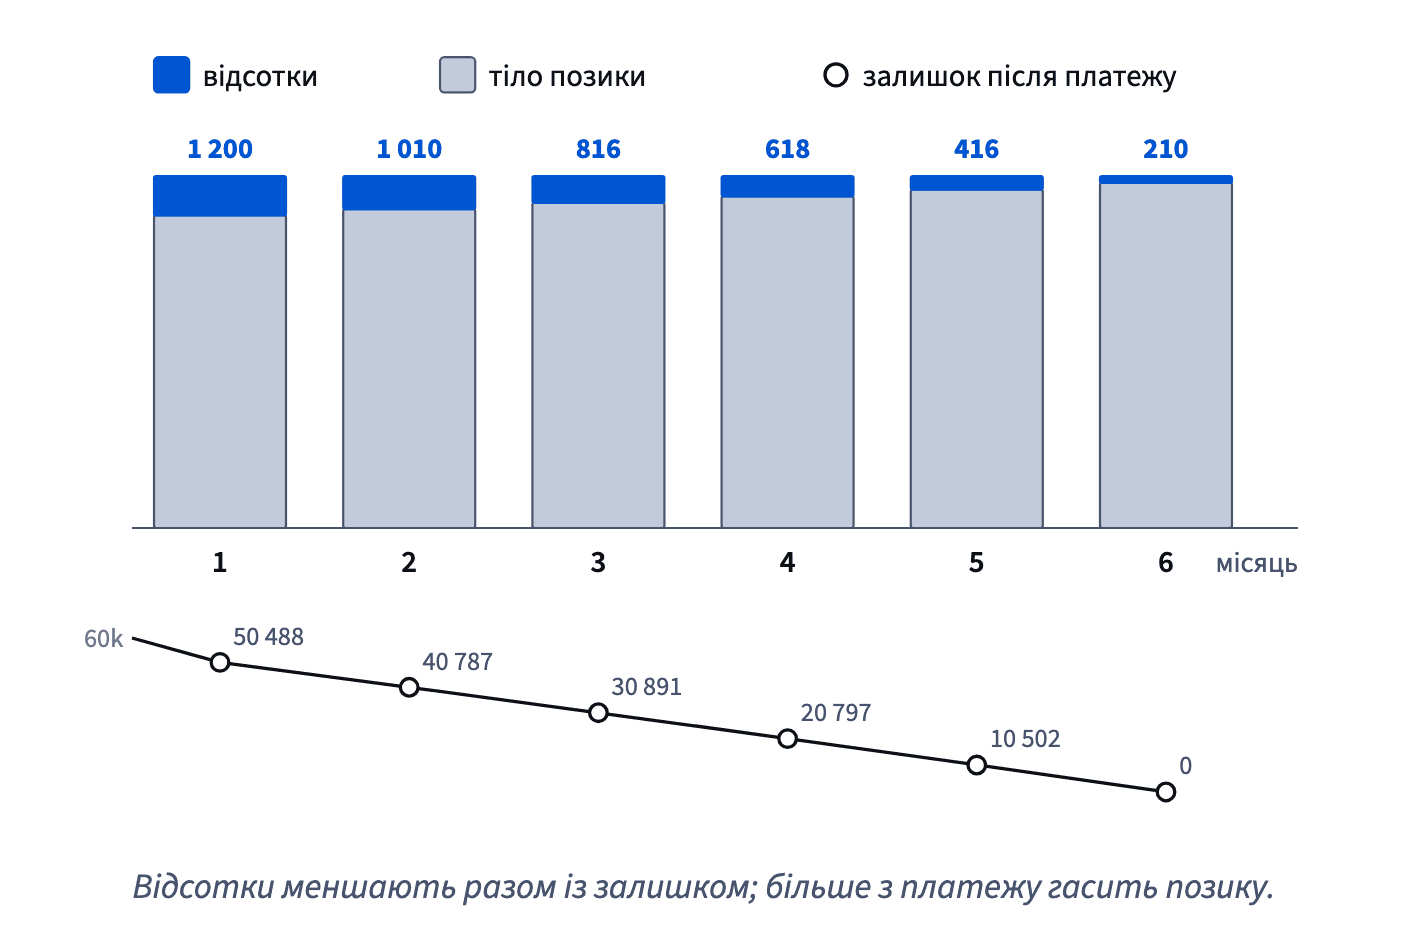
Для позики на ноутбуки відсотки йдуть так: 1 200, 1 010, 816, 618, 416 і 210 грн. У другому місяці залишок — 50 488,45, тож відсотки — 50 488,45 × 0,02 = 1 009,77, а тіло — 10 711,55 − 1 009,77 = 9 701,78. В останньому місяці на відсотки йде лише 210,03, а 10 501,52 гасять позику.
Звідси два висновки. У довгій позиці ранні платежі — здебільшого відсотки, тож додаткові погашення заощаджують найбільше, коли зроблені рано. А загальні відсотки — це сума цих спадних частин, а не відсотки першого місяця, помножені на кількість місяців: 6 × 1 200 = 7 200 — завищення.
- ТакМісяць 2: 50 488,45 × 0,02 = 1 009,77 відсотків, 9 701,78 тіла.
- Не так«Відсотки — 1 200 щомісяця, 7 200 загалом.»
Відсотки падають разом із залишком; справжня сума — 4 269,30.
Ціна позики
Найпростіше чесне число про позику — її ціна: усе сплачене мінус отримане. За рівних платежів ціна = n × платіж − позичене.
Позика на ноутбуки: 6 × 10 711,55 − 60 000 = 4 269,30 грн. Це сума шести відсоткових частин, як і має бути: кожна гривня понад 60 000 пішла на відсотки. Позика на курс у 20 000 грн, повернена 12 платежами по 1 950, коштує 12 × 1 950 − 20 000 = 3 400 грн. Комісії теж рахуються: разова комісія 500 грн за оформлення додає до ціни 500.
Ціна відповідає на запитання «скільки це мені коштує?», але не «наскільки це дорого?». 3 400 за 20 000 на рік і 3 400 за 20 000 на три місяці — дуже різні угоди: у другій ти тримаєш гроші вчетверо коротше. Щоб порівнювати позики різної довжини, потрібна ставка, і її знаходить остання картка цього уроку.
- Так12 × 1 950 − 20 000 = 3 400 грн сплачено за позику.
- Не так«3 400 на 20 000 — це 17%, отже, позика під 17%.»
Ціна за весь строк — не річна ставка; важать строк і залишок, що зменшується.
Платіж має перевищувати відсотки
Правило одного кроку одразу показує пастку. Якщо платіж дорівнює відсоткам за місяць, залишок не рухається. Якщо він менший, борг росте, хоча ти платиш щомісяця.
Sam, координатор підтримки в Klasna, винен 20 000 грн за карткою під 3% на місяць. Відсотки — 600, тож платіж 600 на місяць тримає борг живим назавжди: 20 000 × 1,03 − 600 = 20 000. Борг 15 000 під 3% із платежем 400 — ще гірше: відсотки 450, і за місяць залишок стає 15 000 × 1,03 − 400 = 15 050.
Тож перша перевірка будь-якого плану погашення: платіж > ставка × залишок. Борг гасить лише частина понад відсотки: 1 000 на місяць від Sam у перший місяць прибирають лише 400 боргу. Мінімальний платіж, близький до відсотків, здається посильним саме тому, що майже нічого не гасить.
- Так«Відсотки — 450 на місяць, тож платимо значно більше за 450, щоб борг зменшувався.»
- Не так«Я щомісяця плачу 400, отже, борг за карткою зменшується.»
400 менше за 450 відсотків, тож борг росте.
Скільки місяців до погашення
Скільки триває борг, залежить від того, наскільки платіж перевищує відсотки. Місяці дає трюк із ln з уроку e, ln, шанси й сигмоїда: n = −ln(1 − r × B ÷ платіж) ÷ ln(1 + r), де r — місячна ставка, а B — залишок.
Відношення r × B ÷ платіж — частка першого платежу, яку з’їдають відсотки. Для 20 000 від Sam під 3%: із платежем 1 000 воно дорівнює 0,6, і n = −ln 0,4 ÷ ln 1,03 ≈ 31 місяць, сплачено близько 31 000. Із платежем 1 500 воно 0,4, і n = −ln 0,6 ÷ ln 1,03 ≈ 17,3 місяця, сплачено близько 25 900. Платіж у півтора раза більший майже вдвічі скорочує строк і заощаджує близько 5 000.
Коли відношення доходить до 1, платіж лише покриває відсотки, ln 0 не існує, і формула відповідає «ніколи». Округлюй n угору: 17,3 означає 18 платежів, останній менший.
- Так«Платіж 1 500 замість 1 000 скорочує 31 місяць приблизно до 18.»
- Не так«1 500 — це 1 000 × 1,5, отже, 31 ÷ 1,5 ≈ 21 місяць.»
Строк падає швидше, ніж росте платіж, бо менше йде на відсотки.
Два борги: лавина чи сніжна куля
Коли боргів кілька, а щомісяця лишаються вільні гроші, порядок погашення змінює загальні відсотки. Лавина спрямовує надлишок спершу на найвищу ставку: кожна гривня, знята з боргу під 3%, прибирає 3 копійки відсотків на місяць, а з боргу під 1,5% — лише 1,5. Сніжна куля спрямовує його спершу на найменший залишок — заради швидких перемог.
Sam винен 20 000 за карткою під 3% на місяць і 6 000 за розстрочкою під 1,5%, а щомісяця має 2 000 зайвих. На картці ці 2 000 прибирають 60 грн відсотків на місяць, на розстрочці — лише 30. За грошима виграє лавина, а поділ навпіл дає щось посередині — 45.
Сніжна куля — не помилка: швидко закритий борг декому допомагає не здатися, а план, якого дотримуються, кращий за дешевший, який покинули. Просто знай її ціну — різницю у відсотках між двома порядками. В обох випадках плати щонайменше мінімум за кожним боргом.
- Так«Зайві гроші — спершу на картку під 3%; на решту — мінімальні платежі.»
- Не так«Розподілімо надлишок порівну між усіма боргами, щоб було чесно.»
Поділ порівну заощаджує менше, ніж найвища ставка першою.
Реальна ставка позики — її IRR
Плоска комісія від початкової суми звучить дешево, бо її рахують від грошей, які ти маєш лише на старті. Оплата 12 000 грн чотирма щомісячними частинами з 1,5% на місяць від початкової суми коштує 180 щомісяця, 720 загалом. 1,5% від того, що ще винні, дали б 180, 135, 90 і 45 — лише 450.
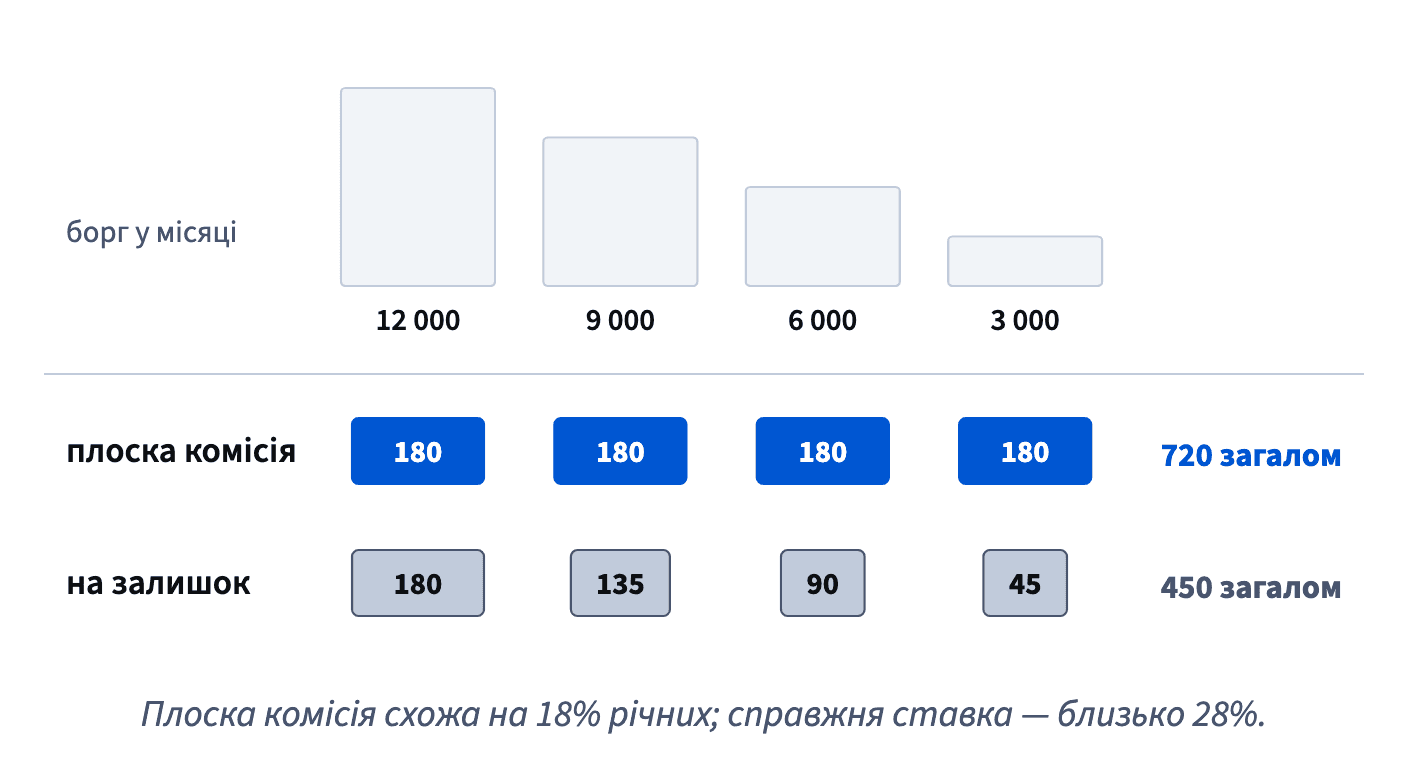
Щоб порівнювати пропозиції, знайди ставку, за якої платежі, дисконтовані, разом дають гроші, справді отримані на руки: внутрішню ставку позики, її IRR з уроку Дисконтування. Для чотирьох платежів по 3 180 проти 12 000 RATE(4, −3180, 12000) ≈ 2,37% на місяць, приблизно 28% річних, а не рекламні 18%. Вручну бери у вилку: за 2% платежі варті близько 12 109, за 3% — близько 11 820. Разові комісії на старті піднімають ставку ще вище: отримуєш менше, а повертаєш стільки ж.
Як це складається докупи: один крок, залишок × (1 + r) − платіж, дає графік, ціну, строк погашення й реальну ставку. Наступний урок питає, чого варті гроші після інфляції: реальні ставки проти номінальних.
- Так«Порівнюймо пропозиції за ставкою на отримані гроші, а не за рекламною комісією.»
- Не так«1,5% на місяць — отже, 18% на рік.»
Комісія — від початкової суми; справжня ставка — близько 28%.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи