

Теорія
Геометричні ряди
Суми, що щоразу зменшуються на той самий множник: seed ÷ (1 − k) для рекомендацій, LTV ≈ маржа ÷ відтік і час життя 1 ÷ відтік, скінченна сума для ануїтетів, обмежений LTV і пенсійний рахунок.
~9 хв читання · 9 вправ · 250 балів
Перед початком
Кожен крок — частка попереднього
Ти досі в продуктовій команді Klasna. Реферальна програма вже має дані: у середньому кожна нова родина приводить ще кількох, а маркетинг планує цього місяця 100 родин із реклами. Вони приведуть друзів, друзі — своїх друзів, і питання в тому, скільки прийде зрештою.
Ти познайомишся із сумами, де кожен доданок — частка попереднього, з'ясуєш, коли нескінченна сума має скінченний підсумок, і застосуєш це до рефералів і до цінності клієнта за весь час.
Геометричний ряд: нескінченна сума зі скінченним підсумком
Геометричний ряд — це сума, у якій кожен член дорівнює попередньому, помноженому на той самий множник q: a + aq + aq² + aq³ + … Тут a — перший член, q — множник кроку.
Коли q між −1 і 1, члени меншають досить швидко, щоб нескінченна сума зупинилася на скінченному підсумку: a ÷ (1 − q). Чому: познач суму S. Тоді qS — та сама сума без першого члена, тож S − qS = a, і S = a ÷ (1 − q).
Приклад: 100 + 30 + 9 + 2,7 + … має a = 100 і q = 0,3, тож підсумок — 100 ÷ 0,7 ≈ 142,9. Перші три члени вже дають 139.
Коли q дорівнює 1 або більше, члени не меншають, і сума росте без меж. 1 + 1,1 + 1,21 + … підсумку не має, а підстановка в a ÷ (1 − q) дає безглузде від'ємне число, 1 ÷ (−0,1) = −10. Перш ніж брати формулу, завжди перевіряй, що |q| < 1.
- Так100 + 30 + 9 + … = 100 ÷ (1 − 0,3) ≈ 142,9.
- Не так1 + 1,1 + 1,21 + … = 1 ÷ (1 − 1,1) = −10.
За q ≥ 1 скінченного підсумку немає.
Ланцюжки рекомендацій: seed ÷ (1 − k)
Рекомендації — це замаскований геометричний ряд. Якщо кожна нова родина в середньому приводить ще k, то стартова група родин із реклами росте покоління за поколінням: seed, seed × k, seed × k², …
Усього родин = seed ÷ (1 − k). Додають рекомендації = seed × k ÷ (1 − k).
Приклад: реклама Klasna приводить 100 родин, і кожна нова родина приводить ще 0,3. Разом = 100 ÷ 0,7 ≈ 142,9; рекомендації додають близько 42,9 зверху. Покоління: 100, 30, 9, 2,7, 0,81…, тож майже весь ефект дають перші два-три.
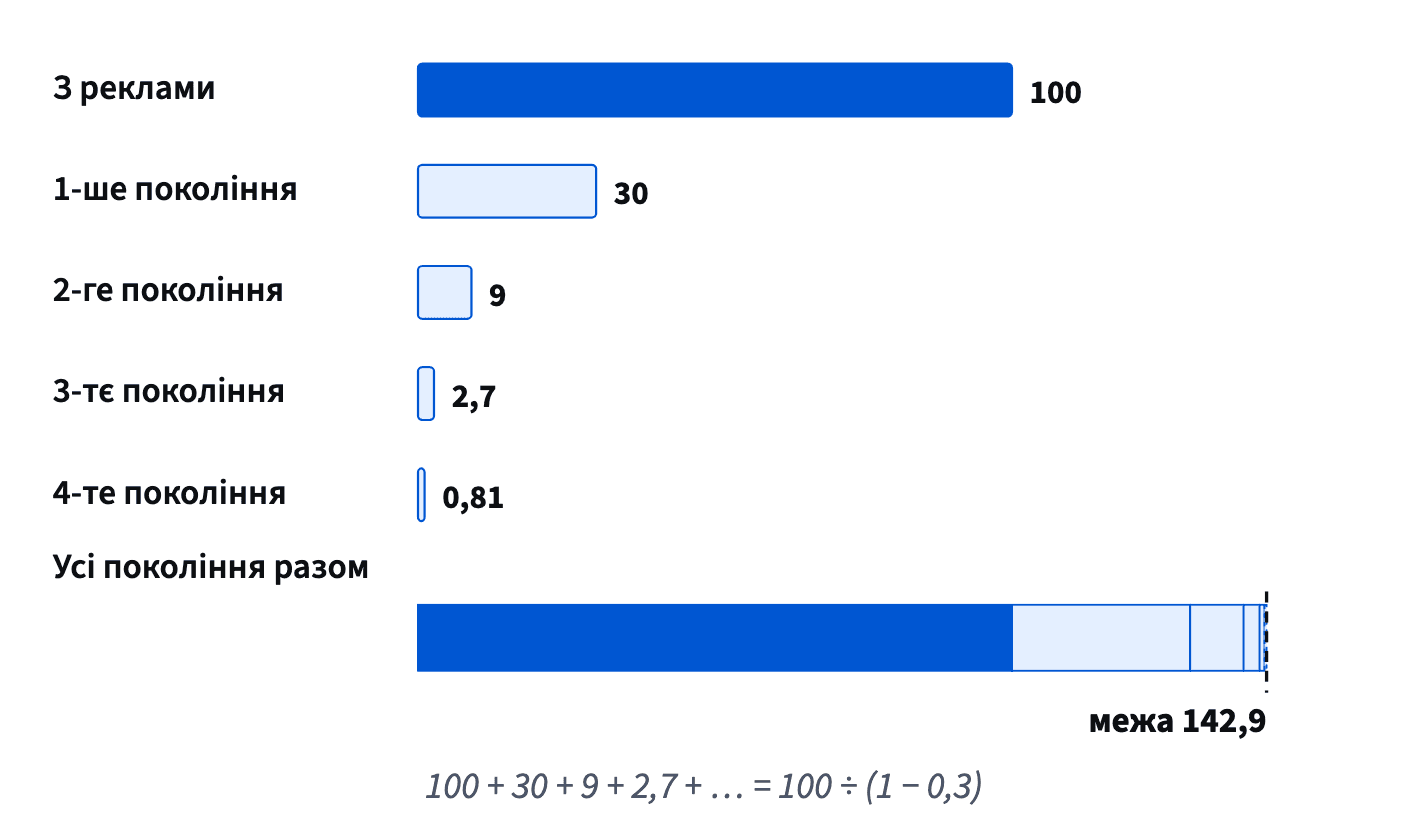
Як читати k: це середнє по всіх, зокрема й по багатьох, хто не приводить нікого. Якби k дійшло до 1, кожна родина заміняла б себе, і ланцюжок ніколи б не зупинився: зростання, що підтримує саме себе, до якого реальні програми майже не доходять. Плануй з k помітно нижчим за 1.
Типова похибка — рахувати лише перше покоління, 100 + 30 = 130, або 100 × 1,3. Ланцюжок триває: ці 30 приводять ще 9.
- ТакСтарт 100, k = 0,3: 100 ÷ 0,7 ≈ 143 родини разом.
- Не так«k = 0,3 — це на 30% більше родин: 130.»
Ці 30 приводять ще 9, і так далі.
Час життя і LTV із відтоку
Цінність клієнта ховає той самий ряд. Скажімо, учасник Klasna Club лишає 200 грн маржі на місяць, а щомісяця йде 5% учасників. За 1-й місяць учасник платить напевно, у 2-му він ще тут із шансом 0,95, у 3-му — 0,95², і так далі.
Очікувана кількість оплачених місяців = 1 + 0,95 + 0,95² + … = 1 ÷ (1 − 0,95) = 1 ÷ 0,05 = 20. Загалом очікуваний час життя ≈ 1 ÷ відтік, а LTV ≈ маржа ÷ відтік: 200 ÷ 0,05 = 4 000 грн.
Формула спирається на два припущення: відтік щомісяця однаковий, а гроші 40-го місяця важать стільки ж, скільки сьогоднішні, без дисконтування з уроку Дисконтування. Реальний відтік зазвичай вищий у перші місяці й нижчий потім, тож m ÷ c — швидка оцінка, а не факт.
Бери маржу, а не виручку. LTV на виручці завищує цінність учасника, бо оплата репетиторів і комісії за платежі забирають частину кожного платежу.
- ТакМаржа 200 грн, відтік 5%: LTV ≈ 200 ÷ 0,05 = 4 000 грн.
- Не так«LTV = місячна виручка ÷ відтік.»
Виручка завищує цінність; бери маржу.
Малі зміни відтоку, великі зміни часу життя
Очікуваний час життя 1 ÷ c — не пряма від відтоку: він стає крутішим, коли відтік малий. Із 5% до 4% місячного відтоку час життя зростає з 20 до 25 місяців, із 2% до 1% — з 50 до 100 місяців. Удвічі менший відтік завжди подвоює час життя, а отже, і LTV ≈ m ÷ c.
Тому робота з утриманням окупається більше, ніж здається: мінус один пункт відтоку — це на 25% довше життя за 5% і набагато більше, коли відтік уже низький.
Тому ж формула й крихка. За низького відтоку більшість цінності лежить на роки вперед — саме там, де припущення «відтік не зміниться» найслабше. 1% місячного відтоку означає, що середній учасник лишається понад 8 років; мало в яких продуктів є дані за такий строк.
Формула: T — очікуваний час життя в місяцях; c — місячний відтік; m — маржа на місяць. Припускає, що відтік щомісяця однаковий, і не враховує дисконтування. · є вище
Тож називай час життя разом із відтоком і горизонтом: «близько 25 місяців за 4% місячного відтоку, якщо він утримається». Коли відтік крихітний, бери замість 1 ÷ c обмежену суму за горизонт, якому довіряєш.
- ТакВідтік 5% → 4%: час життя 20 → 25 місяців, +25%.
- Не так«Відтік упав лише на пункт, тож час життя майже не змінився.»
За низького відтоку 1 ÷ c дуже крута.
Скінченна сума й обмежений LTV
Часто потрібні лише перші n членів: горизонт 12 місяців, п'ятирічний контракт. Скінченна сума: a + aq + … + aqⁿ⁻¹ = a × (1 − qⁿ) ÷ (1 − q). Це нескінченна сума a ÷ (1 − q) мінус її хвіст, який починається з aqⁿ і в сумі дає aqⁿ ÷ (1 − q).
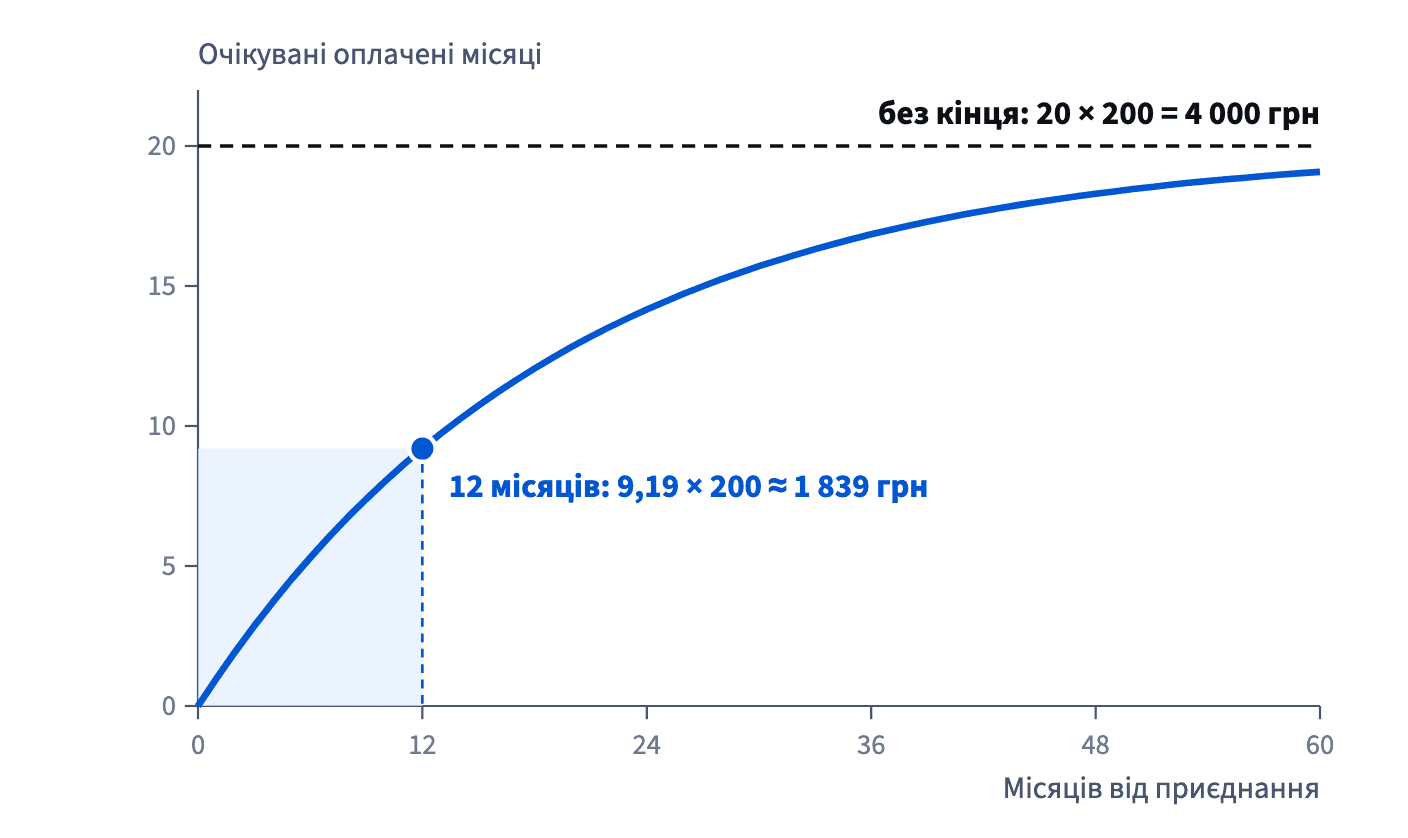
Для учасника Club a = 200 і q = 0,95 за 12 місяців: 0,95¹² ≈ 0,5404, тож очікувана кількість оплачених місяців — (1 − 0,5404) ÷ 0,05 ≈ 9,19, а цінність за 12 місяців — 200 × 9,19 ≈ 1 839 грн, менше за половину нескінченних 4 000.
Це обмежений LTV — цінність у межах горизонту, якому ти довіряєш. Нескінченна сума роками додає дрібні суми, і ніхто не знає, чи відтік протримається так довго. Для бюджетів безпечніше брати обмежений LTV за 12 чи 24 місяці.
Перевірка в лоб: у таблиці стовпець 200 × 0,95ᵏ для k від 0 до 11 дає ті самі 1 839. n — це кількість членів, починаючи з k = 0.
- Так200 × (1 − 0,95¹²) ÷ 0,05 ≈ 1 839 грн за рік.
- Не такСтавити бюджет на залучення на рівні нескінченних 4 000.
Більше половини цього приходить після першого року.
Коефіцієнт ануїтету: дисконтування як геометричний ряд
Дисконтування має ту саму форму. За 25% на рік гроші кожного року варті 0,8 попереднього, бо 1 ÷ 1,25 = 0,8. Тож п'ять щорічних платежів по 1, перший через рік, сьогодні варті 0,8 + 0,64 + 0,512 + 0,4096 + 0,32768 = 2,68928. Ця сума — коефіцієнт ануїтету.
За формулою скінченної суми: a = 0,8, q = 0,8, n = 5, тож 0,8 × (1 − 0,8⁵) ÷ (1 − 0,8) = 0,8 × 0,67232 ÷ 0,2 = 2,68928. Загалом для ставки r і n платежів коефіцієнт дорівнює (1 − (1 + r)⁻ⁿ) ÷ r.
Формула: n членів, від a до aqⁿ⁻¹. У таблиці це також просто сума стовпця. · є вище
Помнож на платіж — і маєш теперішню вартість кредиту, оренди чи контракту: п'ять платежів по 50 000 грн за 25% сьогодні варті 50 000 × 2,68928 = 134 464 проти 250 000, сплачених загалом.
Перевір час. Коефіцієнт припускає, що перший платіж — через один період. Якщо перший платіж сьогодні, його не дисконтують, і коефіцієнт стає 1 + 0,8 + 0,64 + 0,512 + 0,4096 = 3,3616.
- ТакП'ять платежів по 50 000 за 25%: 50 000 × 2,68928 = 134 464 сьогодні.
- Не так«П'ять платежів по 50 000 сьогодні варті 250 000.»
Пізніші платежі сьогодні варті менше.
Накопичувальний рахунок: ряд із множником понад 1
Візьми множник понад 1 — і ряд стає накопичувальним рахунком. Клади P наприкінці кожного року під ставку r упродовж n років: останній внесок не встиг вирости, передостанній виріс раз, перший — n − 1 раз. Якщо читати від останнього: P + P(1 + r) + … + P(1 + r)ⁿ⁻¹ — скінченний геометричний ряд з a = P і q = 1 + r.
Сума — S = P × ((1 + r)ⁿ − 1) ÷ r. Перевірка на трьох роках по 10 000 під 10%: 12 100 + 11 000 + 10 000 = 33 100, і 10 000 × (1,331 − 1) ÷ 0,1 = 33 100.
Два скорочення виглядають правдоподібно, але хибні: P × n × (1 + r) ігнорує складні відсотки, а P × (1 + r)ⁿ нарощує лише перший внесок, ніби інших не було.
Формулі потрібні сталий внесок і стала ставка. Реальна дохідність коливається, тож читай прогноз рахунку як діапазон, а не обіцянку. І рахунок — у майбутніх грошах: щоб порівняти його із сьогоднішніми, продисконтуй його назад.
- Так10 000 на рік 3 роки під 10%: 10 000 × (1,1³ − 1) ÷ 0,1 = 33 100.
- Не так«Три внески по 10 000 під 10% дають 10 000 × 1,1³ = 13 310.»
Так нарощено лише перший внесок.
Перш ніж довіряти формулі ряду
Кожна готова формула цього уроку — сума ряду з фіксованими частинами, тож вона успадковує їхні припущення. Перш ніж брати її в план, перевір чотири речі:
- |q| < 1 для нескінченної суми; інакше підсумку немає.
- Множник кроку сталий: той самий відтік щомісяця, те саме k у кожному поколінні рекомендацій, та сама ставка щороку. Реальний відтік падає після перших місяців; реальна дохідність коливається.
- Сума за крок стала: та сама маржа, той самий платіж.
- Час має ціну: m ÷ c рахує 60-й місяць так само повно, як 1-й; дисконтування його зменшило б.
Формула: T — очікуваний час життя в місяцях; c — місячний відтік; m — маржа на місяць. Припускає, що відтік щомісяця однаковий, і не враховує дисконтування. · є вище
Коли припущення хитке, бери обмежену суму за горизонт, якому довіряєш, або просто стовпець у таблиці зі справжніми числами за кожен період.
Як це складається докупи: одна форма, a + aq + aq² + …, дає підсумок рекомендацій, час життя й LTV, обмежений LTV, коефіцієнт ануїтету й накопичувальний рахунок. Наступний урок додає e та ln, які розв'язують рівняння щодо самого степеня.
- Так«LTV ≈ 4 000, якщо відтік 5% утримається, і без дисконтування; 1 839 за 12 місяців.»
- Не так«Кожен учасник вартий 4 000 грн.»
Число без своїх припущень.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи