

Теорія
Потоки: клієнти й гроші
Одне правило для кожного запасу, кінець = початок + прихід − відплив: MRR, відтік, NRR і GRR; прибуток проти грошей, оборотний капітал, DSO і запас ходу; окупність CAC та інкрементальність проти контрольної групи.
~9 хв читання · 10 вправ · 250 балів
Перед початком
Одне правило для кожного запасу
Останній місток до юніт-економіки, і ти досі в Klasna. Багато бізнесових чисел — це запаси: підписники, щомісячний регулярний дохід, гроші на рахунку. Вони змінюються лише через потоки — вхідні й вихідні, як вода у ванні.
На березневому доході Klasna Club ти застосуєш одне правило до кожного запасу, порахуєш відтік і утримання доходу від правильної стартової бази, простежиш гроші, що надходять і йдуть, щоб побачити, на скільки їх вистачить, і перевіриш, як швидко нові клієнти окуповують витрати на їх залучення.
Запаси й потоки: кінець = початок + прихід − відплив
Багато бізнес-чисел — запаси: величини на певний момент, як-от підписники, щомісячний регулярний дохід (MRR) чи гроші на рахунку. Запас змінюється лише через потоки за період — що прийшло і що пішло, як вода у ванні. Одне правило для всіх: кінець = початок + прихід − відплив.
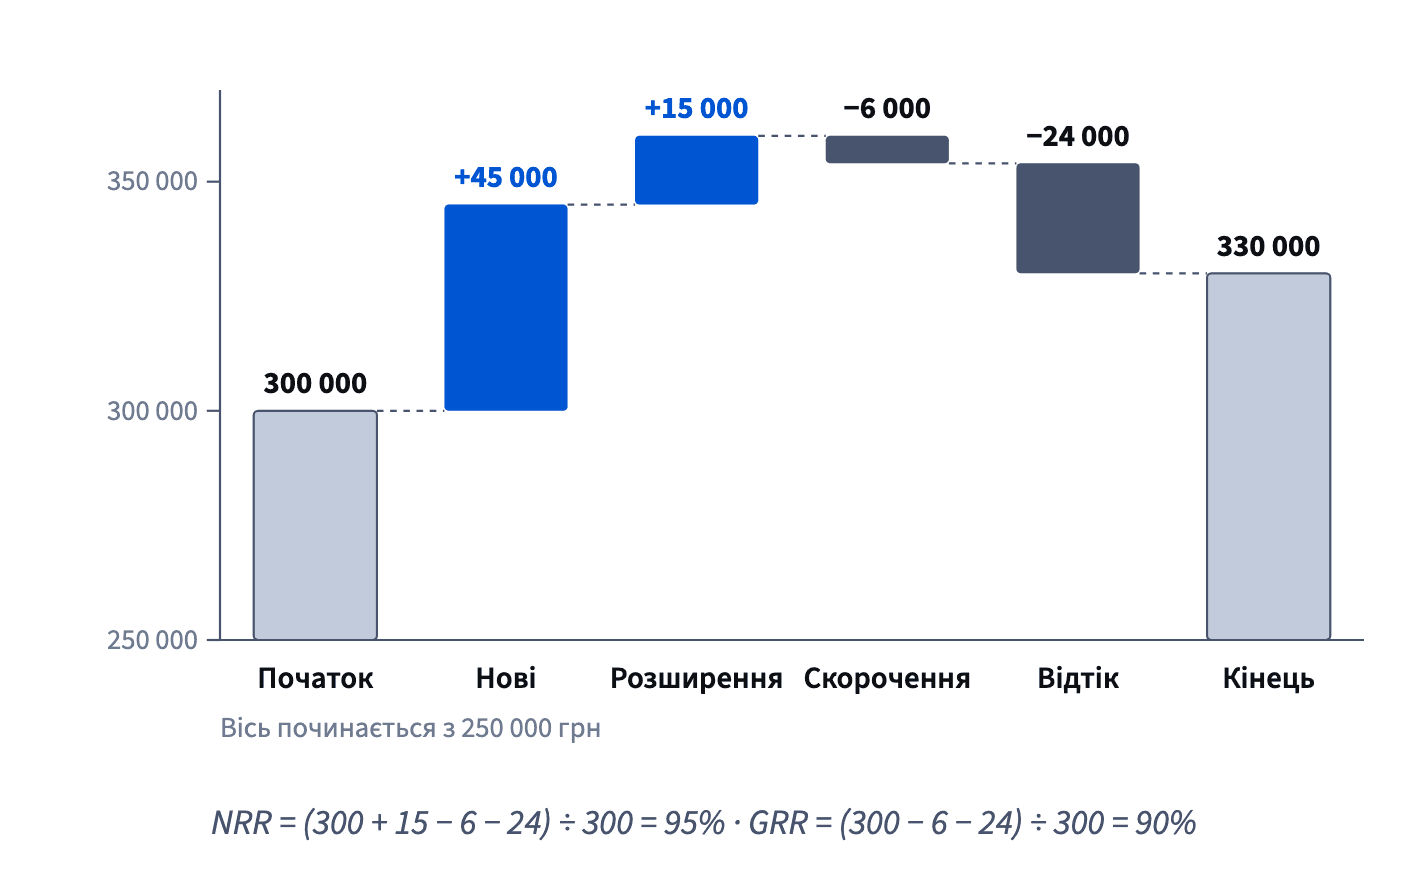
Для MRR потоки мають назви: нові (учасники, що приєдналися), розширення (нинішні учасники платять більше), скорочення (платять менше) і відтік (дохід учасників, які пішли). Тож MRR_кінець = MRR_початок + нові + розширення − скорочення − відтік.
Klasna Club почав березень із 300 000: 300 000 + 45 000 + 15 000 − 6 000 − 24 000 = 330 000. Квітень тоді почався з 330 000, бо кінець кожного періоду — початок наступного.
Правило — ще й перевірка. Якщо підсумок у звіті не дорівнює початку плюс перелічені потоки, якийсь потік пропущено або пораховано двічі.
- Так330 000 + 50 000 + 12 000 − 9 000 − 27 000 = 356 000: міст сходиться.
- Не такПодати MRR на кінець квітня, не звіривши його з кінцем березня.
Початок кожного періоду має дорівнювати кінцю попереднього.
NRR ділимо на початок
Показники утримання доходу діляться на початок періоду, бо питають, що сталося з доходом, який уже був. Відтік доходу = відтік ÷ початок. NRR (утримання чистого доходу) = (початок + розширення − скорочення − відтік) ÷ початок: скільки платять зараз учасники минулого періоду як частка того, що вони платили тоді.
Новий дохід у NRR не входить навмисно: він від людей, яких на початку не було. У березні Klasna Club мав початок 300 000, розширення 15 000, скорочення 6 000 і відтік 24 000: NRR = 285 000 ÷ 300 000 = 95%, відтік = 24 000 ÷ 300 000 = 8%. Загальний MRR усе одно зріс до 330 000 завдяки 45 000 від нових учасників.
Тож NRR нижче 100% означає, що учасники минулого періоду як група скорочуються, навіть коли загальний MRR росте. Понад 100% — їхнє розширення переважає скорочення й відтік.
- ТакNRR = (330 000 + 12 000 − 9 000 − 27 000) ÷ 330 000 ≈ 92,73%.
- Не такNRR = 356 000 ÷ 330 000 ≈ 108%.
Включено 50 000 від нових учасників, тож це вже не утримання.
GRR: утримання без розширення
GRR (валове утримання доходу) — це NRR без розширення: GRR = (початок − скорочення − відтік) ÷ початок. Він відповідає на суворіше запитання: скільки наявного доходу вдалося зберегти, ще до того, як хтось перейшов на дорожчий план?
Єдина різниця — доданок розширення, який може лише додавати, тож GRR ≤ NRR завжди, а GRR ніколи не перевищує 100%. У квітні Klasna Club почав із 330 000 при розширенні 12 000, скороченні 9 000 і відтоку 27 000: GRR = 294 000 ÷ 330 000 ≈ 89,09%, NRR ≈ 92,73%.
Читай їх разом. Високий NRR із низьким GRR означає, що багато учасників ідуть чи переходять на дешевший план, а кілька платять значно більше: дохід тримається, але база протікає. Коли вони близькі, розширення мале, і NRR переважно показує, наскільки учасники лишаються.
Обидва діляться на початок. Ділення на кінець чи на середнє дає інше число, яке важче порівнювати.
- Так«GRR 89%, NRR 93%: різницю дають кілька переходів на дорожчий план, тож стежмо за 11%, які втрачаємо.»
- Не так«GRR цього місяця — 104%.»
GRR не враховує розширення, тож не може перевищити 100%.
Прибуток — не гроші: потоки в часі
Гроші — теж запас, але їхні потоки — не рядки звіту про прибутки. Прибуток рахує урок, коли його проведено; гроші рухаються, коли хтось платить. Різницю тримають три залишки:
- дебіторка (AR): рахунки виставлено, але тобі ще не заплатили, як коли Klasna for Teams, уроки школи для компаній, виставляє 300 000 з оплатою за 60 днів;
- кредиторка (AP): рахунки, які ще треба оплатити;
- доходи майбутніх періодів: передплачені, ще не проведені уроки.
Тож Δгроші ≈ прибуток − ΔAR + ΔAP + Δдоходи майбутніх періодів. Зростання дебіторки забирає гроші; зростання кредиторки й передоплат приносить їх раніше. Місяць із прибутком 200 000, AR +150 000, AP +30 000 і доходами майбутніх періодів +80 000 додає 200 000 − 150 000 + 30 000 + 80 000 = 160 000 грошей.
Гроші, зв'язані так, — оборотний капітал: WC = AR − AP − доходи майбутніх періодів. Прибутковий місяць може втрачати гроші, коли дебіторка росте швидше за прибуток; передплачені пакети — приємний випадок.
- ТакΔгроші = 200 000 − 150 000 + 30 000 + 80 000 = +160 000.
- Не такΔгроші = 200 000 + 150 000 + 30 000 + 80 000 = 460 000.
Дебіторка, що зростає, — це ще не отримані гроші; її віднімають.
DSO: за скільки днів платять клієнти
DSO (днів до оплати) перетворює запас дебіторки на час: DSO = AR ÷ річні продажі в кредит × 365. Частка AR ÷ продажі показує, яка частина рахунків за рік ще не оплачена; помножена на 365, вона дає те саме в днях.
Klasna for Teams має 450 000 грн дебіторки при 2 190 000 продажів у кредит на рік: 450 000 ÷ 2 190 000 ≈ 0,2055 року, × 365 = 75 днів. Клієнти платять приблизно через два з половиною місяці після рахунку — довше, ніж 60 днів за умовами на папері.
Інший бік працює так само: DPO (днів до нашої оплати) рахує, скільки часу платиш ти. Без запасів цикл обігу грошей = DSO − DPO: скільки днів твої гроші відсутні, перш ніж повернутися. За DSO 75 днів і DPO 20 кожна гривня продажів відсутня 55 днів.
Тримай одиниці узгодженими: річні продажі — з 365, квартальні — приблизно з 91.
- ТакDSO = 450 000 ÷ 2 190 000 × 365 = 75 днів проти умов у 60 днів.
- Не такDSO = 450 000 ÷ 182 500 (продажі за місяць) × 365.
Місячні продажі з 365 днями роздувають DSO вдванадцятеро; бери річні.
Запас ходу = гроші ÷ чисте витрачання
Запас ходу перетворює запас грошей на час: запас ходу = гроші ÷ місячне чисте витрачання. Чисте витрачання (net burn) — гроші, що вийшли, мінус гроші, що прийшли, за місяць, тобто щомісячне зменшення запасу грошей. Це не збиток у звіті про прибутки.
Вони розходяться з причин, які показує формула грошей: дебіторка, кредиторка й передоплати зсувають гроші в часі. Klasna з 2 400 000 грн на рахунку, у якої щомісяця виходить 950 000, а приходить 650 000, витрачає 300 000: запас ходу = 2 400 000 ÷ 300 000 = 8 місяців. Якщо в обліку збиток лише 180 000, ділення на нього пообіцяло б приблизно 13,3 місяця — п'ять місяців, яких немає.
Формула: Δ — зміна за період; WC — оборотний капітал, гроші, зв'язані в щоденній роботі. · є вище
Буває й навпаки. Компанія з прибутком на папері може витрачати гроші, поки росте дебіторка, тож прибуткова компанія все одно може мати короткий запас ходу.
Запас ходу припускає, що витрачання не зміниться. Бери середнє чисте витрачання, яке очікуєш далі, а не один незвичний місяць.
- ТакЗапас ходу = 2 400 000 ÷ (950 000 − 650 000) = 8 місяців.
- Не такЗапас ходу = 2 400 000 ÷ 180 000 (місячний збиток) ≈ 13 місяців.
Збиток — не ті гроші, що виходять; витрачання — так.
CAC, окупність і LTV ÷ CAC
CAC — скільки коштував один новий клієнт: витрати ÷ нові клієнти. Окупність — перший місяць k, у якому накопичена маржа від цього клієнта сягає CAC. Це кількість місяців, яка має щось покрити, тож беруть перший місяць, що покриває, а не дріб після округлення вниз.
З відтоком пізніші місяці важать менше, бо учасників лишається менше. Очікувана маржа в місяці k — маржа × (1 − відтік)^(k − 1), а накопичена сума — скінченний геометричний ряд з уроку Геометричні ряди. Для учасника, що лишає 150 грн на місяць при відтоку 4%, сума за k місяців — 3 750 × (1 − 0,96^k): приблизно 1 153 за 9 місяців і 1 257 за 10. За CAC = 1 200 окупність — у 10-му місяці, на два місяці пізніше, ніж підказує 1 200 ÷ 150 = 8.
Якщо k рости без кінця, LTV = маржа ÷ відтік = 3 750, тож LTV ÷ CAC = 3 750 ÷ 1 200 ≈ 3,1.
- Так«Накопичена маржа перевищує 1 200 у 10-му місяці (≈ 1 257), тож окупність — 10-й місяць.»
- Не так«Окупність = 1 200 ÷ 150 = 8 місяців.»
Ігнорує відтік; у пізніші місяці платить менше учасників.
Інкрементальний CAC: рахуй лише те, що додали витрати
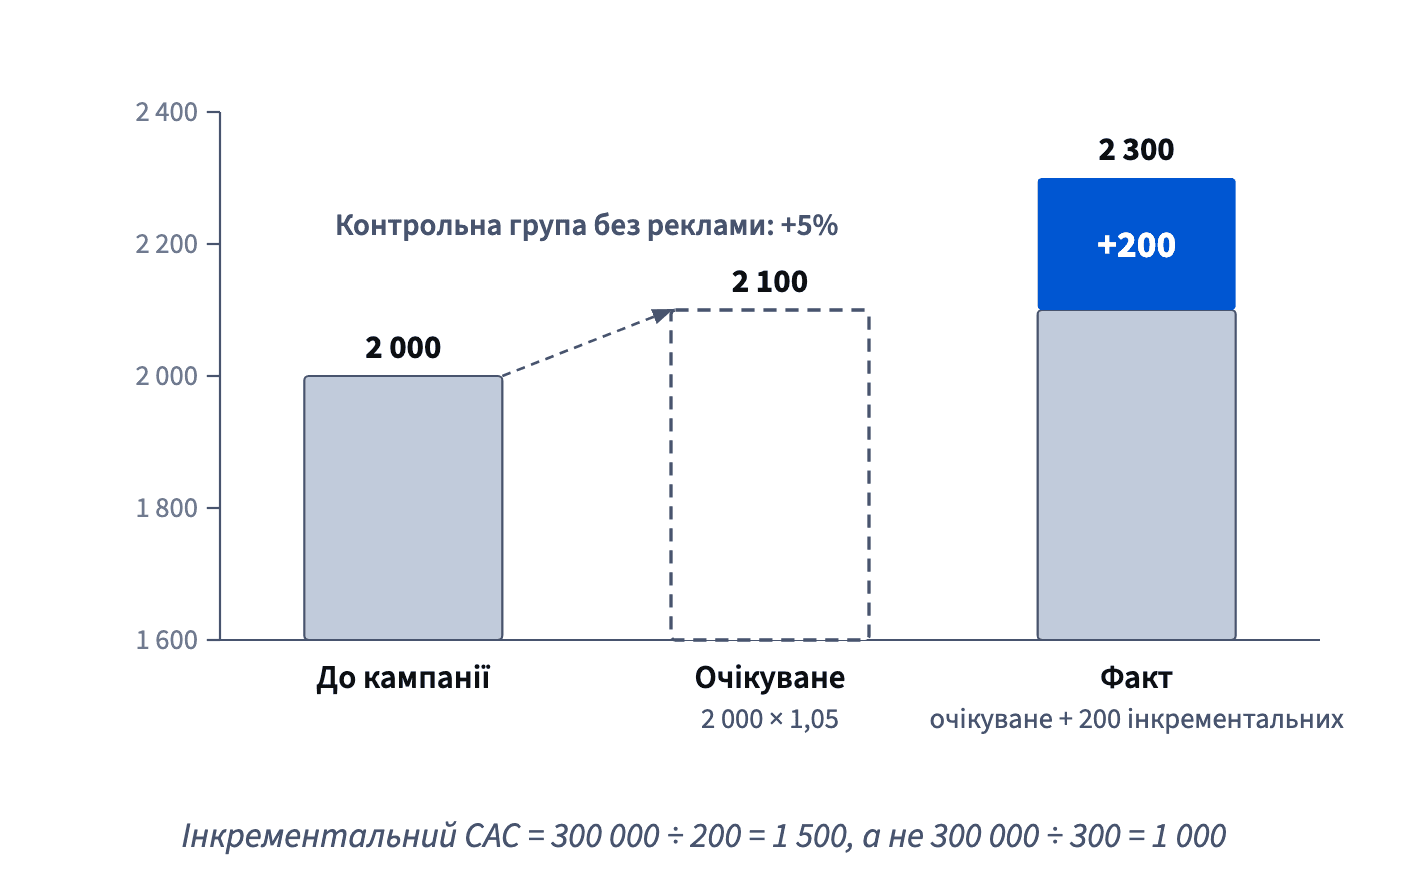
Звичайний CAC приписує витратам кожного нового клієнта, зокрема тих, хто прийшов би й так. Щоб порахувати лише додане витратами, будують контрфактичну базу з уроку На що ділимо? Пастки знаменника: очікуване = до × зростання контрольної групи, тобто порівнянної групи без кампанії. Тоді інкрементальні = факт − очікуване, а інкрементальний CAC = витрати ÷ інкрементальні.
Klasna запустила рекламу лише у Львові: 2 000 реєстрацій до, 2 300 під час, а решта країни виросла на 5%. Очікуване = 2 000 × 1,05 = 2 100, тож інкрементальних лише 200. За 300 000 грн витрат інкрементальний CAC = 1 500, а не 300 000 ÷ 300 = 1 000.
Як це складається докупи: кожне число тут — запас, що рухається потоками, і читати його треба на правильній базі: MRR і NRR — на початку, гроші — з урахуванням часу, запас ходу й DSO — як час, CAC — лише на доданому. Наступний модуль, гроші в часі, оцінює чекання: відсотки, позики, інфляцію й податки.
- ТакОчікуване 800 × 1,10 = 880; інкрементальні 980 − 880 = 100; CAC 140 000 ÷ 100 = 1 400.
- Не такCAC = 140 000 ÷ (980 − 800) ≈ 778.
Приписує рекламі зростання, яке, судячи з контрольної групи, сталося б і так.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи