

Теорія
Математичне сподівання і сценарії
Зважування наслідків за ймовірностями, воронки угод і виплати за результатом, очікувана втрата проти страхової премії й ризик в однакових одиницях.
~8 хв читання · 9 вправ · 250 балів
Перед початком
Три варіанти літа
Klasna думає про літній інтенсив, і Hanna, фінансова директорка, накидала три сценарії його прибутку: добре літо, звичайне й погане зі збитком. Яке число йде в план?
Ти даси кожному сценарію ймовірність, складеш їх в очікуване значення і побачиш, що це одне число приховує: розкид результатів і поганий випадок, якого маленька школа може не пережити.
Математичне сподівання: зваж, потім додай
Коли план має кілька можливих наслідків, жоден окремо не годиться для таблиці. Математичне сподівання поєднує їх: помнож кожен наслідок на його ймовірність і додай, EV = Σ pᵢ·xᵢ. Імовірності мають охоплювати всі сценарії й разом давати 1.
Hanna накидала три сценарії для літнього інтенсиву Klasna: +300 000 грн (імовірність 0,25), +120 000 (0,50) і −80 000 (0,25). EV = 0,25 × 300 000 + 0,50 × 120 000 + 0,25 × (−80 000) = 75 000 + 60 000 − 20 000 = 115 000 грн.
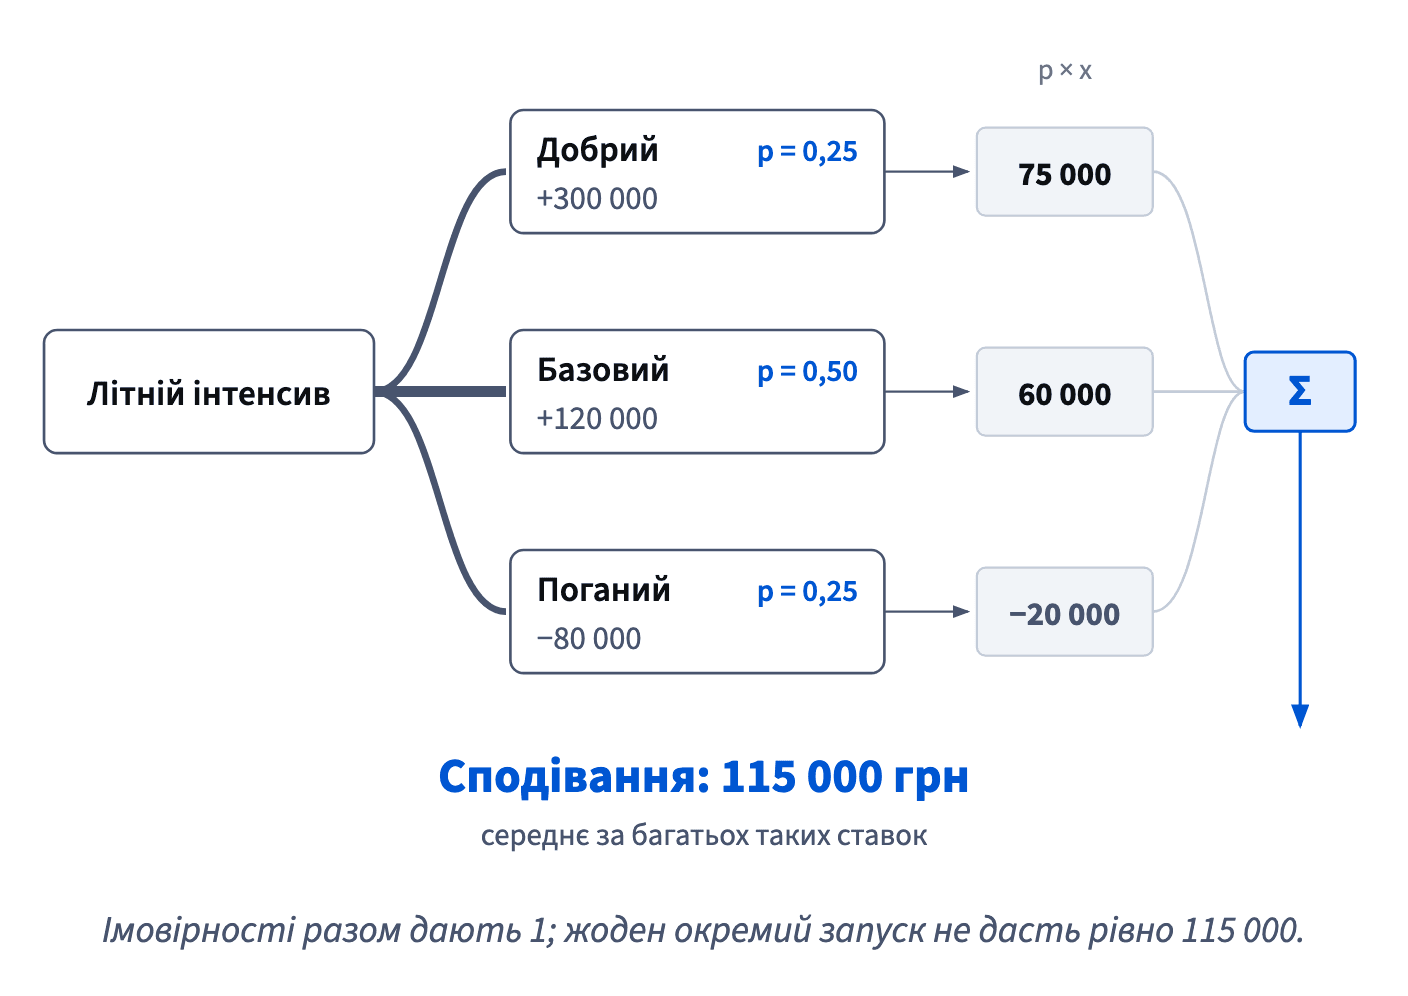
Це зважене середнє з уроку Зважене середнє і структура (мікс), де вагами є ймовірності. Дві помилки, яких варто уникати: загублений мінус у втраті, через який поганий сценарій додає гроші, і ймовірності, що разом дають 0,9 чи 1,1, тобто якийсь сценарій пропущено чи пораховано двічі. Перевір суму, перш ніж множити.
- Так0,2 × 90 000 + 0,6 × 30 000 + 0,2 × (−40 000) = 28 000; імовірності разом дають 1.
- Не так0,25 × 300 000 + 0,50 × 120 000 + 0,25 × 80 000 = 155 000.
Утрата загубила свій мінус.
Сподівання — середнє за багатьох ставок
Математичне сподівання описує, скільки ставка дає в середньому за багатьох повторів, а не що принесе один повтор. Часто це навіть не можливий результат.
Сподівання літнього інтенсиву — 115 000 грн, але це літо дасть 300 000, 120 000 або −80 000, нічого посередині. Найімовірніший окремий результат — 120 000 (імовірність 0,50), і є 25% шансу втратити 80 000. За багатьох таких літ середнє наближалося б до 115 000; це літо — одна спроба.
Тому сподівання ніколи не варто подавати саме. Поклади поруч діапазон і шанс найгіршого випадку: «EV 115 000; від −80 000 до +300 000; 25% шансу на втрату». Тоді рішення може зважити запитання, на яке сподівання не відповідає: якщо станеться поганий випадок, чи витримає його Klasna?
- Так«EV 115 000 грн; наслідки від −80 000 до +300 000, шанс утрати 1 із 4.»
- Не так«Інтенсив заробить 115 000.»
Середнє за довгий час подано як результат цього літа.
Сподівання додається угода за угодою
Сподівання додаються: сподівання суми дорівнює сумі сподівань. Тому воронку продажів легко оцінити. Для кожної угоди помнож ймовірність виграшу на те, скільки вона варта, а потім додай угоди.
Klasna for Teams, уроки школи для компаній, оцінює корпоративну угоду як імовірність виграшу × уроки на рік × маржинальний дохід з уроку (339 грн). Логістична компанія з імовірністю 0,4 і 600 уроками: 0,4 × 600 × 339 = 81 360 грн. Дві угоди, A з шансом 0,5 на 400 уроків і B з шансом 0,25 на 1 200: очікувані уроки 0,5 × 400 + 0,25 × 1 200 = 200 + 300 = 500, а 500 × 339 = 169 500 грн. Угода за угодою — те саме: 67 800 + 101 700.
Пам’ятай, що означає кожен доданок: угода з 0,4 ніколи не принесе 0,4 своїх грошей. Вона принесе все або нічого, а сподівання воронки — лише те, що такі угоди «все або нічого» дають у середньому.
- ТакСподівання воронки: 0,5 × 400 × 339 + 0,25 × 1 200 × 339 = 169 500 грн.
- Не так«B — більша угода, тож воронка варта 1 200 × 339.»
Ігнорує шанс 0,25 її виграти.
Те саме сподівання, різний ризик
Два плани з однаковим сподіванням можуть мати дуже різний ризик. Різниться те, наскільки далеко від сподівання може опинитися фактичний результат.
Порівняй дві воронки Klasna for Teams, кожна зі сподіванням 100 000 грн на рік. Воронка A — десять незалежних угод, кожна з шансом 0,4 на 25 000: 10 × 0,4 × 25 000 = 100 000. Воронка B — одна угода з шансом 0,4 на 250 000: 0,4 × 250 000 = 100 000. B дає або 250 000, або нічого, і «нічого» ймовірніше (0,6). В A виграші й програші серед десяти угод здебільшого компенсують одне одного: усі десять провалюються лише з імовірністю 0,6¹⁰ ≈ 0,006.
Тож, порівнюючи плани, подавай і сподівання, і розкид. Команді, що тримається на одній великій угоді, потрібен запас на рік, коли угода не відбудеться, хоч на папері сподівання таке саме.
- Так«Те саме сподівання 100 000; воронка B з імовірністю 60% не дасть нічого.»
- Не так«Обидві воронки варті 100 000, тож однаково надійні.»
Рівні середні нічого не кажуть про розкид.
Як оцінити платіж, який може не відбутися
Деякі ціни залежать від майбутнього. Виплата за результатом (earn-out) — частина ціни купівлі, яку платять, лише якщо куплений бізнес згодом досягне цілі. Скажімо, Klasna купує невелику платформу репетиторів за 4 мільйони грн зараз і ще 2 мільйони, якщо платформа досягне цілі з доходу наступного року.
Зрештою ціна буде 4 або 6 мільйонів. Але вже сьогодні угоду можна оцінити через сподівання: певна частина плюс невизначена, помножена на її ймовірність. За шансу 50% досягти цілі EV = 4 + 0,5 × 2 = 5 мільйонів грн. За 30% було б 4 + 0,3 × 2 = 4,6 мільйона.
Продавцю варто зробити той самий розрахунок. Обіцяні 2 мільйони за шансу 50% варті в сподіванні 1 мільйон, і менше, якщо ціль залежить від рішень, яких продавець уже не контролює. Порівнювати пропозиції за загальними сумами, 6 мільйонів проти фіксованих 5,5, означає порівнювати найкращий випадок однієї з певністю іншої.
- Так«4 мільйони зараз + 0,5 × 2 мільйони згодом = 5 мільйонів очікувано.»
- Не так«Платформу продають за 6 мільйонів.»
Виплату за результатом пораховано так, ніби вона гарантована.
Очікувана втрата і ціна страховки
Ризик щось утратити має очікувану втрату: імовірність × утрата, p × L. Обладнання студії запису Klasna коштує 200 000 грн і має приблизно 3% шансу на рік бути втраченим через пожежу чи крадіжку: 0,03 × 200 000 = 6 000 грн на рік.
Страховик, що просить 9 000 на рік, бере більше за очікувану втрату, і так буде завжди: премія покриває виплати, а також витрати й прибуток страховика. Якщо дивитися лише на сподівання, страховка — програшна ставка.
Її все одно купують через те, що сподівання приховує: розкид. Без страховки більшість років нічого не коштують, а один поганий рік коштує 200 000. Зі страховкою кожен рік коштує 9 000. Звідси практичне правило: страхуй втрати, яких не витримаєш, а дрібні неси самостійно. Ноутбук репетитора за 40 000 грн із ризиком 5% на рік має очікувану втрату 2 000; чи варта премія 3 200, залежить від того, чи болісно буде заплатити 40 000 із заощаджень.
- Так«Очікувана втрата 6 000 на рік, премія 9 000: страхуємо, бо втрата 200 000 була б болісною.»
- Не так«Страховка в середньому окупається.»
Премія завжди більша за очікувану втрату.
Франшиза: коли вона вигідна
Франшиза — частина кожної втрати, яку платиш із власної кишені, перш ніж страховка покриє решту. Натомість премія знижується. Сподівання показує, коли такий обмін вигідний.
Для студійного обладнання Klasna повна страховка коштує 9 000 на рік, а з франшизою 20 000 — 6 500. Очікувані річні витрати з франшизою — 6 500 + 0,03 × 20 000 = 7 100, а найгірший рік коштує 6 500 + 20 000 = 26 500. Ти заощаджуєш 2 500 щороку й доплачуєш 20 000 лише в рік зі страховим випадком.
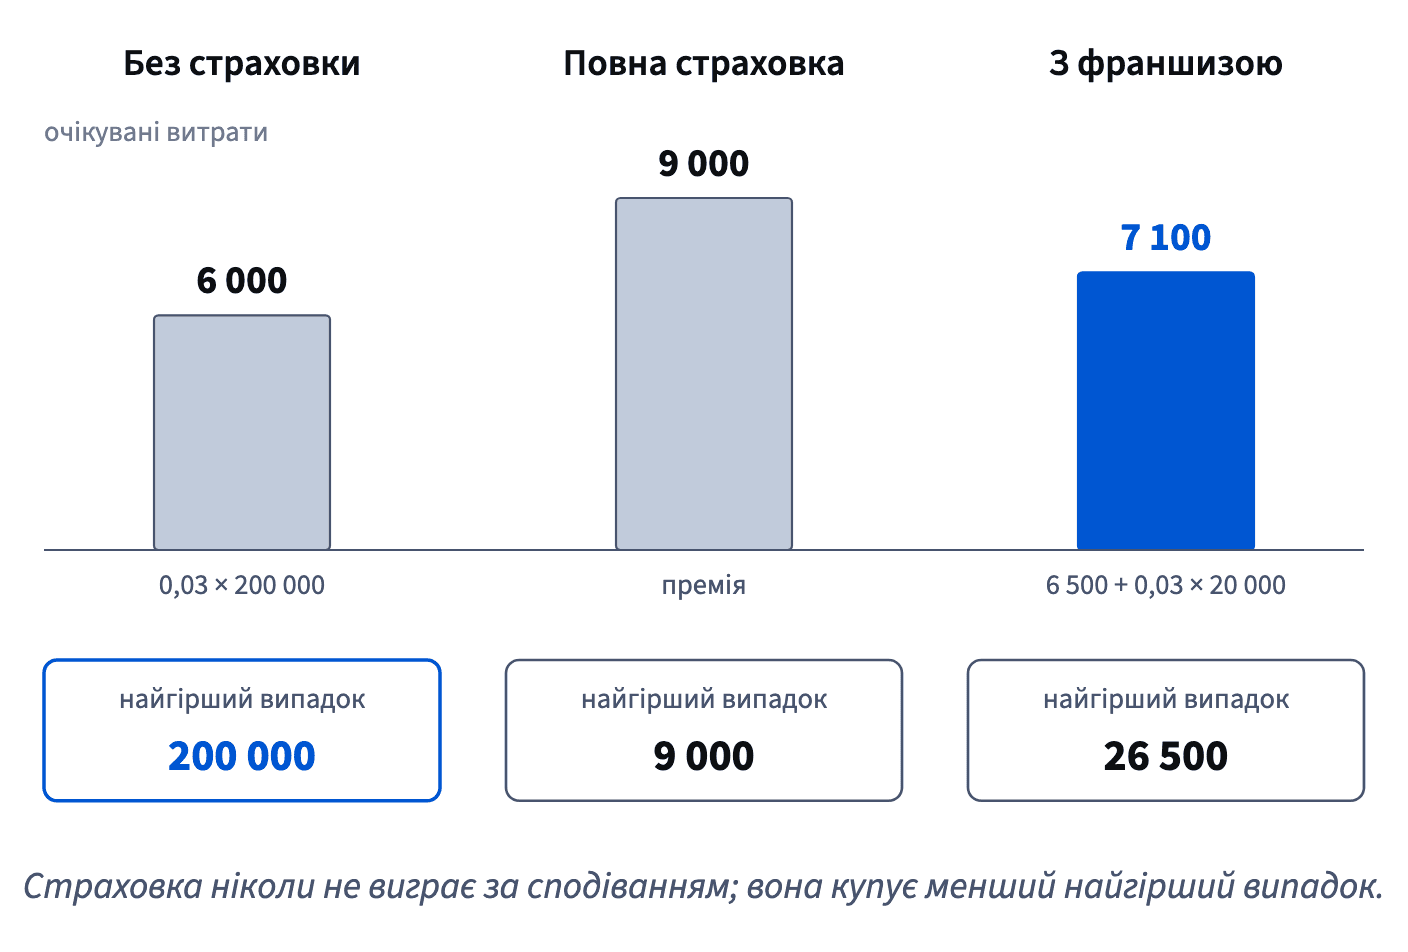
Отже, франшиза вигідна, доки шанс страхового випадку менший за заощадження, поділене на франшизу: 2 500 ÷ 20 000 = 12,5% на рік. За 3% для обладнання вона явно вигідна. Важить і найгірший випадок: обирай франшизу, яку без проблем можна сплатити із заощаджень.
- Так«Франшиза заощаджує 800 на рік і коштує 10 000 у рік зі страховим випадком: вигідна, якщо шанс менший за 8%.»
- Не так«Завжди бери найдешевшу премію.»
Перевір, чи зможеш сплатити франшизу в поганий рік.
Вплив ризику: одиниці мають збігатися
Проєктні команди ранжують ризики тим самим добутком: вплив ризику = імовірність × наслідок. 20% шансу затримки на 10 днів — це вплив 0,2 × 10 = 2 дні. 10% шансу перевитрати на 50 000 грн — це 0,1 × 50 000 = 5 000 грн.
Результат зберігає одиниці наслідку, і додавати чи порівнювати можна лише впливи в однакових одиницях. 2 дні + 5 000 грн — це не 5 002 чогось. Або тримай два підсумки, 2 дні й 5 000 грн, або спершу переведи одне в інше, наприклад оцінивши день затримки в грошах. Якщо день затримки коштує Klasna 3 000 грн утрачених уроків, вплив затримки — 6 000 грн, а разом — 11 000 грн.
Та сама перевірка стосується будь-якого сподівання: усі наслідки в одній сумі мають бути в однакових одиницях.
Як це складається докупи: сподівання зважує кожен наслідок за ймовірністю, додається угода за угодою, оцінює страховку й ризики, а одна ставка все одно закінчується одним наслідком. Наступний урок запускає багато тестів одразу й питає, наскільки ймовірна хоча б одна хибна тривога.
- Так«Ризики: 2 дні затримки і 5 000 грн перевитрати.»
- Не так«Загальний вплив ризиків: 5 002.»
Додано дні й гривні.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи