

Теорія
e, ln, шанси й сигмоїда
ln скасовує степінь, тож розв'язує рівняння для часу; шанси = p ÷ (1 − p), логарифм шансів і сигмоїда p = 1 ÷ (1 + e⁻ᶻ), eᵇ як множник шансів і окупність із відтоком.
~8 хв читання · 9 вправ · 250 балів
Перед початком
Скільки чекати і наскільки ймовірно
Ти знову в Klasna на останньому уроці модуля про зростання. Раз у раз виникають два види питань: «скільки чекати, доки…?» і «наскільки ймовірно, що…?». Обидва потребують двох кнопок калькулятора, до яких у школі, можливо, не доходили руки: e і ln.
Ти за допомогою логарифма дістанеш час із показника степеня, познайомишся з e як числом за неперервним зростанням і перетворюватимеш ймовірності на шанси й назад через S-подібну криву, якою моделі описують результати «так чи ні».
ln скасовує степінь: знаходимо час
Питання про зростання часто звучать як «скільки часу?»: доки гроші подвояться, доки метрика сягне цілі. Тоді невідоме сидить у степені: aᵗ = b. Натуральний логарифм, ln, опускає його вниз, бо ln(aᵗ) = t × ln a. Тож t = ln b ÷ ln a.
Приклад: за скільки гроші подвоюються під 25% на рік? 1,25ᵗ = 2, тож t = ln 2 ÷ ln 1,25 = 0,6931 ÷ 0,2231 ≈ 3,1 року. Перевірка: 1,25³ ≈ 1,95, трохи менше за 2.
ln — це кнопка калькулятора й функція таблиці (=LN). Для цього відношення підходить будь-який логарифм, якщо в чисельнику й знаменнику він той самий.
Допомагають дві звички. Бери ln від множника зростання (1,25), а не від ставки (0,25): ln 0,25 від'ємний і дає нісенітницю. І перевіряй степенем: знайдене t має давати aᵗ близько до b. Спершу відокрем степінь, як в уроці Перетворення формули: знайди те, що потрібно, а потім бери ln.
- ТакПодвоєння під 25%: ln 2 ÷ ln 1,25 ≈ 3,1 року.
- Не такt = ln 2 ÷ ln 0,25
Бери множник зростання 1,25, а не ставку.
Що таке e і чому ln іде з ним у парі
e ≈ 2,718 — стала, як π, і вона виникає із зростання. Візьми 1 під 100% на рік. Нарахуй відсотки один раз — маєш 2. Щомісяця — (1 + 1/12)¹² ≈ 2,613. Щодня — (1 + 1/365)³⁶⁵ ≈ 2,715. Безперервно, тобто як межа (1 + 1/n)ⁿ зі зростанням n, — маєш e.
Тож eˣ — це множник зростання: e^0,5 ≈ 1,65, e¹ ≈ 2,72, e⁰ = 1, e⁻¹ ≈ 0,37. А ln — це степінь e, який дає певне число: ln(eˣ) = x, ln 1 = 0, ln e = 1. Вони скасовують одне одного, як квадрат і квадратний корінь.
Навіщо це тут: логістичні моделі, безперервне зростання й багато формул статистики записані через e та ln. Рахувати e вручну не треба ніколи; треба читати eˣ як «множник», а ln — як «степінь, що дає цей множник».
Орієнтири: ln числа, більшого за 1, додатний, ln числа між 0 і 1 від'ємний, а ln 0 не існує.
- ТакЧитай e⁰ = 1, e¹ ≈ 2,72 і e⁻¹ ≈ 0,37 як множники зростання.
- Не так«e — це те, що дає 100% за один рік.»
Один раз нараховані відсотки дають 2.
Шанси: «так» порівняно з «ні»
Шанси порівнюють «так» із «ні»: шанси = p ÷ (1 − p), де p — імовірність «так», а 1 − p — імовірність «ні»; цю пару розбирає урок p і 1 − p у модулі 7. Якщо 20% учнів після пробного уроку купують пакет, шанси — 0,2 ÷ 0,8 = 0,25, «один до чотирьох»: один покупець на чотирьох, хто не купує.
Орієнтири: p = 0,5 дає шанси 1, «нарівно»; p = 0,75 — 3; p = 0,9 — 9; p = 0,1 — близько 0,11. Шанси йдуть від 0 до нескінченності й швидко ростуть, коли p наближається до 1.
Шанси — не ймовірність. «Шанси 3» — це ні «300%», ні «30%»: це означає, що «так» утричі ймовірніше за «ні», тобто p = 0,75.
Шанси трапляються всюди, де є логістичні моделі, ставки й таблиці 2 × 2. Їхня перевага: множення шансів завжди дає коректні шанси, а множення ймовірності може вивести її за 1.
- ТакКупують 20%: шанси 0,2 ÷ 0,8 = 0,25, один до чотирьох.
- Не так«Шанси 3 — це ймовірність 30%.»
Шанси 3 — це p = 0,75.
Від шансів назад до ймовірності і навіщо логарифм
Щоб перевести шанси назад в імовірність, поділи їх на одиницю плюс вони самі: p = шанси ÷ (1 + шанси). Шанси 1,5 дають 1,5 ÷ 2,5 = 0,6; шанси 0,25 — 0,25 ÷ 1,25 = 0,2. Перевірка вперед: 0,6 ÷ 0,4 = 1,5.
Шанси несиметричні довкола 1. Усе нижче «нарівно» стиснуто між 0 і 1, усе вище розтягнуто до нескінченності. 0,25 і 4 — дзеркальні, один до чотирьох і чотири до одного, але відстані від них до 1 дуже різні.
Логарифм це виправляє. ln 0,25 ≈ −1,39, а ln 4 ≈ +1,39: логарифм шансів симетричний довкола 0, який відповідає p = 0,5. Він іде від мінус до плюс нескінченності, тож модель може вільно додавати внески й ніколи не отримає неможливої ймовірності.
Тому логістичні моделі працюють на шкалі логарифма шансів, z = ln(шанси), і переходять назад до ймовірності лише наприкінці.
- ТакШанси 1,5 → p = 1,5 ÷ 2,5 = 0,6.
- Не так«Шанси 1,5 — це ймовірність 150%.»
Імовірність не може перевищити 1.
Сигмоїда: від бала до ймовірності
Логістична модель підсумовує бал на шкалі логарифма шансів, наприклад z = −1,5 + 0,5 × уроки за перший тиждень. Сигмоїда перетворює будь-який z на ймовірність між 0 і 1: p = 1 ÷ (1 + e⁻ᶻ).
Формула: p — імовірність; z — логарифм шансів, бал, який підсумовує логістична регресія; друга формула, сигмоїда, перетворює будь-який z на p між 0 і 1. · є вище
Значення для цієї моделі: 3 уроки дають z = 0, тож p = 1 ÷ (1 + 1) = 0,5. 5 уроків дають z = 1, тож p = 1 ÷ (1 + e⁻¹) = 1 ÷ 1,368 ≈ 0,73. 1 урок дає z = −1 і p = 1 ÷ (1 + e) ≈ 0,27.
Крива S-подібна: крута посередині, пласка на краях. Біля p = 0,5 крок z сильно зсуває ймовірність, біля 0 чи 1 той самий крок її майже не рухає. До 0 чи 1 вона не доходить ніколи, хоч який великий z.

Порядок дій важливий, як в уроці Порядок дій, відношення і мультиплікатори: спершу z, потім e⁻ᶻ, потім 1 + e⁻ᶻ, потім ділення. Стеж за мінусом: z = −1 дає e⁺¹ у знаменнику.
- Такz = 1: p = 1 ÷ (1 + 0,368) ≈ 0,73.
- Не так«z = 1 означає ймовірність 1.»
z — це бал, а не ймовірність.
eᵇ: коефіцієнт множить шанси
У логістичній моделі коефіцієнт b додається до логарифма шансів. Додавання всередині ln — це множення ззовні, тож одна одиниця змінної більше множить шанси на eᵇ. Вона не додає b до ймовірності.
Приклад: b = 0,5 за урок у перший тиждень означає, що кожен додатковий урок множить шанси покупки на e^0,5 ≈ 1,65. Цілий крок z на 1 множить шанси на e ≈ 2,72: z = 0 — шанси 1, z = 1 — шанси 2,72.
Що це робить з імовірністю, залежить від старту. Візьмімо b = 0,4, множник e^0,4 ≈ 1,49. З p = 0,2 (шанси 0,25) шанси стають 0,37, а p ≈ 0,27; з p = 0,5 (шанси 1) — 1,49 і p ≈ 0,60; з p = 0,9 (шанси 9) — 13,4 і p ≈ 0,93.
Тож у звіті пиши «шанси приблизно в 1,5 раза більші», а переводячи це в імовірність, кажи, від якої стартової точки.
- Такb = 0,7: «шанси покупки приблизно вдвічі більші».
- Не такb = 0,7: «+70% до ймовірності покупки».
b діє на шкалі логарифма шансів.
Окупність із відтоком: коли учасник окупиться?
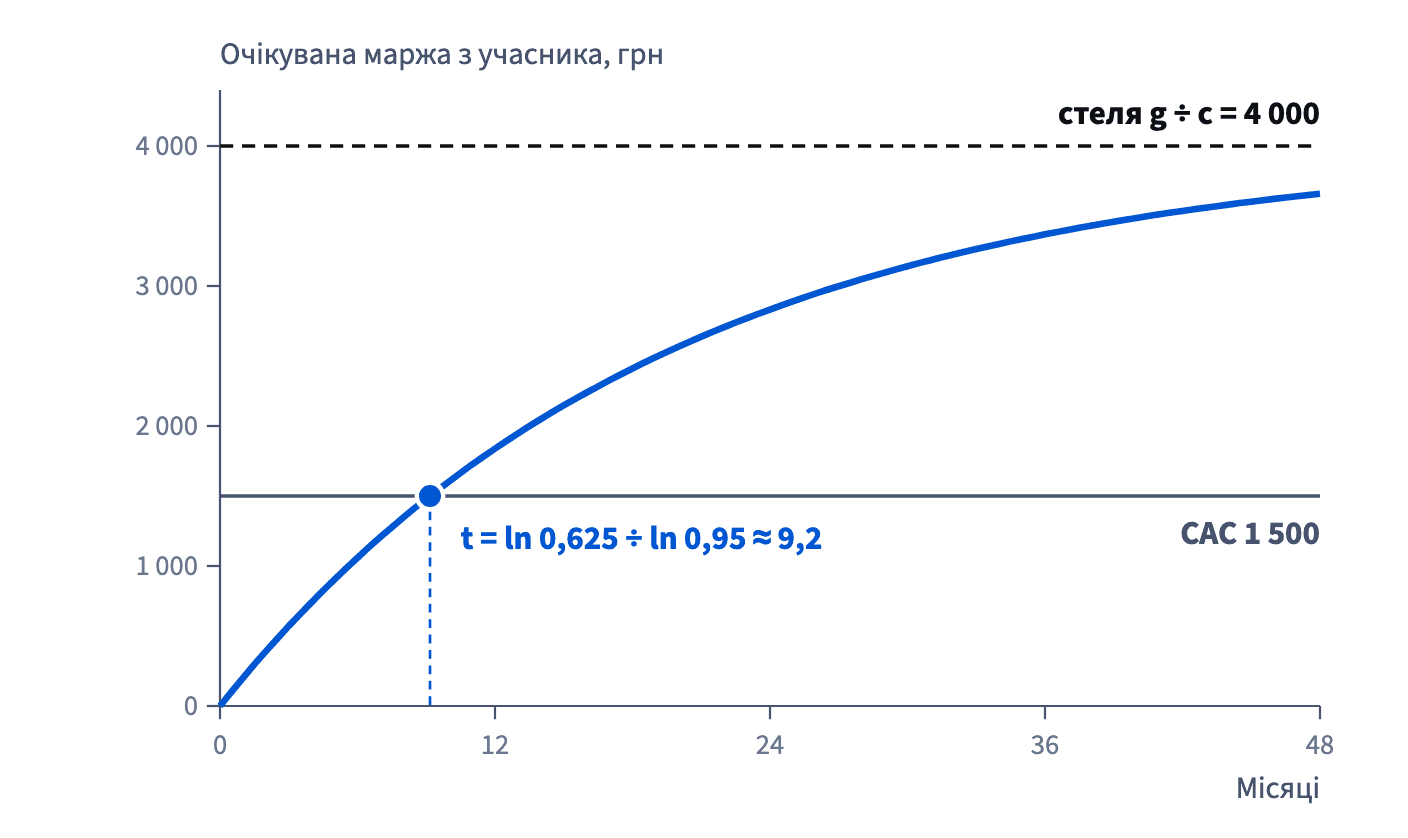
Поєднай скінченну суму з уроку Геометричні ряди з ln. Учасник приносить маржу g на місяць, а відтік c проріджує групу, тож за t місяців очікувана маржа — g × (1 − (1 − c)ᵗ) ÷ c. Окупність — це t, за якого вона дорівнює вартості залучення, CAC.
Перетвори формулу: (1 − c)ᵗ = 1 − CAC × c ÷ g. Візьми ln: t = ln(1 − CAC·c ÷ g) ÷ ln(1 − c).
Приклад: g = 200 грн, c = 5%, CAC = 1 500. 1 − 1 500 × 0,05 ÷ 200 = 0,625; t = ln 0,625 ÷ ln 0,95 ≈ −0,470 ÷ −0,0513 ≈ 9,2 місяця.
Крива вирівнюється до стелі g ÷ c = 4 000, тобто LTV. Якщо CAC дорівнює стелі чи більший, вираз у дужках нуль або від'ємний, ln не має відповіді, і учасник не окупиться ніколи. Спершу перевір стелю.
Як це складається докупи: ln опускає степені, e будує множники зростання, шанси й сигмоїда пов'язують бали з імовірностями, а окупність із відтоком поєднує все це. Модуль 7 переходить до самої ймовірності: доповнення, умовна ймовірність, математичне сподівання й нормальна крива.
- ТакСпершу перевір стелю: CAC 1 500 < 200 ÷ 0,05 = 4 000.
- Не такОкупність = CAC ÷ g = 1 500 ÷ 200 = 7,5 місяця.
Так не враховано тих, хто йде.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи