

Теорія
Складні відсотки
Множники зростання, чому −50%, а потім +50% втрачає чверть, (1 + r)ⁿ, прості й складні відсотки, CAGR із дробовим степенем і перехід між місячними та річними ставками й відтоком.
~9 хв читання · 9 вправ · 250 балів
Перед початком
Модуль 6: зростання і час
Цей модуль відповідає на одне питання: як гроші й метрики змінюються з часом і скільки варті сьогодні гроші з майбутнього? Зростання, що повторюється, перемножується, а не додається, тож кілька відсотків на місяць за рік стають великим числом, а відтік непомітно з'їдає базу, яка весь час меншає. Ти перемножуватимеш множники зростання, рахуватимеш складні відсотки й CAGR, дисконтуватимеш майбутні гроші, підсумовуватимеш геометричні ряди для LTV і познайомишся з e, ln, шансами й сигмоїдою. Цей урок починає зі складних відсотків на прикладі Klasna, онлайн-школи репетиторів, і її Klasna Club.
Множники зростання: відсоткові зміни перемножуються
Відносну зміну, тобто зміну у відсотках, завжди рахують від якоїсь бази, як в уроці Відсотки і відсоткові пункти. Коли зміни йдуть одна за одною, кожна стартує від нової бази, тож просто додати їх не можна.
Вихід — множник зростання: зміна на r стає ×(1 + r). +20% — це ×1,2, −20% — ×0,8, −50% — ×0,5. Ланцюжок змін перемножується: загальний множник — це добуток, а загальна зміна — добуток мінус 1.
Приклад: Klasna Club улітку втратив 50% учасників, а у вересні виріс на 50%. 0,5 × 1,5 = 0,75, тож Club на 25% нижче, а не там, де був. Із 1 000 учасників: 500 після літа, 750 після вересня.
Порядок змін не важить (1,5 × 0,5 — теж 0,75), а от бази важать: падіння, за яким іде зростання того самого розміру, завжди закінчується нижче старту, бо зростання рахується від меншого числа.
Типова похибка — додавати відсотки (−50% + 50% = 0) або усереднювати їх. Спершу перетвори кожну зміну на множник, перемнож, і лише тоді переклади назад у відсотки.
- Так−10%, а потім +10%: 0,9 × 1,1 = 0,99, загалом падіння на 1%.
- Не так«Ми втратили 50%, а потім виросли на 50%, тож ми там, де й були.»
Зростання рахується від половини початкової бази.
Великі коливання: чому середнє відсотків вводить в оману
За великих коливань різниця між додаванням і множенням стає разючою. +300% — це множник 4 (значення плюс ще три таких), −75% — множник 0,25. Разом: 4 × 0,25 = 1, тож значення точно повертається до старту.
Проте просте середнє цих двох відсотків — (300 − 75) ÷ 2 = +112,5% за період. Звіт із таким середнім описує зростання, якого не було: хто протримався обидва періоди, має рівно те, з чим починав.
Асиметрія працює в один бік. Після падіння, щоб відновитися, потрібне більше зростання: −20% вимагає +25%, −50% — +100%, −75% — +300%. Потрібне зростання після падіння f — це 1 ÷ (1 − f) − 1.
Тож коли низку відсотків підсумовують, питай початкове й кінцеве значення або перемнож множники самостійно. Чесне середнє за період — те, що дає той самий кінець зі складними відсотками: це CAGR, про нього далі в уроці.
- ТакПісля −75% для відновлення потрібно +300%: 1 ÷ 0,25 − 1 = 3.
- Не так«+300% і −75% у середньому дають +112,5% за період, тож ми швидко росли.»
Значення закінчило точно там, де почало.
Складні й прості відсотки
Повтори той самий множник зростання n разів — і маєш степінь: FV = PV × (1 + r)ⁿ, де PV — сума сьогодні, r — ставка за період, FV — сума через n періодів. Це складні відсотки: кожен період заробляє і на вже нарахованих відсотках.
Прості відсотки нараховуються лише на початкову суму: FV = PV × (1 + r·n). Вони щоперіоду додають той самий крок, а не множать.
Під 25% на рік на 1 000 000: через два роки прості відсотки дають 1 000 000 × 1,5 = 1 500 000, складні — 1 000 000 × 1,25² = 1 562 500. Різниця 62 500 — це 25% від 250 000 відсотків першого року. Через шість років різниця вже 2 500 000 проти 3 814 697: пряма проти кривої, що загинається вгору.
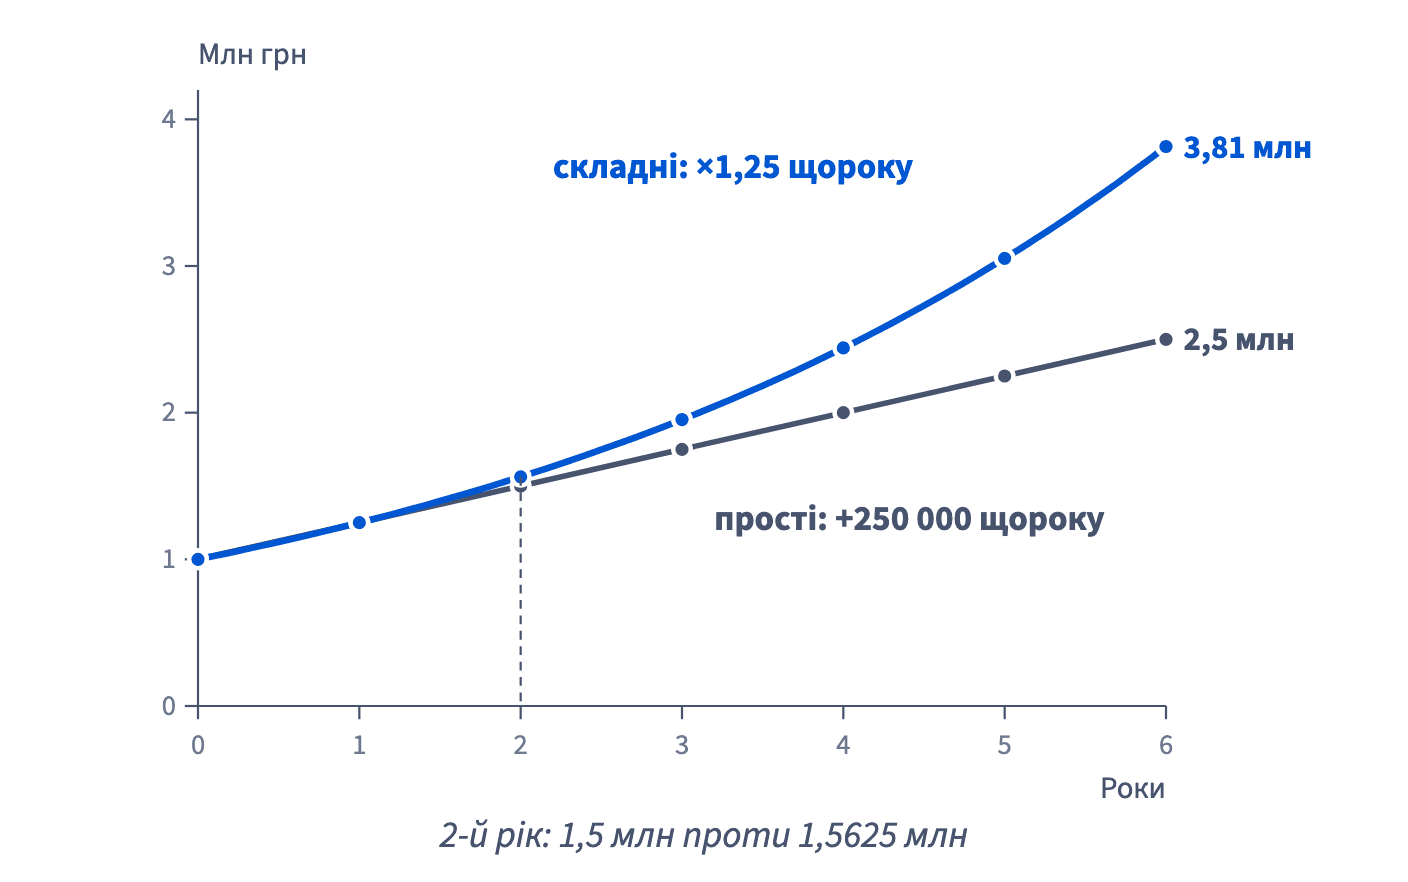
Більшість депозитів, інвестицій і зростання метрик — складні відсотки; деякі короткі позики й пені за прострочку рахують за простими, як показує урок Простий відсоток, дні й річна ставка. Читай умови, перш ніж рахувати.
- Так1 000 000 × 1,25² = 1 562 500 через два роки під 25% зі складними відсотками.
- Не так«25% на два роки — це 50%, тож 1 500 000.»
Це прості відсотки; складні додають ще 62 500.
Місячне зростання за рік: (1 + r)¹²
Ставка за місяць нараховується дванадцять разів, тож річне зростання — це (1 + r)¹² − 1, а не 12 × r.
За 2% на місяць: 1,02¹² ≈ 1,2682, тож рік додає 26,82%. Множення на 12 дає 24% — на 2,82 відсоткового пункта менше. Ці пункти — зростання на зростанні: з другого місяця кожні 2% рахуються від трохи більшої суми.
Різниця росте зі ставкою і з кількістю періодів. За 1% на місяць рік дає 12,68% (проти 12%), за 5% на місяць — 79,59% (проти 60%). Для малих ставок і кількох періодів n × r — непогана швидка оцінка; для всього, що йде у звіт, рахуй степінь.
Як порахувати: у таблиці =(1+0,02)^12-1, на калькуляторі телефона — 1,02 і клавіша xʸ. Завжди кажи, яке число називаєш: «2% на місяць, близько 26,8% на рік зі складними відсотками».
- Так«2% на місяць — близько 26,8% на рік зі складними відсотками.»
- Не так«2% на місяць — це 24% на рік.»
12 × r ігнорує зростання на зростанні.
CAGR: складні відсотки навпаки
CAGR, середньорічний темп зростання, — це складні відсотки навпаки: маючи початкове значення V₀, кінцеве Vₙ і n років, він знаходить стабільну річну ставку, що їх поєднує. CAGR = (Vₙ ÷ V₀)^(1/n) − 1.
Степінь 1/n — це корінь n-го степеня: x^(1/2) — квадратний корінь, x^(1/3) — кубічний. Він скасовує степінь: якщо x³ = 1,4, то x = 1,4^(1/3).
Приклад: Klasna провела 8 000 уроків першої весни і 11 200 — через три весни. Загальний множник — 11 200 ÷ 8 000 = 1,4 (+40%). CAGR = 1,4^(1/3) − 1 ≈ 0,1187, тобто 11,87% на рік. Перевірка: 1,1187³ ≈ 1,40.
Типова похибка — поділити загальне зростання на кількість років: 40% ÷ 3 ≈ 13,3%. За три роки зі складними відсотками 13,3% дають 1,133³ ≈ 1,455 — забагато. Ділення завжди завищує річну ставку.
У таблиці: =(кінець/початок)^(1/n)-1. n — це кількість кроків зростання між двома значеннями, а не кількість значень.
- Так=(11200/8000)^(1/3)-1 дає 11,87% на рік.
- Не так«+40% за три роки — це 13,3% на рік.»
Ділення ігнорує складні відсотки й завищує ставку.
CAGR проти середнього річних дохідностей
Коли річні результати коливаються, їхнє просте середнє завищує зростання, яке насправді було. Чесне середнє — CAGR: стабільна ставка, яка зі складними відсотками дає той самий кінець.
Приклад: накопичувальний фонд за рік виріс на 50%, а наступного впав на 20%. Просте середнє — (50 − 20) ÷ 2 = 15% на рік. Справжній шлях: 1,5 × 0,8 = 1,2, тож за два роки разом +20%, а CAGR = 1,2^(1/2) − 1 ≈ 9,54%. 15% на рік зі складними відсотками дали б 1,15² = 1,3225 — +32% замість справжніх +20%.
Що більші коливання, то більша різниця, бо втрата б'є по більшій базі, ніж зростання після неї. Та сама пастка за двадцять років: у вигаданому ряді річних дохідностей із середнім 6% 100 000 зростають лише до 275 589, а це CAGR 5,2%.
Тож коли називають «середню дохідність», питай, просте це середнє чи складне. Лише складне каже, де гроші опиняться.
- Так+50%, а потім −20%: √(1,5 × 0,8) − 1 ≈ 9,5% на рік.
- Не так«+50% і −20% у середньому — це 15% на рік.»
Фонд разом виріс на 20%, а не на 32%.
Річна й місячна ставки: корінь 12-го степеня
Щоб перевести річну ставку в місячну, спитай: який місячний множник, повторений дванадцять разів, дає річний? Це корінь 12-го степеня: місячна ставка = (1 + R)^(1/12) − 1. У зворотний бік: річна ставка = (1 + r)¹² − 1.
Приклад: 25% на рік рівноцінні 1,25^(1/12) − 1 ≈ 1,877% на місяць, а не 25 ÷ 12 ≈ 2,083%. Ділення на 12 завищує місячну ставку, бо 2,083% на місяць за рік дають більше за 25% (1,02083¹² ≈ 1,28).
Те саме правило працює для будь-якого періоду: квартал — корінь 4-го степеня, тиждень — 52-го.
Це важить в обидва боки. Кредит під «3% на місяць» звучить дрібно, але 1,03¹² ≈ 1,426 — приблизно 42,6% на рік; кредитори знають, яка версія звучить краще. А модель, якій потрібна місячна ставка з річної, мусить добувати корінь, інакше кожен місяць трохи з'їжджає.
У таблиці: =(1+R)^(1/12)-1.
- Так25% на рік = 1,25^(1/12) − 1 ≈ 1,88% на місяць.
- Не так«25% на рік — це 25 ÷ 12 ≈ 2,08% на місяць.»
Дванадцять кроків по 2,08% дають близько 28%.
Річний відтік із місячного
Відтік теж нараховується як складні відсотки, тільки вниз. Якщо щомісяця йде частка c учасників, кожен місяць лишає множник (1 − c), і через дванадцять місяців лишається (1 − c)¹². Річний відтік = 1 − (1 − c)¹².
Приклад: Klasna Club щомісяця втрачає 5% учасників. 0,95¹² ≈ 0,5404, тож із 1 000 учасників через рік лишається близько 540, а річний відтік — близько 46%, а не 12 × 5% = 60%. Щомісячні 5% рахуються від дедалі меншої групи.
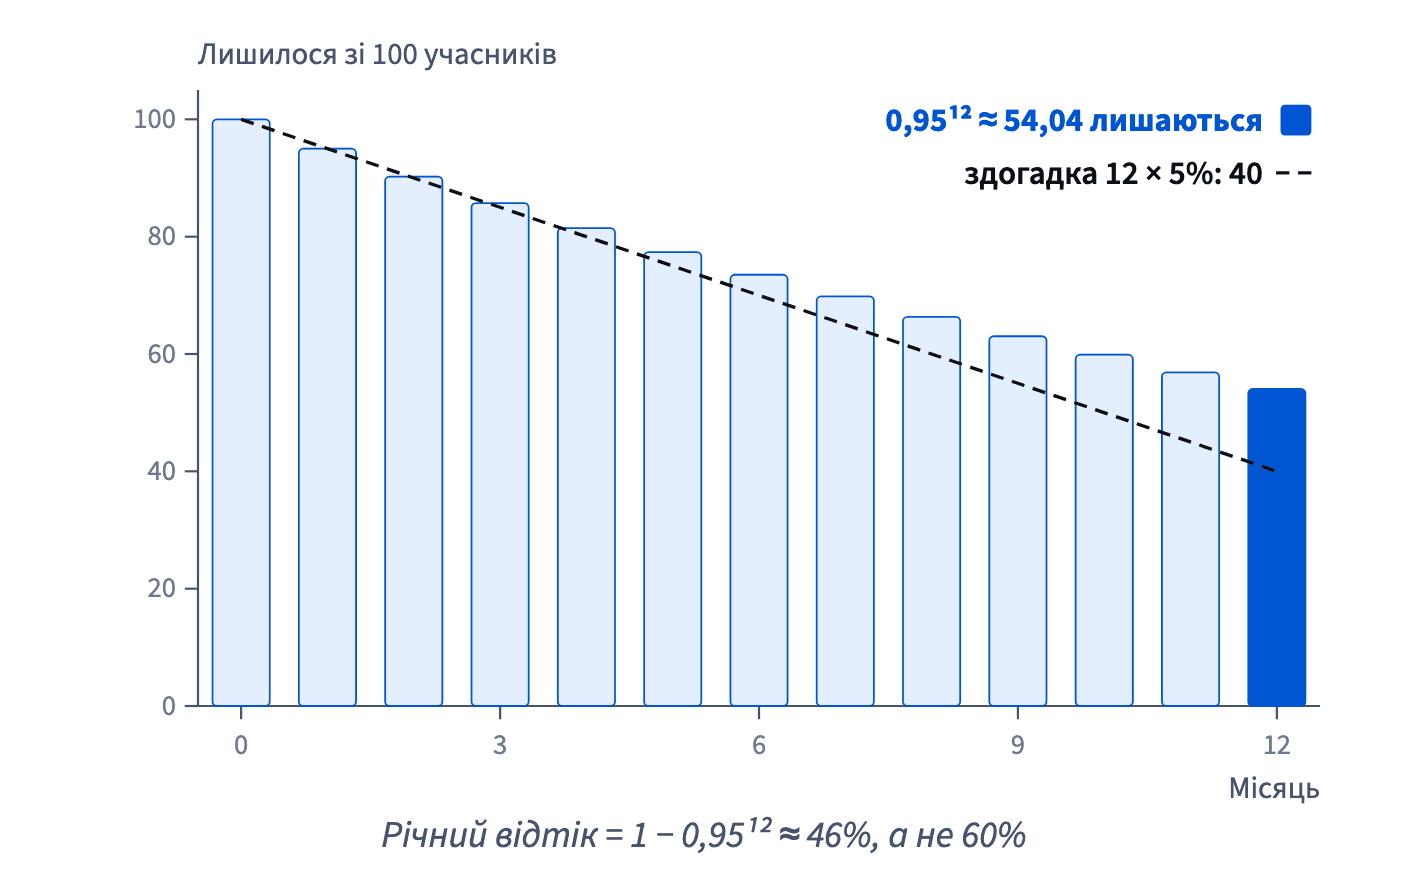
12 × c завжди завищує річний відтік, і різниця росте з c: за 10% на місяць 12 × c дає 120%, що неможливо, а 1 − 0,9¹² ≈ 72%.
Як це складається докупи: кожна зміна — множник зростання, множники перемножуються, повторення стають степенем, а корені скасовують його для CAGR і місячних ставок. Наступний урок запускає складні відсотки навпаки: скільки гроші з майбутнього варті сьогодні.
- Так5% на місяць: 1 − 0,95¹² ≈ 46% на рік.
- Не так«5% на місяць — це втрата 60% на рік.»
Щомісяця губиться 5% від меншої групи.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи