

Теорія
На що ділимо? Пастки знаменника
ARPU чи ARPPU, LTV на користувача когорти чи на того, хто лишився, частка виграних угод з «без рішення» чи без, валова й чиста маржа, концентрація з елементом у сумі та приріст проти контрольної групи.
~8 хв читання · 10 вправ · 250 балів
Перед початком
На що ділимо?
Модуль 3 закінчується в Klasna найтихішим джерелом хибних чисел — знаменником. Червневий дохід Klasna Club відомий, як і кількість активних та платних учнів, але «дохід на учня» залежить від того, на кого саме ділити.
Ти побачиш, як вибір знаменника визначає, на яке питання відповідає відношення, і як помітити порівняння, де два числа поділили на різне.
Один чисельник, два знаменники
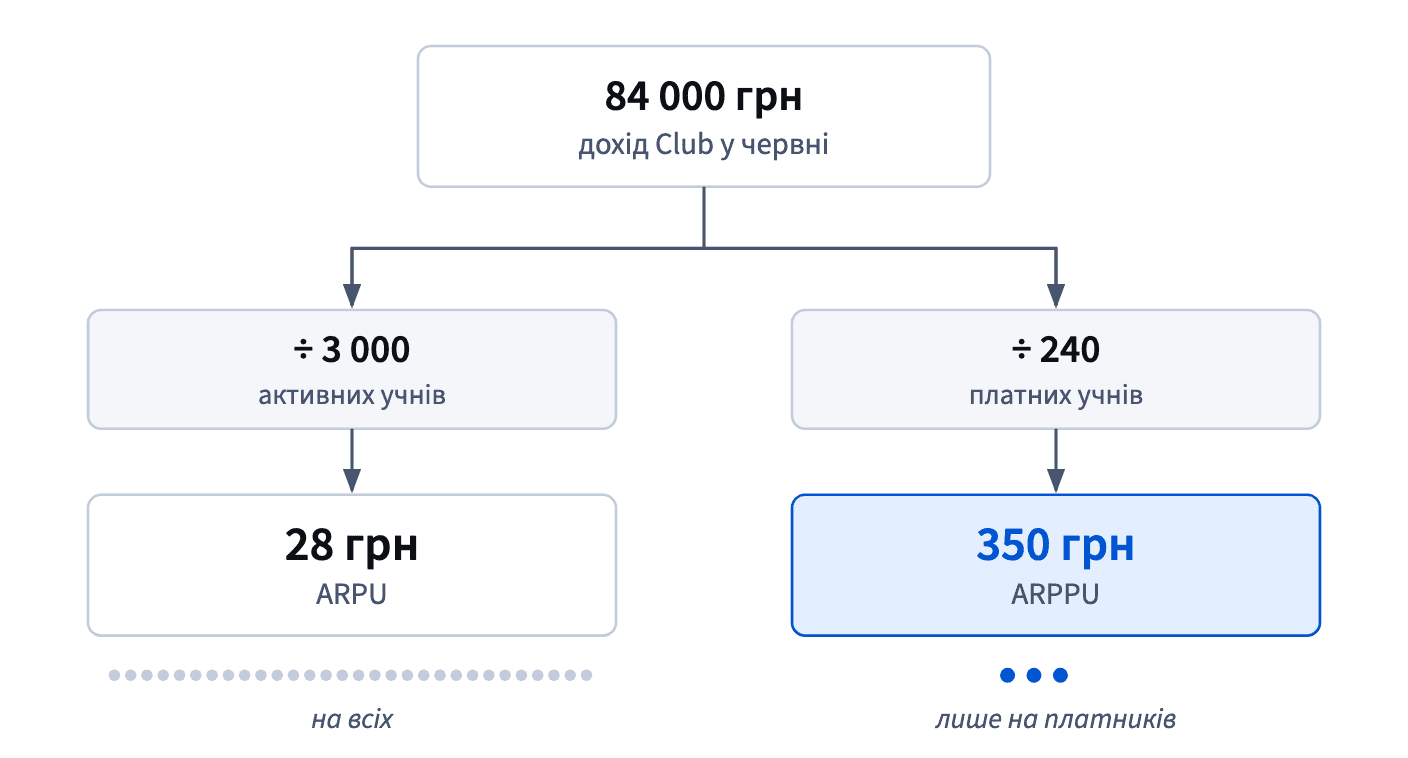
Чисельник метрики зазвичай очевидний, а знаменник вирішує, на яке питання вона відповідає. Klasna Club, щомісячна підписка школи, у червні приніс 84 000 грн, коли активних учнів було 3 000, а платили з них 240.
- На активного учня: ARPU = 84 000 ÷ 3 000 = 28 грн. Відповідає на питання «скільки середній активний учень вартий для Club?»
- На платного учня: ARPPU = 84 000 ÷ 240 = 350 грн. Відповідає на питання «скільки витрачає платник?»
Обидва правильні. Їх пов'язує дерево метрик: ARPU = частка платників × ARPPU = 0,08 × 350 = 28. Коли платять не всі, ARPU завжди менший із двох.
Перш ніж ділити, договори уголос «на ___» і обери знаменник, що відповідає рішенню: для планування доходу з трафіку потрібен ARPU, для цін для платників — ARPPU.
- Так84 000 ÷ 3 000 = 28 грн ARPU; 84 000 ÷ 240 = 350 грн ARPPU
- Не так«Дохід на учня: 350 грн»
На яких саме учнів?
Порівнюй подібне з подібним
Відношення можна порівнювати лише з відношенням із тим самим знаменником. ARPU школи A, 30 грн, і ARPPU школи B, 300 грн, не впорядкуєш: одне ділить дохід на кожного активного учня, інше — лише на платників. Якщо в B платять 10% учнів, її ARPU — 0,10 × 300 = 30 грн, рівно як в A.
Те саме з часом і охопленням. Дохід за місяць проти доходу за квартал, конверсія відвідувачів проти конверсії зареєстрованих, маржа на урок проти маржі на пакет: кожна пара здається порівнянною, але такою не є.
Перш ніж порівнювати числа з різних звітів, перевір три речі: той самий чисельник, той самий знаменник, той самий період. Якщо щось відрізняється, спершу перерахуй одне з чисел або прямо скажи, що вони непорівнянні.
Це найчастіша пастка на слайдах із бенчмарками, де найкраща на вигляд метрика конкурента стоїть поруч із найскромнішою твоєю.
- ТакПерерахувати ARPPU школи B в ARPU, перш ніж порівнювати
- Не такСтавити ARPU школи A в один ряд з ARPPU школи B
Різні знаменники.
LTV на учня когорти, а не на того, хто лишився
Цінність клієнта за весь час приховує ту саму пастку. Когорта з 1 000 учнів до 6-го місяця принесла 1 800 000 грн маржі, і 300 із них досі активні.
- На учня когорти: 1 800 000 ÷ 1 000 = 1 800 грн.
- На того, хто лишився: 1 800 000 ÷ 300 = 6 000 грн.
Друге число виглядає набагато краще поруч із вартістю залучення — саме тому для такого порівняння воно хибне. Гроші пішли на залучення всіх 1 000, зокрема 700, які пішли; маржа, яку вони принесли до відходу, є в чисельнику, тож і в знаменнику їм місце. Ділення на тих, хто лишився, рахує лише переможців — це різновид помилки тих, хто вижив.
Правило: за що заплатили, те й іде в знаменник. Для порівняння з вартістю залучення діли на всіх залучених; числа на того, хто лишився, годяться для опису лояльних клієнтів, якщо їх підписано.
- Так1 800 000 ÷ 1 000 = 1 800 грн поруч із вартістю залучення
- Не так1 800 000 ÷ 300 = 6 000 грн поруч із вартістю залучення
Рахує лише переможців.
Чи входить елемент у суму?
Частка відповідає на питання «яка частина цілого?», тож частина має входити в ціле, на яке ділять. Klasna for Teams, уроки школи для компаній, за минулий квартал заробила 900 000 грн, а найбільший клієнт заплатив 240 000. Його частка — 240 000 ÷ 900 000 = 26,7% доходу.
Ділення лише на інших клієнтів, 660 000, дає 36,4% — частку невідомо чого. Воно порівнює клієнта з рештою, а це відношення, а не частка, і воно навіть може перевищити 100%, коли один клієнт більший за всіх інших разом.
Концентрація важлива для ризику: втрата клієнта, що дає понад чверть доходу, — серйозний удар. Подавай її як частку від загальної суми; а коли потрібно ще й «наскільки він більший за решту», називай це відношенням і пиши із ×: 240 000 ÷ 660 000 ≈ 0,36×.
Перевірка: частки всіх частин цілого в сумі дають 100%.
- Так240 000 ÷ 900 000 = 26,7% доходу
- Не так240 000 ÷ 660 000 = 36,4% під назвою «частка»
Клієнта немає в сумі.
Частка виграних: від ухвалених рішень чи від усіх?
Частка виграних угод має два чесні знаменники, і вони розповідають різне. Нехай із 12 пропозицій 3 виграно, 3 програно конкурентові, а 6 закінчилися без рішення.
- Від ухвалених рішень: 3 ÷ (3 + 3) = 50%. Відповідає на питання «коли клієнт обирає, як часто він обирає нас?»
- Від усіх пропозицій: 3 ÷ 12 = 25%. Відповідає на питання «яка частина наших зусиль із продажу стає угодами?», включно із завислими.
Жодне не хибне, але якщо їх підмінити, це вводить в оману: 50% малюють здорову воронку, хоча половина пропозицій нікуди не веде. Третій знаменник, виграні плюс без рішення, змішує обидва й ні на що не відповідає.
Щоразу підписуй знаменник, а коли завислих багато, показуй обидва числа: «виграно 3 із 12 пропозицій (25%); 50% від тих, де ухвалили рішення».
- Так«Виграно 3 із 12 (25%); 50% від ухвалених рішень»
- Не так«Частка виграних — 50%» без знаменника
Приховує шість завислих пропозицій.
Маржа: прибуток від власного доходу
Валова й чиста маржа мають один знаменник, дохід, і різняться чисельником: валовий прибуток (дохід мінус прямі витрати на надання послуги) чи чистий прибуток (після всього). Обидві — частки доходу, тож обидві нижчі за 100%.
Пастка — знаменник для маркетплейсу. Якщо клієнти платять 1 000 000 грн за уроки, заброньовані через платформу, що лишає собі 20%, дохід платформи — 200 000; решта 800 000 належить репетиторам. За валового прибутку 120 000 валова маржа — 120 000 ÷ 200 000 = 60%. Ділення на 1 000 000, які заплатили клієнти, дає 12%: бізнес здається ледь живим, і таку маржу не порівняєш із маржею жодної іншої компанії.
Тож діли на те, що компанія справді заробляє. Якщо показуєш й загальну суму, яку заплатили клієнти, дай їй окрему назву й не пускай у формули маржі.
- Так120 000 ÷ 200 000 = 60% валової маржі
- Не так120 000 ÷ 1 000 000 = 12% під назвою «маржа»
Ділить на гроші, що належать репетиторам.
База з контрольної групи
Найскладніший знаменник — той, якого не видно: що сталося б і так. Результати кампанії включають людей, які прийшли б і без неї, тож потрібна контрфактична база.
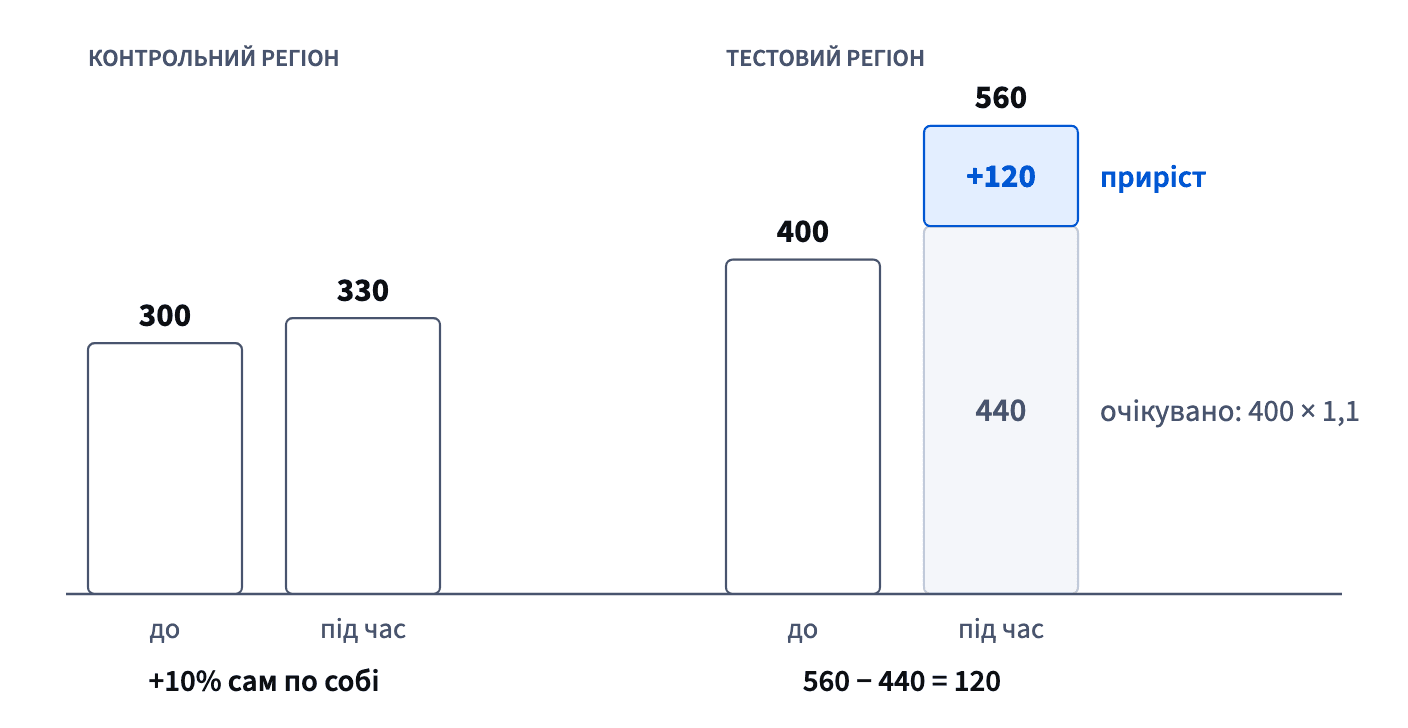
Її дає контрольна група — схожий регіон чи група, де кампанії немає. Якщо контроль за час кампанії виріс із 300 до 330, на 10%, то 400 тестового регіону до кампанії самі собою, найімовірніше, стали б 400 × 1,10 = 440. Кампанії належить лише те, що тестовий регіон отримав понад 440.
Типових помилок дві. Брати за ефект власну зміну тестового регіону «до і після», 560 − 400, і так приписувати кампанії ріст, що стався всюди. І обирати непорівнянний контроль, як-от регіон з іншим сезоном чи аудиторією: тоді його ріст — погана підказка для тестового регіону.
Добрий контроль обирають до старту кампанії, а не тоді, коли результати вже є.
- Так400 × 1,10 = 440 очікувано без кампанії
- Не так«Рекомендацій стало 560 замість 400, отже кампанія додала 160»
Не враховано ріст, який стався б і так.
Інкрементальна вартість: ділимо на те, що додали витрати
Коли базу побудовано, вартість кампанії ділять на те, що вона справді додала. Візьмімо кампанію рекомендацій за 36 000 грн: тестовий регіон виріс із 400 до 560 рекомендацій, а контрольний регіон каже, що 440 прийшли б і так. Факт 560, очікуване 440, приріст = 560 − 440 = 120 рекомендацій. За вартості 36 000 грн це 300 грн за кожну додаткову рекомендацію.
Звіт, де написано 36 000 ÷ 560 = 64 грн за рекомендацію, урахував 440, які прийшли б і так. Ділення на «сиру» зміну, 560 − 400 = 160, дає 225 грн і однаково приписує кампанії ріст, що стався всюди. Інкрементальний CAC рахують так само: додаткові витрати, поділені на клієнтів, яких ці витрати додали.
Як це складається докупи: кожне число модуля 3 — частка чи середнє, і кожному потрібні правильні ваги й правильний знаменник: ціле, якому належить частина, усі, за кого заплатили, і лише те, що витрати справді змінили. Наступний модуль — квадрати, корені й відстані.
- Так36 000 ÷ 120 = 300 грн за додаткову рекомендацію
- Не так36 000 ÷ 560 = 64 грн за рекомендацію
Враховано рекомендації, які прийшли б і так.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи