

Теорія
Переможці, які не повторюють успіху: удача, майстерність і закриті фонди
Де опиняються вчорашні найкращі фонди, як відкидання закритих фондів прикрашає середнє і скільки часу треба, щоб відрізнити майстерність від удачі.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Ставити на переможців?
Досі травень у Zapas. Учора Grace показала, що витрати роблять із середнім активним доларом, а сьогодні Ethan приходить із таблицею 20 активних фондів з 14-річною історією. Його план — показати п'ятірку найкращих і дати користувачам ставити на переможців.
Ти поділиш історію навпіл: обереш переможців за першою половиною й перевіриш їх на другій — це єдина чесна перевірка. А потім подивишся, що результат каже про везіння і вміння.
Вибирай за минулим, перевіряй на майбутньому
Рейтинг фондів за минулою дохідністю завжди має переможця, навіть коли ні в кого немає жодної майстерності. Дані Zapas містять 20 синтетичних активних фондів із 14-річною історією, складених зовсім без майстерності, а один із них усе одно став першим із 9,88% на рік, майже на 3 пункти вище за індекс. Для користувача важливе інше питання: чи фонд, який був високо в рейтингу раніше, лишається високо й потім?
Чесна перевірка ділить історію на дві частини. Перший період — лише для вибору переможців, як зробив би користувач у той момент. Тоді дивишся на другий період, якого вибір не міг бачити. Якщо рейтинг визначає майстерність, переможці лишаться вгорі. Якщо удача — вони розсиплються: хтось вище середини, хтось нижче, майже навмання.
У даних Zapas п'ятірка лідерів першого періоду в другому посіла 13-те, 8-ме, 9-те, 7-ме і 20-те (закрився) місця. Жоден не лишився в п'ятірці, і жоден не обійшов індексний фонд.
Дані графіка
| Фонд | Роки 1–7 | Роки 8–14 |
|---|---|---|
| F19 Star Growth | 9,88 | 4,1 |
| F02 Ottervale Focus | 8,58 | 5,21 |
| F16 Tallowmere Opportunities | 8,18 | 4,52 |
| F18 Fernhollow Select | 7,78 | 5,43 |
| F04 Brackwater Dynamic | 7,67 | 0,56 |
Показати ще 1 рядок
| Індексний фонд | 7 | 6 |
- Так«Обери п'ятірку за роками 1–7, а оцінюй її за роками 8–14.»
- Не так«У цих п'яти фондів найкраща історія за 14 років, отже, саме їх варто мати.»
Рейтинг уже використав ті роки, які нібито передбачає.
Коли переможці розсипаються, це була переважно удача
У даних, складених без майстерності, дохідність кожного періоду — це індекс плюс нова порція удачі мінус комісія. Фонди, яким у першому періоді випала найкраща удача, виглядають зірками. У другому періоді жереб кидають знову, і в середньому їм випадає середня удача, тож вони опиняються десь біля індексу мінус свою комісію. Удача минулого періоду не переходить у наступний.
Саме це видно в даних Zapas: п'ятірка лідерів першого періоду в другому мала в середньому 3,96%, трохи менше за 4,20% усіх 20 фондів і значно менше за 6,00% індексного фонду. Комісії в другому періоді нікуди не ділися, а удача зникла.
Справжні історії фондів виглядають дуже схоже: колишні переможці після витрат здебільшого повертаються до загальної маси. Високе місце в рейтингу каже переважно про те, кому пощастило, і дуже мало про те, кому пощастить. Стабільніше повторюються результати внизу, бо високі витрати повторюються щороку.
Графік: П'ятірка лідерів років 1–7 і їхній результат у роки 8–14 · є вище
- Так«Їхня перевага в першому періоді — переважно удача, тож очікуй приблизно індекс мінус комісії.»
- Не так«Вони сім років обходили індекс, отже, обходитимуть і далі.»
Ефект виживання: фонди, яких уже не видно
Фонди з поганими результатами рідко живуть довго. Їх закривають або зливають з іншим фондом, і їхня історія зникає зі списків. Це ефект виживання (survivorship bias): вибірка лише з тих, хто вижив, виглядає кращою за всю групу, що стартувала.
У даних Zapas 5 із 20 фондів закрилися в роки 9–13, і це були п'ять найгірших фондів другого періоду. Усі 20 мали в роки 8–14 у середньому 4,20% на рік, 15 тих, що вижили, — 5,13%. Відкидання закритих фондів додає 0,93 пункта на рік, яких жоден інвестор не заробив, бо живі люди тримали ці фонди до самого закриття.
Тож коли бачиш «середній активний фонд дав X», запитай, який був початковий список. Чесний знаменник — усі фонди, що існували на початку періоду, разом із тими, що потім зникли. Та сама пастка є в стартапах, застосунках і торгових стратегіях: невдахи перестають звітувати.
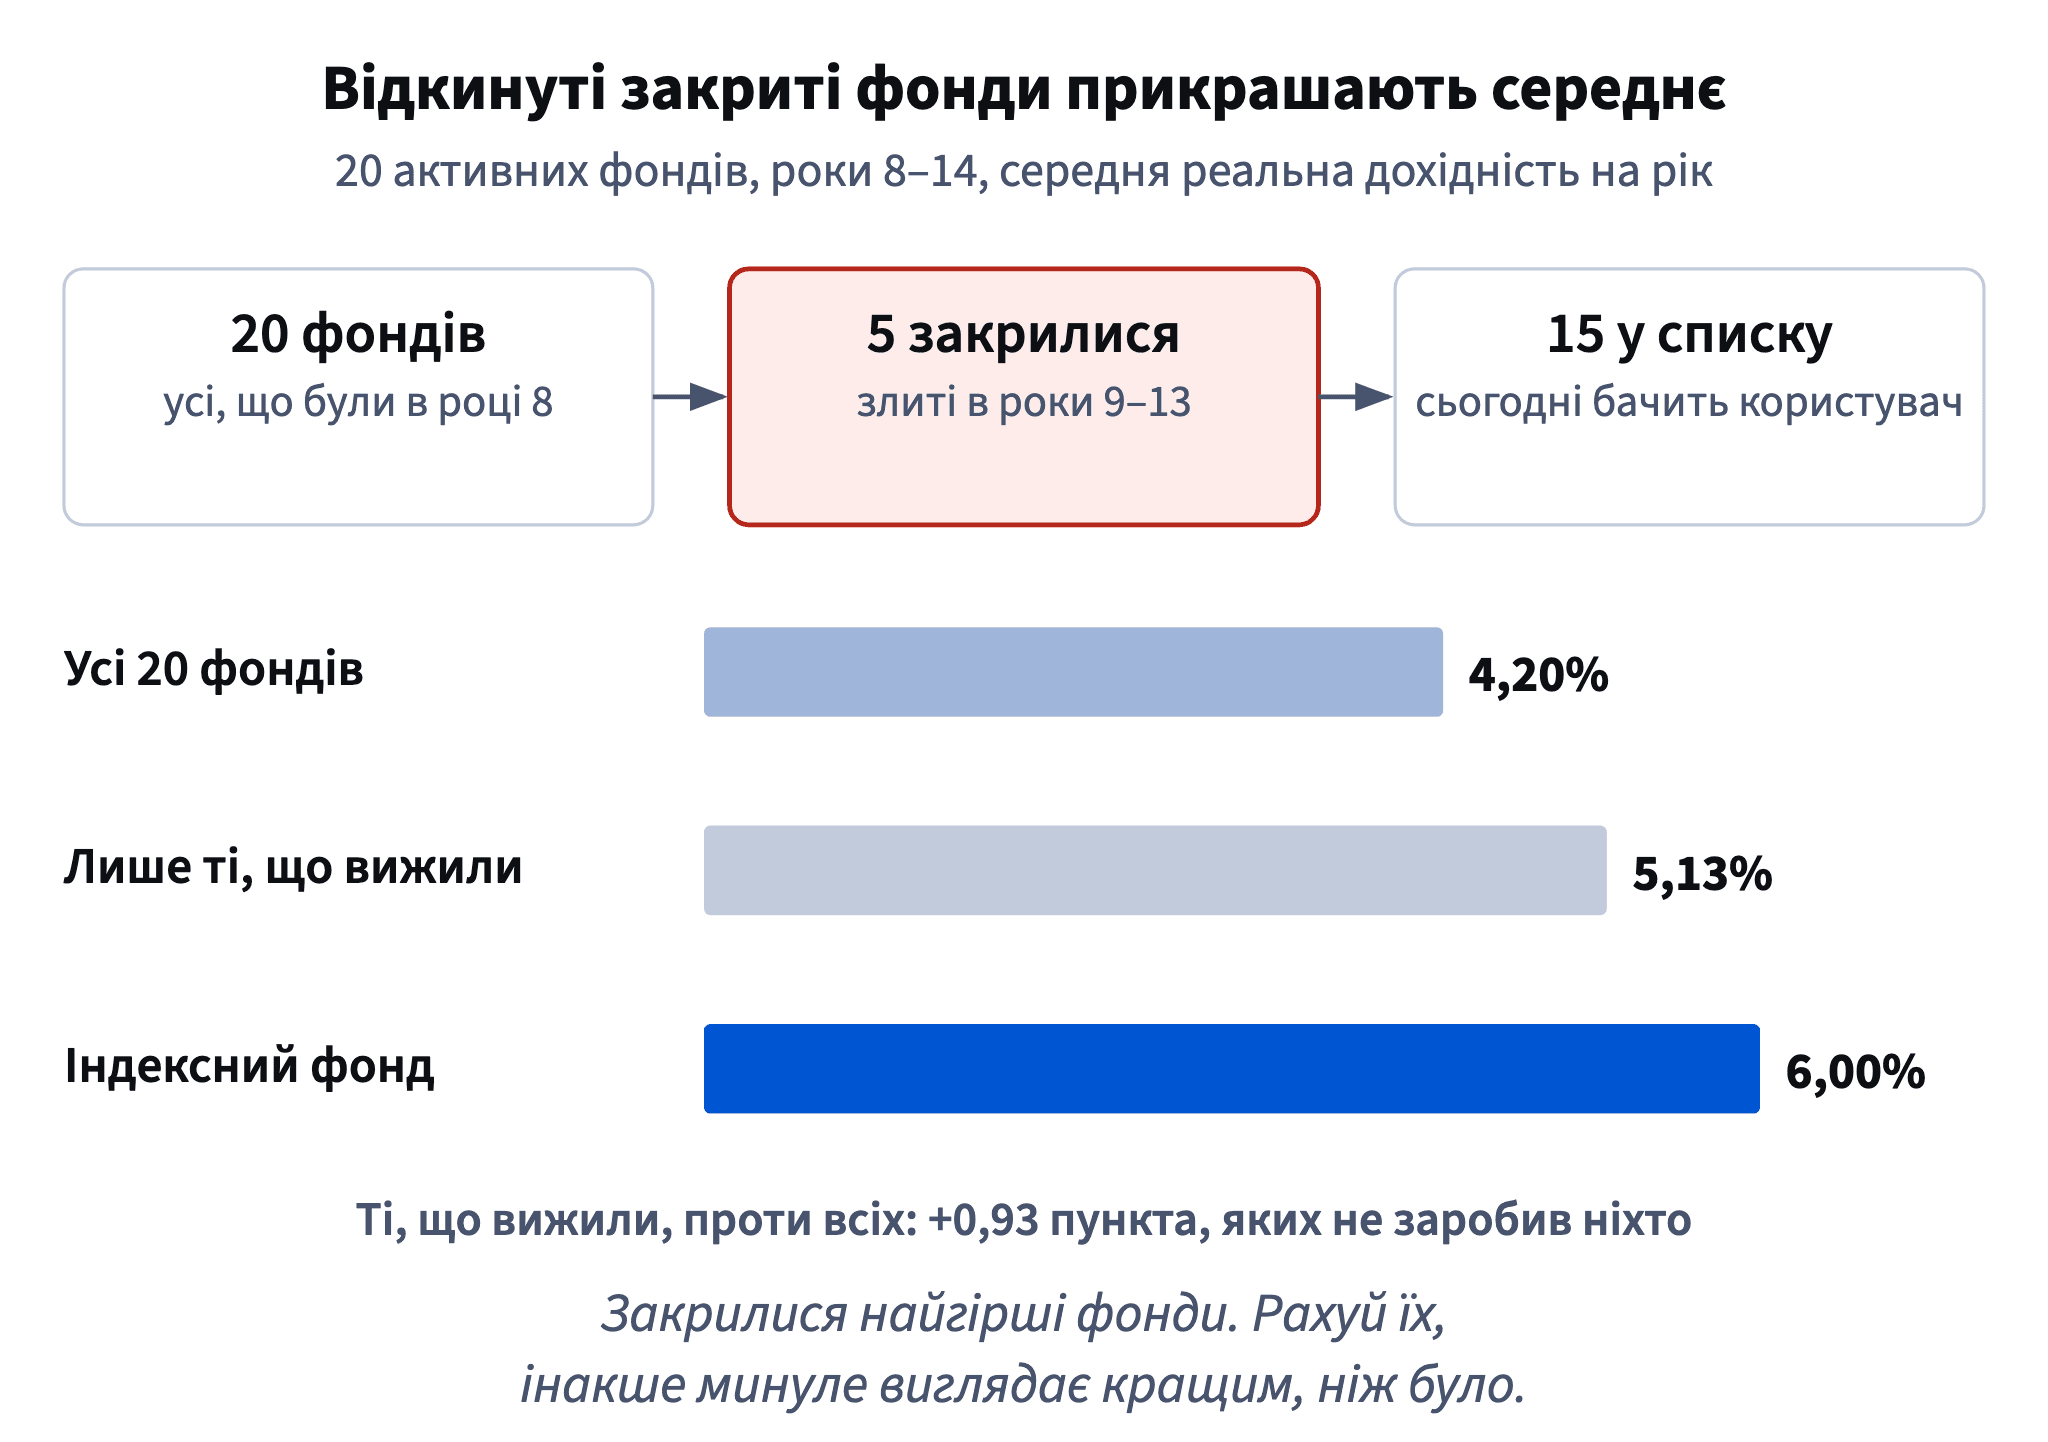
- Так«Усереднюй усі фонди, що існували в році 8, разом із закритими.»
- Не так«Фонди, які сьогодні є на платформі, дали в середньому 5,13%.»
Правда, але оманлива: невдах прибрали зі списку.
Обери знаменник, перш ніж дивитися
Більшість оманливих заяв про дохідність не використовують хибних чисел. Вони використовують зручний список. «Фонди на нашій платформі», «стратегії, що досі працюють», «застосунки в топ-100» — усе це списки, відфільтровані за виживанням, а виживання пов'язане з добрими результатами.
Вихід — визначити список до того, як дивишся на результат: усі фонди, що існували на початкову дату, усі користувачі, що зареєструвалися в березні, усі запущені стратегії. Тоді простеж кожного до кінця періоду, а якщо фонд закрився, рахуй його результат до дати закриття. Саме так побудовано 4,20% для всіх 20 фондів: дохідність закритих фондів рахується до року, коли вони зникли.
Для продукту це ще й питання довіри. Екран порівняння, який мовчки викидає невдах, на запуску виглядатиме краще, а в день, коли хтось це помітить, — гірше.
- Так«Усі 20 фондів, що працювали в році 8, простежені до року 14 або до закриття.»
- Не так«Наші 15 активних фондів обходять інфляцію на 5,13% на рік.»
Майстерність дуже довго ховається в шумі
Річний результат фонду відносно індексу коливається вгору й униз; наскільки він зазвичай відходить — це відхилення від індексу (tracking error). Середнє за n років менш шумне, але лише пропорційно кореню з n: його стандартна похибка — це відхилення ÷ √n. Перевазі можна довіряти, коли вона сягає приблизно двох стандартних похибок.
Підстав реалістичні числа, справжню перевагу 1 пункт на рік і відхилення 6, і отримаєш (2 × 6 ÷ 1)² = 144 роки даних. У семирічної історії стандартна похибка — близько 2,3 пункта, тож перевага у 2–3 пункти за сім років цілком пояснюється самою удачею.
Це практична відповідь на «хтось же має бути добрим»: можливо, але ніхто, навіть самі менеджери, не доведе цього лише за дохідністю впродовж людського життя. Правило √n пояснює урок про стандартну похибку в курсі статистики.
- Так«Перевага 2,9 пункта за 7 років — у межах шуму; вона нічого не доводить.»
- Не так«Сім років — довга історія, отже, перевага — це майстерність.»
Факторні нахили: активна ставка за правилами
Між чистими індексними фондами та тими, хто вибирає окремі акції, є фонди з нахилом: вони дотримуються записаного правила, яке схиляє їх до певного типу компаній, наприклад дешевих відносно прибутку, малих чи нещодавніх переможців. Часто вони дешевші за класичні активні фонди і їх легше пояснити.
Але нахил — це все одно відхилення від ринку. Фонд тримає більше одних компаній і менше інших, тож його результат відрізняється від ринкового, а за арифметикою середнього інвестора хтось інший мусить тримати протилежну позицію. У таких нахилів бували довгі періоди попереду ринку і довгі періоди позаду, достатньо довгі, щоб вичерпати терпіння будь-якого користувача.
Для Zapas правило просте: базовий варіант — глобальний, широкий і зважений за капіталізацією. Усе інше називаємо активною ставкою й оцінюємо відповідно: після всіх витрат і з тією самою обережністю щодо коротких історій.
- Так«Цей фонд схиляється до малих компаній; це активна ставка, і він може роками відставати.»
- Не так«Він дотримується правила, отже, він пасивний.»
Пасивний означає тримати ринок, а не просто дотримуватися правил.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи