

Теорія
Волатильність і типовий поганий рік
Стандартне відхилення річної дохідності, який вигляд мають типовий поганий і найгірший рік для акцій та коротких облігацій.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Чи нормально −12%?
Березень у Zapas, і бета-користувачі дедалі частіше пишуть у підтримку. Найчастіше питання: «У мене −12% за місяць. Це нормально чи щось зламалося?» Ethan хотів би відповісти, що в середньому ринки зростають.
Як PM ти відповідатимеш на багато таких листів, тож цей місяць — про те, скільки можуть втратити користувачі. Сьогодні подивишся, наскільки сильно коливається один рік і який вигляд має типовий поганий рік.
Середній рік — не типовий рік
Середня дохідність стискає багато дуже різних років в одне число. Для Tessaro World за 40 синтетичних років це +10,3% на рік у доларах, але роки за ним — від −30,0% до +34,0%.
Тому середнє мало що каже про наступний рік. У нашій історії 9 із 40 років були збитковими. Користувач, який приходить і рано натрапляє на такий рік, бачить мінус, а не +10%.
Дані графіка
| Рік | Світові акції | Короткі облігації |
|---|---|---|
| 1 | 25,7 | 4,8 |
| 2 | -7,3 | 4,2 |
| 3 | 13,2 | 3,7 |
| 4 | -6,1 | 5,1 |
| 5 | 17,5 | 4,1 |
Показати ще 35 рядків
| 6 | 13,6 | 5 |
| 7 | 20,7 | 4,8 |
| 8 | 9,7 | 4,1 |
| 9 | 18,8 | 4,8 |
| 10 | -4,2 | 3,6 |
| 11 | 6,4 | 4,7 |
| 12 | 14,6 | 4 |
| 13 | 13,1 | 4 |
| 14 | 17,1 | 3,9 |
| 15 | 2,1 | 2,9 |
| 16 | 24,2 | 5,7 |
| 17 | 28,3 | 4,1 |
| 18 | 0,6 | 3,4 |
| 19 | 2,5 | 4,2 |
| 20 | 16 | 3,7 |
| 21 | -22 | 3,9 |
| 22 | -30 | 6,1 |
| 23 | 28 | 4,2 |
| 24 | 18 | 4,4 |
| 25 | 15 | 5,3 |
| 26 | 8,9 | 4,5 |
| 27 | -2 | 5,2 |
| 28 | 14,3 | 4,4 |
| 29 | 11 | 4,4 |
| 30 | -1,9 | 4,1 |
| 31 | 22 | 5,7 |
| 32 | 3,7 | 5,7 |
| 33 | 26,8 | 3,2 |
| 34 | 14 | 3,9 |
| 35 | -4 | 5 |
| 36 | -18 | 6,5 |
| 37 | 6 | 7,5 |
| 38 | 34 | 6,2 |
| 39 | 32,7 | 6 |
| 40 | 29,2 | 4,4 |
Розкид результатів називають волатильністю (volatility): наскільки дохідність коливається навколо середнього. Акції коливаються сильно, короткі облігації — майже ні. Їхня річна дохідність трималася між +2,9% і +7,5% і ніколи не падала нижче нуля.
Для інвестиційного застосунку це означає: кожне «середнє» на екрані потребує супроводу — як часто рік буває збитковим і наскільки поганим був найгірший. Користувачі оцінюють застосунок у погані роки, а не в середні.
- Так«У середньому +10,3% на рік; 9 із 40 синтетичних років були збитковими, найгірший — −30%.»
- Не так«Ринки ростуть приблизно на 10% на рік.»
Середнє, подане як типовий рік.
Стандартне відхилення простими словами
Стандартне відхилення показує, наскільки далеко дохідність зазвичай опиняється від свого середнього. Мале СВ — роки схожі один на одного; велике — вони стрибають.
Для інвестора воно стає корисним, коли перекласти його у два роки, які легко уявити:
- типовий поганий рік = середнє − 1 СВ;
- типовий добрий рік = середнє + 1 СВ.
Для Tessaro World: 10,3 − 14,7 = −4,4% і 10,3 + 14,7 = +25,0%. Для коротких облігацій із середнім 4,635% і СВ 0,970 (в округленні — 4,6 і 1,0): 4,635 − 0,970 = 3,7%, тож навіть їхній поганий рік щось приносить.
Пам'ятай, що смуга не вміщує. У наших даних у неї потрапили 28 із 40 років, тобто приблизно кожен третій рік опинився поза нею, а найгірший, −30,0%, значно нижчий за типовий поганий. СВ описує звичайні коливання, а не найглибше падіння.
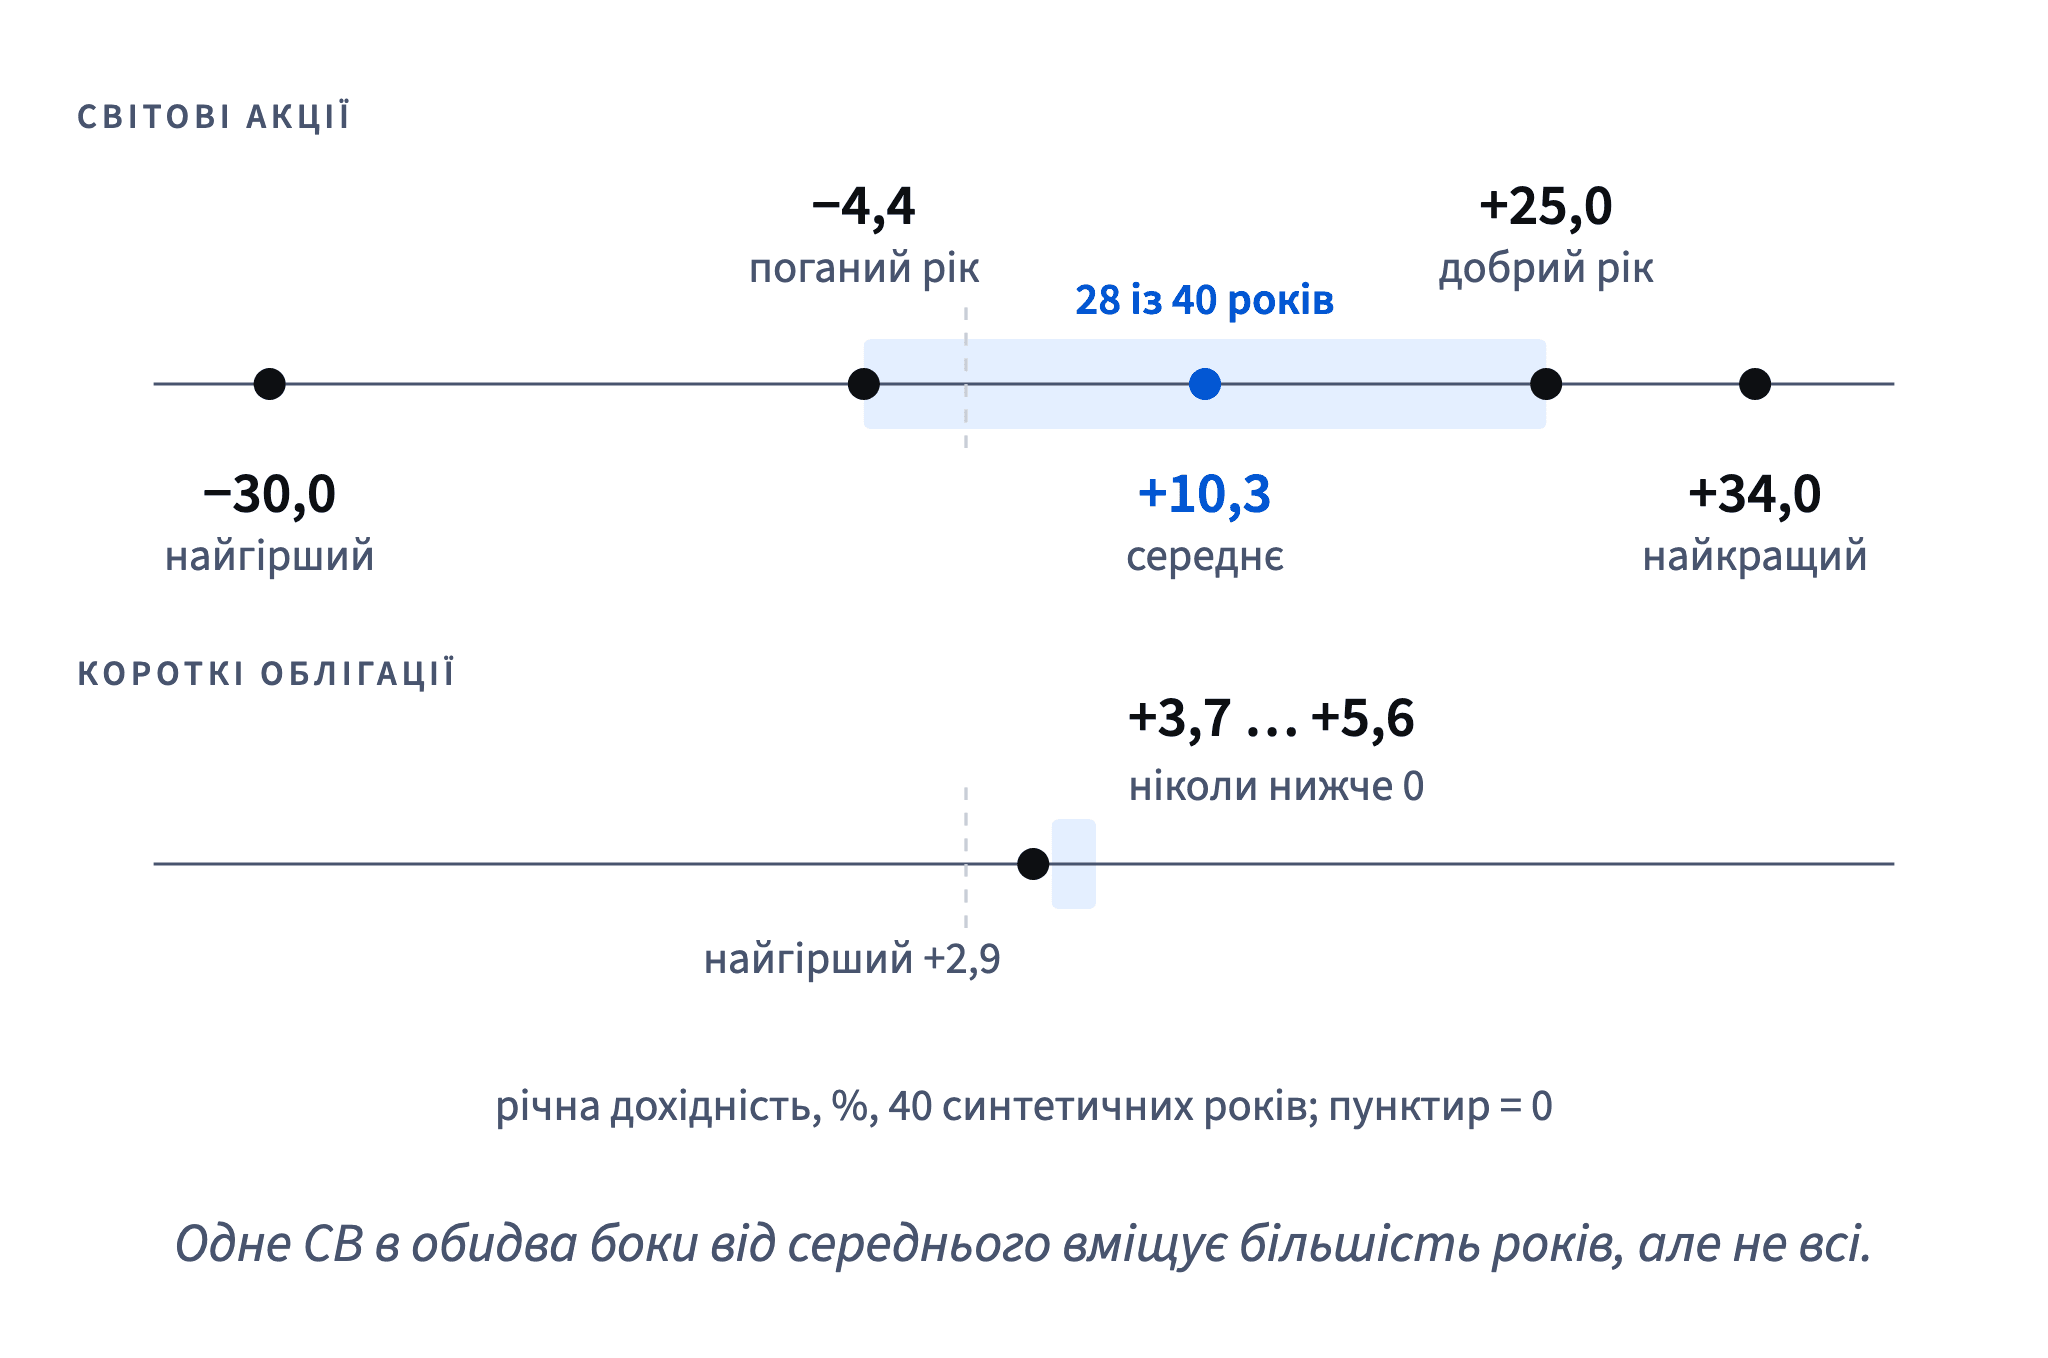
Графік: Річна дохідність Tessaro, 40 синтетичних років · є вище
- Так«У типовий поганий рік ця суміш падала приблизно на 4%; у найгірший із 40 років — на 30%.»
- Не так«Волатильність: 14,7%» — і більше нічого.
Правильно, але більшості користувачів нічого не каже.
Довгострокове середнє і наступний рік
Середня дохідність — це те, що отримали терплячі власники за багато років. Це не прогноз на будь-який окремий рік.
Що ширші коливання, то менше середнє каже про наступні дванадцять місяців. За СВ 14,7 пункту навколо +10,3% наступний рік може бути типовим поганим (−4,4%), типовим добрим (+25,0%) або виходити за обидві межі. За наші 40 синтетичних років найгірший рік дав −30,0%, найкращий — +34,0%.
Середнє стає корисним лише на довгих періодах, коли добрі й погані роки встигли перемішатися. Тому Zapas говорить про горизонти від п'яти років, а обіцянка на перший рік — пастка: користувач, що прийшов перед поганим роком, запам'ятає порушену обіцянку, а не довгострокове середнє.
Короткі облігації — протилежний випадок: їхнє СВ — 1,0, тож наступний рік схожий на їхнє середнє, але саме середнє низьке.
- Так«На 10+ років важить середнє; окремий рік може бути від −30% до +34%.»
- Не так«Очікуйте приблизно +10% за перший рік.»
Три числа, що описують ризик
Одного числа ніколи не досить, щоб описати, наскільки ризикованою відчувається інвестиція. Використовуй три, і кожне відповідає на своє питання:
- Стандартне відхилення: наскільки коливаються звичайні роки? Світові акції — 14,7 пункту, короткі облігації — 1,0.
- Типовий поганий рік (середнє − 1 СВ): який вигляд має звичайне розчарування? Світ −4,4%, короткі облігації +3,7%.
- Найгірший рік: яка найглибша втрата за один рік досі? Світ −30,0% (22-й рік), короткі облігації +2,9%.
Наступний урок додає четверте: наскільки портфель може впасти за кілька років поспіль і скільки часу потрібно, щоб повернутися. Один поганий рік рідко розповідає всю історію: обвал часто розтягується на два.
Пиши всі числа в однакових одиницях і за той самий період: за рік, в одній валюті, номінально чи реально. Місячний найгірший випадок поруч із річним середнім заплутує всіх.
Графік: Річна дохідність Tessaro, 40 синтетичних років · є вище
- Так«СВ 14,7, типовий поганий рік −4,4%, найгірший рік −30,0%.»
Як показувати ризик користувачам
Більшість людей не мислить стандартними відхиленнями. Вони мислять історіями: «наскільки поганим може бути рік?» Рядок про ризик на екрані продукту має відповідати на це питання у грошах чи відсотках, які можна відчути.
Добрий шаблон називає два випадки: звичайний поганий рік і найгірший, який уже траплявся. «У типовий поганий рік це падало приблизно на 4%; у найгірший із 40 синтетичних років — на 30%». Обидва числа беруться просто з даних: 10,3 − 14,7 = −4,4% і −30,0% у 22-му році.
Набір даних · 40 рядків
Ринок Tessaro, 40 синтетичних років (номінальні %, інфляція %)
Перші 5 з 40 рядків
Ще краще — перевести відсотки у гроші: на 10 000 дол. падіння на 30% — це мінус 3 000 дол. на папері. Люди, які заздалегідь уявили це число, менше дивуються, коли це стається.
Чесно позначай джерело. Наші дані синтетичні, і майбутнє може бути гіршим за найгірший рік у них. Слова «досі» чи «в нашій історії» не дають рядку стати обіцянкою.
- Так«На 10 000 дол. найгірший синтетичний рік означав би −3 000 дол. на папері.»
- Не так«Рівень ризику: 4 із 7.»
Оцінка без уявлення про реальну втрату.
Місяці шумніші за роки
Щомісячна перевірка портфеля показує більше червоного, ніж щорічна. В історії Tessaro місяць у середньому давав +0,81% при СВ 3,62 пункту, тож типовий поганий місяць — приблизно 0,81 − 3,62 = −2,8%.
Падіння на 5% і більше траплялися в 25 із 480 місяців, тобто 5,2% часу: приблизно раз на півтора року. Користувач, що інвестує 20 років, зустріне їх більше десятка. Місяць із −10% — рідкість: один раз із 480. Найгірший дав −11,15% у 22-му році.
Набір даних · 40 рядків
Tessaro World помісячно, 40 синтетичних років (%)
Місячна дохідність світового фонду акцій, номінальна, у доларах: 480 місяців. Середній місяць — +0,81% при СВ 3,62 пункту; 25 місяців втратили 5% і більше, один — понад 10%, а найгірший дав −11,15% (22-й рік, березень). Синтетичні дані, створені для цього курсу.
Перші 5 з 40 рядків
Для підтримки й продукту це корисна шкала. «−3% за місяць» — звичайний шум. «−6%» — неприємно, але часто. «−12%» у широкому світовому фонді виходило б за межі всієї нашої історії, тож спершу перевір, чи не тримає користувач щось вужче, як-от тематичний фонд.
Коротші вікна — більше коливань перед очима, але те саме довгострокове зростання.
- Так«Місяць із −5% у нашій історії траплявся приблизно раз на півтора року.»
- Не так«Місяць із −5% означає, що ринок ламається.»
Відповідь підтримки про падіння
Стривоженому користувачеві в короткій відповіді потрібні три речі: відчуття масштабу, перевірка його власної ситуації і чесність щодо того, чого ніхто не знає.
Масштаб: постав його число поруч з історією. «Приблизно кожен двадцятий місяць мав −5% або гірше» перетворює паніку на контекст.
Його ситуація: широкий світовий фонд і вузький тематичний падають дуже по-різному. Подивись, перш ніж заспокоювати: відповідь для тематичного фонду не та, що для світового.
Чесність: ніколи не обіцяй дату чи відновлення. Наш найгірший рік дав −30,0%, і ніхто не знає, чи не буде наступний гіршим. Пов'язуй рішення з горизонтом, на який відкладали гроші, а не з новинами.
Тон — спокійний і простий, без жаргону, і без «не хвилюйтеся»: це знецінює справжнє відчуття і тихо обіцяє те, чого не можна гарантувати.
- Так«Такі падіння трапляються; подивімося, що у вашому портфелі і для чого ці гроші.»
- Не так«Не хвилюйтеся, наступного місяця все повернеться!»
Обіцянка, яку ніхто не може виконати.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи