

Теорія
Податки, декларування доходу і воєнні ризики
Податок на інвестиційний дохід, декларування іноземного доходу, валютні правила під час воєнного стану, документи й доступ для родини.
~7 хв читання · 8 вправ · 250 балів
Перед початком
Податки й важкі часи
Кінець жовтня в Zapas, два тижні до запуску. Як PM ти ще маєш підготувати для центру допомоги дві сторінки: про податки і про те, що відбувається з грошима користувача у важкі часи.
Ethan хотів би написати «Zapas подбає про податки», але дохід з-за кордону податковий резидент України декларує й сплачує сам. Ти розберешся, скільки податку припадає на кожен вид доходу, як пояснити декларування і які ризики воєнного часу сторінка має назвати прямо.
Ставки податку на інвестиційний дохід
Для податкового резидента України станом на жовтень 2027 року (перевір чинні правила):
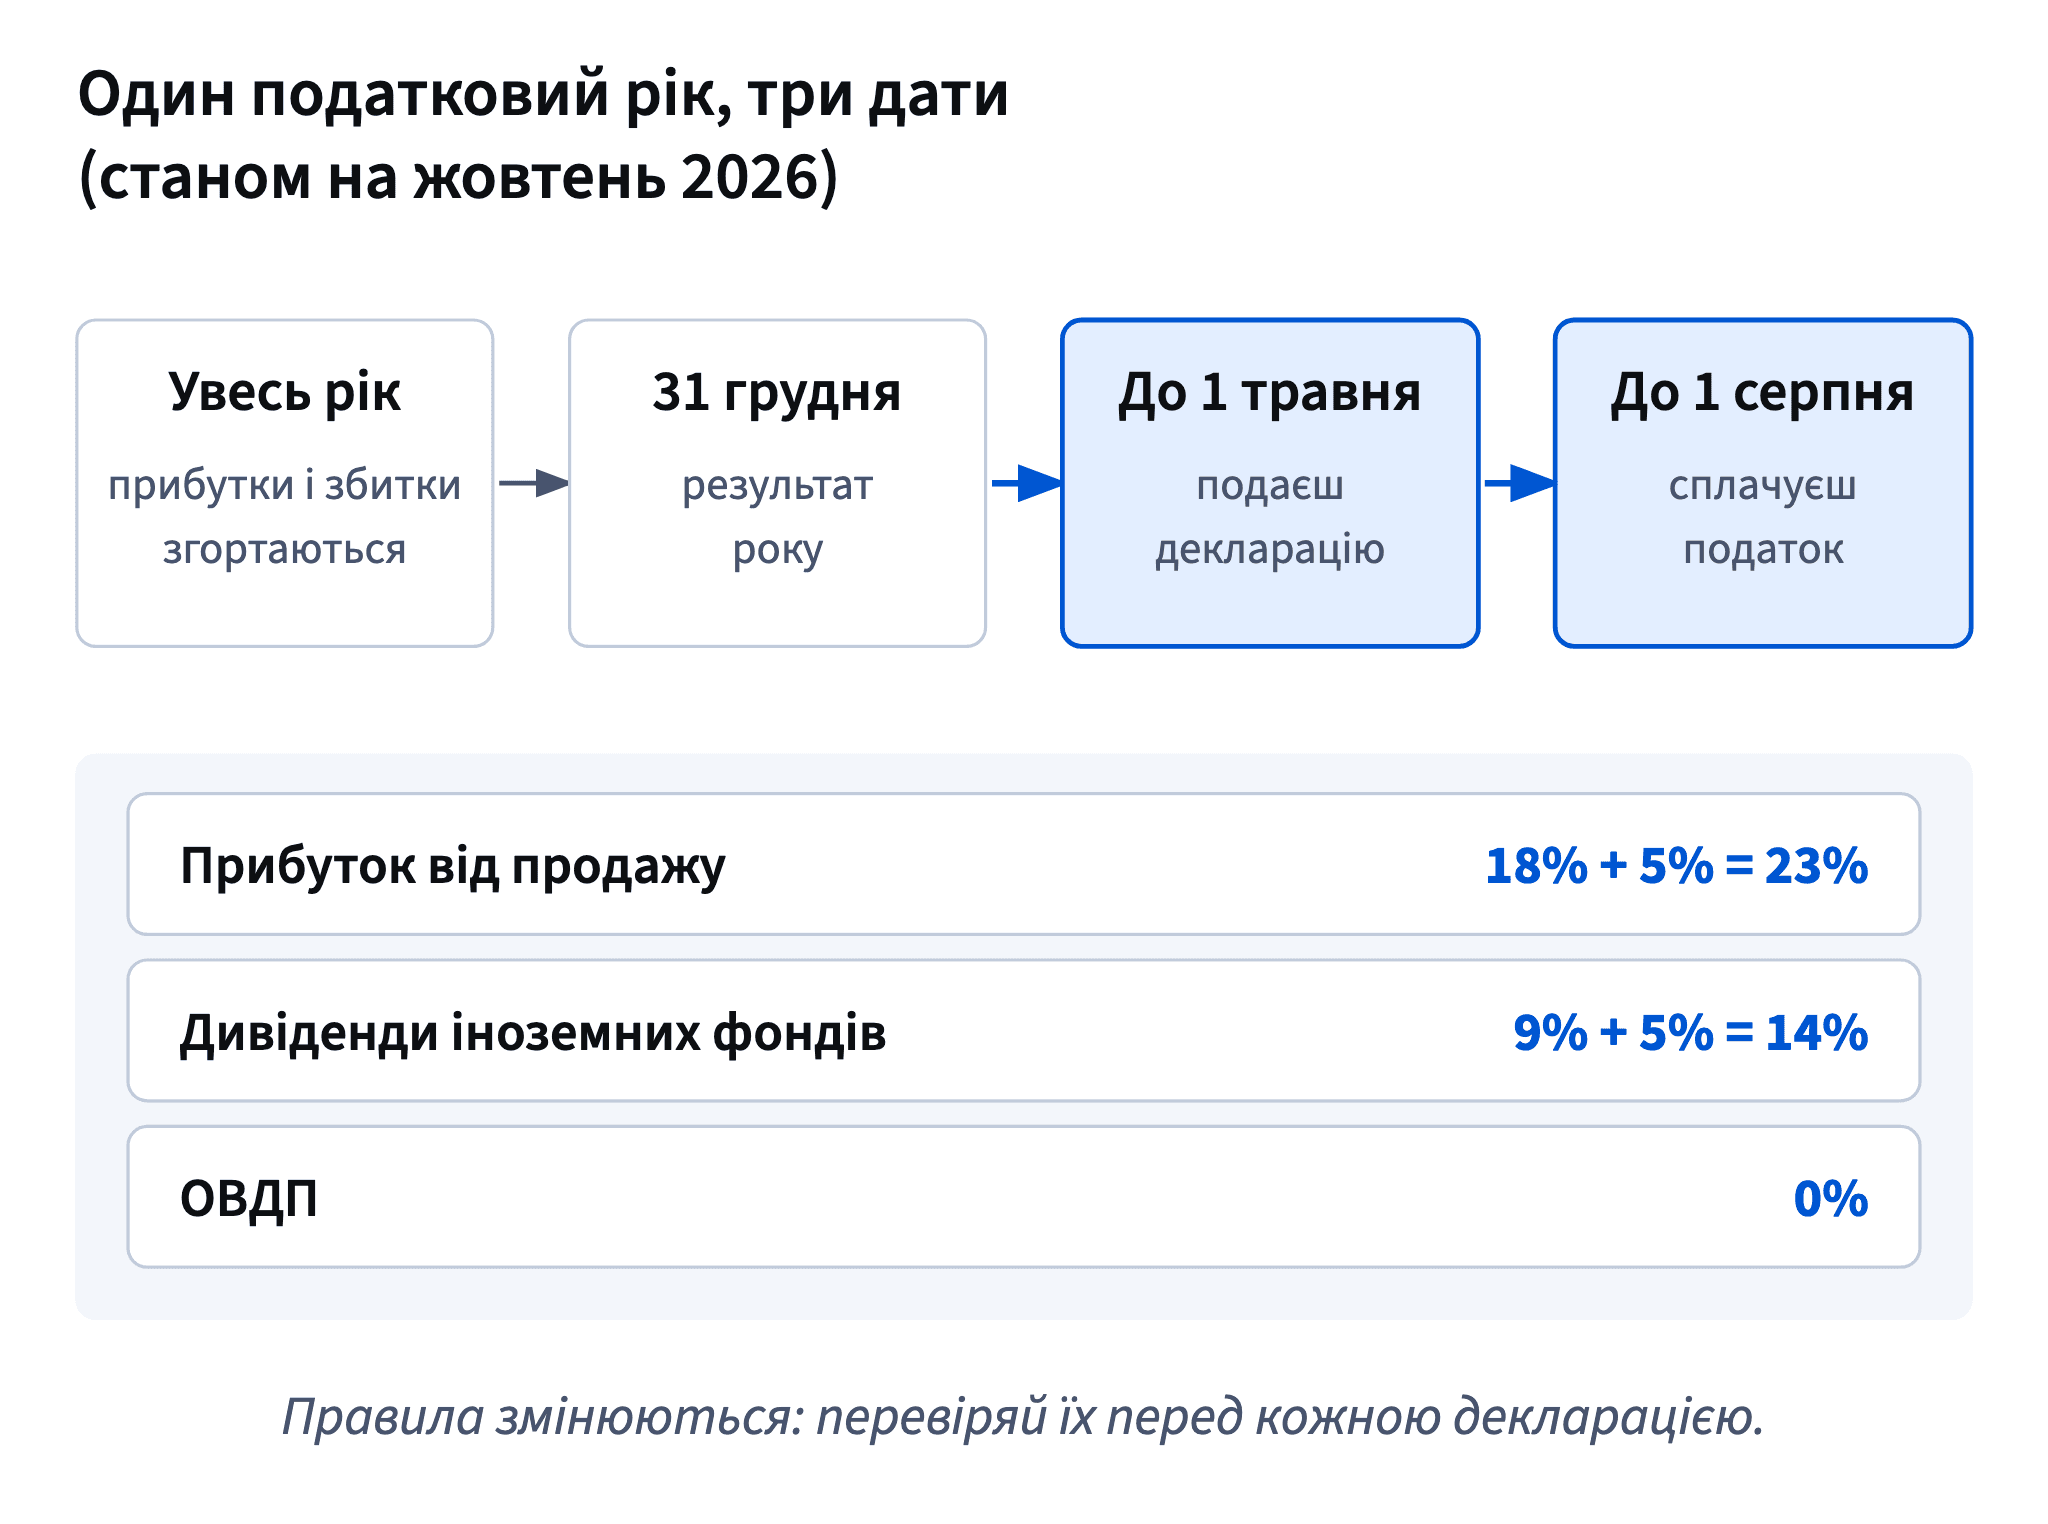
- Інвестиційний прибуток (продаж фондів, акцій чи облігацій, зокрема іноземних): 18% + 5% військового збору = 23% від прибутку. Прибуток = отримане мінус документально підтверджена ціна купівлі.
- Дивіденди іноземних фондів і компаній: 9% + 5% = 14%.
- Відсотки за депозитами й корпоративними облігаціями: 23%; з депозитів податок утримує банк.
- ОВДП: 0% з купонів і з прибутку від продажу чи погашення.
Тож 30 000 грн прибутку з фонду коштують 6 900 грн податку; ті самі 30 000 з купонів ОВДП не коштують нічого.
ФОП на єдиному податку цим не покритий: його інвестиційний дохід оподатковують як дохід будь-якої фізичної особи. А військовий збір із грудня 2024 року — 5%, а не 1,5%, як пишуть старі статті. Ставки змінюються: завжди став дату.
Дані графіка
| Вид доходу | Податок, грн |
|---|---|
| Прибуток від продажу фонду | 230 |
| Відсотки за депозитом | 230 |
| Дивіденди іноземного фонду | 140 |
| Дохід від ОВДП | 0 |
- Так(130 000 − 100 000) × 23% = 6 900 грн
- Не так130 000 × 23% = 29 900 грн
Податок — з прибутку, а не з суми продажу.
Згортання і прибуток у гривнях
Дві деталі змінюють, скільки податку на інвестиції платить резидент України (станом на жовтень 2027 року; перевір чинні правила):
Згортання за рік. Усі інвестиційні операції календарного року об'єднують: прибутки і збитки взаємно зменшуються, і в декларацію йде лише додатний результат року. 30 000 прибутку і 10 000 збитку — податок із 20 000: 4 600 грн замість 6 900.
Прибуток у гривнях. Дохід в іноземній валюті перераховують за курсом НБУ на день операції, а ціну купівлі враховують у гривнях, як її задокументовано під час купівлі. Тож прибуток у гривнях може частково виникати з девальвації, а не з ціни фонду. Як саме оподатковують цю частину, не з'ясовано: джерела розходяться. Не обіцяй користувачам числа; порадь звернутися до податкового консультанта.
Зберігай кожне підтвердження угоди: без документів про ціну купівлі прибуток правильно не показати.
- Так(30 000 − 10 000) × 23% = 4 600 грн
- Не так«Збиток цього року зменшить податок наступного».
Згортання — в межах календарного року.
Дивіденди і чому важить клас часток
Розподільчий фонд виплачує дивіденди; накопичувальний — реінвестує їх усередині фонду.
Для податкового резидента України станом на жовтень 2027 року (перевір чинні правила):
- виплату з розподільчого іноземного фонду оподатковують як іноземний дивіденд: 9% + 5% = 14%, за рік отримання, хоч витрачаєш, хоч реінвестуєш. 2 000 грн дивідендів — це 280 грн податку і рядок у декларації щороку;
- податок, утриманий за кордоном, можна зарахувати в рахунок частини 9% податку на доходи з довідкою іноземного податкового органу; за джерелами, збір 5% цим не покривається й сплачується повністю;
- у накопичувального фонду нічого не виплачують, тож за загальними правилами, схоже, оподатковувати нічого до продажу. Але жодне офіційне роз'яснення цього не підтверджує.
Графік: Податок із 1 000 грн доходу для податкового резидента України, станом на жовтень 2027 · є вище
Тож чесний рядок продукту: «накопичувальні фонди можуть відкладати податок в Україні; це не з'ясовано; запитай податкового консультанта». Ніколи — «жодного податку до продажу».
- Так2 000 × 14% = 280 грн, декларуються за рік отримання
- Не так«Дивіденд реінвестовано, отже, це не дохід».
Щорічна декларація
Дохід із вкладу в українському банку оподатковує банк. Дохід від іноземного брокера (дивіденди, відсотки, прибуток від продажу) — справа самого інвестора. Станом на жовтень 2027 року (перевір чинні правила):
- Протягом року: зберігай підтвердження угод, виписки про дивіденди й довідки про податок, сплачений за кордоном.
- Після 31 грудня: згорни прибутки й збитки року; перерахуй кожну суму в гривні за курсом НБУ на дату операції.
- До 1 травня наступного року: подай річну декларацію про майновий стан і доходи.
- До 1 серпня: сплати податок.
Наприклад, для доходу 2027 року: декларація до 1 травня 2028, сплата до 1 серпня 2028.
Іноземні цінні папери, куплені через український ліцензований брокер, можуть оброблятися інакше; запитай у брокера, що він звітує й утримує. А продукт може полегшити це, не «дбаючи про податки» замість людини: щорічна виписка для кожного користувача з кожною операцією, датою й сумами.
- Так«Твоя виписка за 2027: кожен продаж, дивіденд і дата, готові для декларації до 1 травня 2028».
- Не так«Малі суми декларувати не треба».
Відкладення — не звільнення
Сторінки продуктів люблять фразу «жодного податку до продажу». Для податкового резидента України з накопичувальним іноземним фондом це в кращому разі напівправда, і станом на жовтень 2027 року навіть не підтверджена.
Що відомо: коли ти продаєш, прибуток оподатковують (23% станом на жовтень 2027 року), рахуючи в гривнях проти документально підтвердженої ціни купівлі. Довше тримання може відсунути цей момент; рахунок воно не скасовує.
Що невідомо: чи справді нічого не оподатковується, поки тримаєш накопичувальний фонд. За загальними правилами виплати, яку б оподатковували, немає, але жодне офіційне роз'яснення цього не підтверджує, як не підтверджено й те, що будь-яка виплата фонду вважається дивідендом.
Тож три чесні формулювання: «може відкласти», «не з'ясовано», «запитай податкового консультанта». І одне нечесне, якого варто уникати: «без податків». Відкладення, якщо воно діє, чогось варте: гроші, що пішли б на податок, працюють у фонді до продажу.
- Так«Може відкласти податок до продажу; не з'ясовано; запитай податкового консультанта».
- Не так«Накопичувальний = без податків».
Воєнні ризики для довгого плану
План, що триває десятиліттями в Україні, має пережити не лише падіння ринку. Станом на жовтень 2027 року (перевір чинні правила):
- Правила можуть швидко змінюватися. Валютні обмеження посилили у 2022 році й поступово пом'якшували у 2026. Іноземні цінні папери, куплені через українських брокерів, загалом мали лишатися в депозитарній системі України. Зважай, що правила можуть рухатися в будь-який бік.
- Ланцюжок зберігання. Твої цінні папери проходять ланцюжок: брокер, далі депозитарій чи зберігач. Відокремлення захищає їх у разі банкрутства фірми; компенсаційної схеми для інвесторів у цінні папери в Україні не було. Знай, хто що тримає.
- Ризик країни й валюти. Розподіляй довгострокову частину між валютами і, де це законно, країнами; безпечну частину для близьких цілей тримай у валюті витрат.
- Доступ для родини. Коротка записка: що є, де, в якій фірмі, де документи. Спадкування може тривати місяці, а за кордоном може знадобитися судова процедура. За джерелами, український податок на спадщину для родини першого ступеня — 0%.
Повний посібник: Документи й доступ: якщо щось станеться.
- Так«Записка для родини: світовий фонд через [ліцензованого брокера], виписки в синій теці, контакт: служба підтримки».
- Не так«Розберуться з мого телефону».
Як писати про податки, не даючи податкових порад
Сторінка продукту про податки має бути корисною і водночас не перетворюватися на персональну податкову консультацію. Робочий шаблон:
- Наведи загальне правило з датою: «Станом на жовтень 2027 року податковий резидент України сплачував…»
- Скажи, хто що робить: іноземний дохід користувач декларує і сплачує сам; з депозитів утримує банк.
- Дай строки: декларація до 1 травня, сплата до 1 серпня наступного року.
- Познач, що не з'ясовано: оподаткування накопичувальних фондів, частина гривневого прибутку від девальвації.
- Відсилай далі: «перевір чинні правила або запитай податкового консультанта».
- Допомагай із документами: щорічна виписка з кожною операцією, датою й сумою.
Уникай «без податків», «податково вигідно», «ми ведемо твої податки» і всього, що звучить як обіцянка щодо ситуації конкретної людини.
- Так«Станом на жовтень 2027 року… Перевір чинні правила або запитай податкового консультанта».
- Не так«Із Zapas для тебе без податків».
Головний абзац сторінки про податки
Головний абзац сторінки допомоги про податки має дати користувачу зрозуміти свої обов'язки за одне прочитання, не вдаючи персональну консультацію. П'ять елементів:
- Ставки з частинами: 23% з прибутку (18% + 5%), 14% з дивідендів іноземних фондів (9% + 5%), 0% з ОВДП, станом на жовтень 2027 року.
- Згортання: прибутки і збитки за календарний рік взаємно зменшуються; податок — із прибутку, а не з суми продажу.
- Хто і коли: користувач декларує іноземний дохід до 1 травня наступного року і сплачує до 1 серпня, у гривнях за курсом НБУ.
- Що не з'ясовано: накопичувальні фонди і частина прибутку від девальвації; запитай податкового консультанта.
- Дата і посилання: «перевір чинні правила», плюс щорічна виписка від продукту.
- Так«Станом на жовтень 2027: 23% з прибутку, 14% з іноземних дивідендів; декларуєш до 1 травня».
- Не так«Військовий збір — 1,5%».
Застаріло з грудня 2024 року.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи