

Теорія
Акції чи облігації: здатність ризикувати, готовність ризикувати і твоя робота
Як поводилися різні суміші акцій і облігацій і як горизонт, дохід і нерви визначають співвідношення.
~5 хв читання · 6 вправ · 250 балів
Перед початком
Скільки в акціях?
Досі липень у Zapas. Облігації вже не «безпечна» частина, тож сьогодні ви з Grace вирішуєте, скільки кожного модельного портфеля піде в акції, а скільки — в облігації.
Grace прогнала шість сумішей, від самих облігацій до самих акцій, крізь сорок синтетичних років Tessaro. Ти порівняєш, скільки заробила кожна суміш і як глибоко падала, і відділиш, скільки ризику користувач може собі дозволити, від того, скільки він здатен витримати.
Більше акцій: вищий фінал і важча дорога
На довгих відрізках акції заробляли більше за облігації, тож суміш із більшою часткою акцій зазвичай закінчує вище. У синтетичній історії Tessaro геометрична реальна дохідність крок за кроком зростає від 1,7% на рік для 0/100 до 5,9% для 100/0, а 1 000 дол. перетворюються на 1 932 або на 9 875 дол.
Інші стовпчики теж ростуть, але в поганий бік. Найгірший реальний рік — від −12,7% до −31,8%, найбільше падіння — від −22,8% до −48,2%, а 100/0 провела 11 років нижче свого колишнього піку.
Набір даних · 6 рядків
Модельні суміші за 40 синтетичних років, у реальному вимірі
Акції — Tessaro World; облігації — половина Tessaro Short Bonds, половина Tessaro Long Bonds; ребалансування щороку наприкінці. avg/geo — середня арифметична/геометрична реальна дохідність на рік; worst_real_year_pct і worst_year — найгірший рік; max_drawdown_real_pct — від року піку до року дна; years_underwater — від піку до повернення вище нього (not_by_40 — досі нижче наприкінці 40-го року); real_value_of_1000 — вартість 1 000 дол. через 40 років. Синтетичні дані.
Перші 5 з 6 рядків
Складний відсоток робить розрив наприкінці величезним, але він дістається лише тому, хто лишається в ринку під час кожного падіння. Користувач, який продав на півдорозі вниз, не отримає ні фіналу, ні відновлення. Тому суміш вибирають за падіннями, які людина здатна пережити, а фінал — це нагорода за те, що вона їх пережила.
Дані графіка
| Акції/облігації, % | Дохідність на рік | Найгірший рік | Найбільше падіння |
|---|---|---|---|
| 0/100, лише облігації | 1,7 | -12,7 | -22,8 |
| 20/80 | 2,7 | -15,1 | -25,2 |
| 40/60 | 3,6 | -17,6 | -27,6 |
| 60/40 | 4,4 | -20 | -30 |
| 80/20 | 5,2 | -24,3 | -38 |
Показати ще 1 рядок
| 100/0, лише акції | 5,9 | -31,8 | -48,2 |
- Так«100/0 закінчила з 9 875 дол., але дорогою впала на 48,2% і поверталася 11 років.»
- Не так«Бери суміш із найвищим фіналом.»
Фінал заробляє лише той, хто тримається під час падінь.
Описуй суміш трьома числами ризику
Одне число волатильності ховає те, що відчувають користувачі. Описуй кожну суміш трьома речами:
- найгірший рік: найглибша втрата за один календарний рік, після інфляції;
- найбільше падіння (максимальна просадка): наскільки суміш опустилася від піку до дна, можливо, за кілька років;
- час під водою: скільки років минуло, доки вона повернулася вище колишнього піку.
У даних Tessaro найбільше падіння зростає від −22,8% (0/100) до −27,6% (40/60), −30,0% (60/40), −38,0% (80/20) і −48,2% (100/0). До 60% акцій падіння тримаються близько одне до одного; вище цього головним стає обвал акцій у 21–22 роках, і падіння стрибають.
Показуй усі три поруч із дохідністю. «4,4% на рік, найгірший рік −20,0%, найбільше падіння −30,0%, 6 років під водою» дає користувачеві уявити поганий період ще до вибору.
Графік: Реальна дохідність проти найгіршого року і найбільшого падіння за сумішшю · є вище
- Так«60/40: 4,4% на рік реально; найгірший рік −20,0%; найбільше падіння −30,0%; 6 років під водою.»
- Не так«60/40: середній ризик.»
Підпис без чисел нічого не каже користувачеві про погані роки.
Малі коливання — це ще не малий ризик
Портфель із самих облігацій коливається менше, але має власні ризики. Перший — інфляція: у роки інфляції Tessaro, 35–37, облігації втратили вартість у реальному вимірі, і суміші 0/100 та 20/80 наприкінці 40-го року досі були нижче свого реального піку 34-го року. Суміш 60/40, яка просіла тоді ж, повернулася вище піку через 3 роки після дна.
Датасет: Модельні суміші за 40 синтетичних років, у реальному вимірі · є вище
Другий — замалий ріст. За 1,7% на рік реально 1 000 дол. стали 1 932 дол. за сорок років; 60/40 дала 5 700 дол. Для довгої мети портфель, який ледь випереджає інфляцію, може не досягти мети навіть без жодного обвалу.
Тож «обережний» означає вибір, який ризик нести. Короткий горизонт несе ризик падіння, тож менше акцій. Довгий горизонт несе ризик недостатнього росту, тож певна частка акцій теж є частиною обережності.
- Так«Облігації коливаються менше, але в роки інфляції втратили вартість і до 40-го року не відновилися.»
- Не так«Самі облігації — це нуль ризику.»
Здатність ризикувати і готовність ризикувати
Два окремі питання визначають, скільки портфеля може піти в акції.
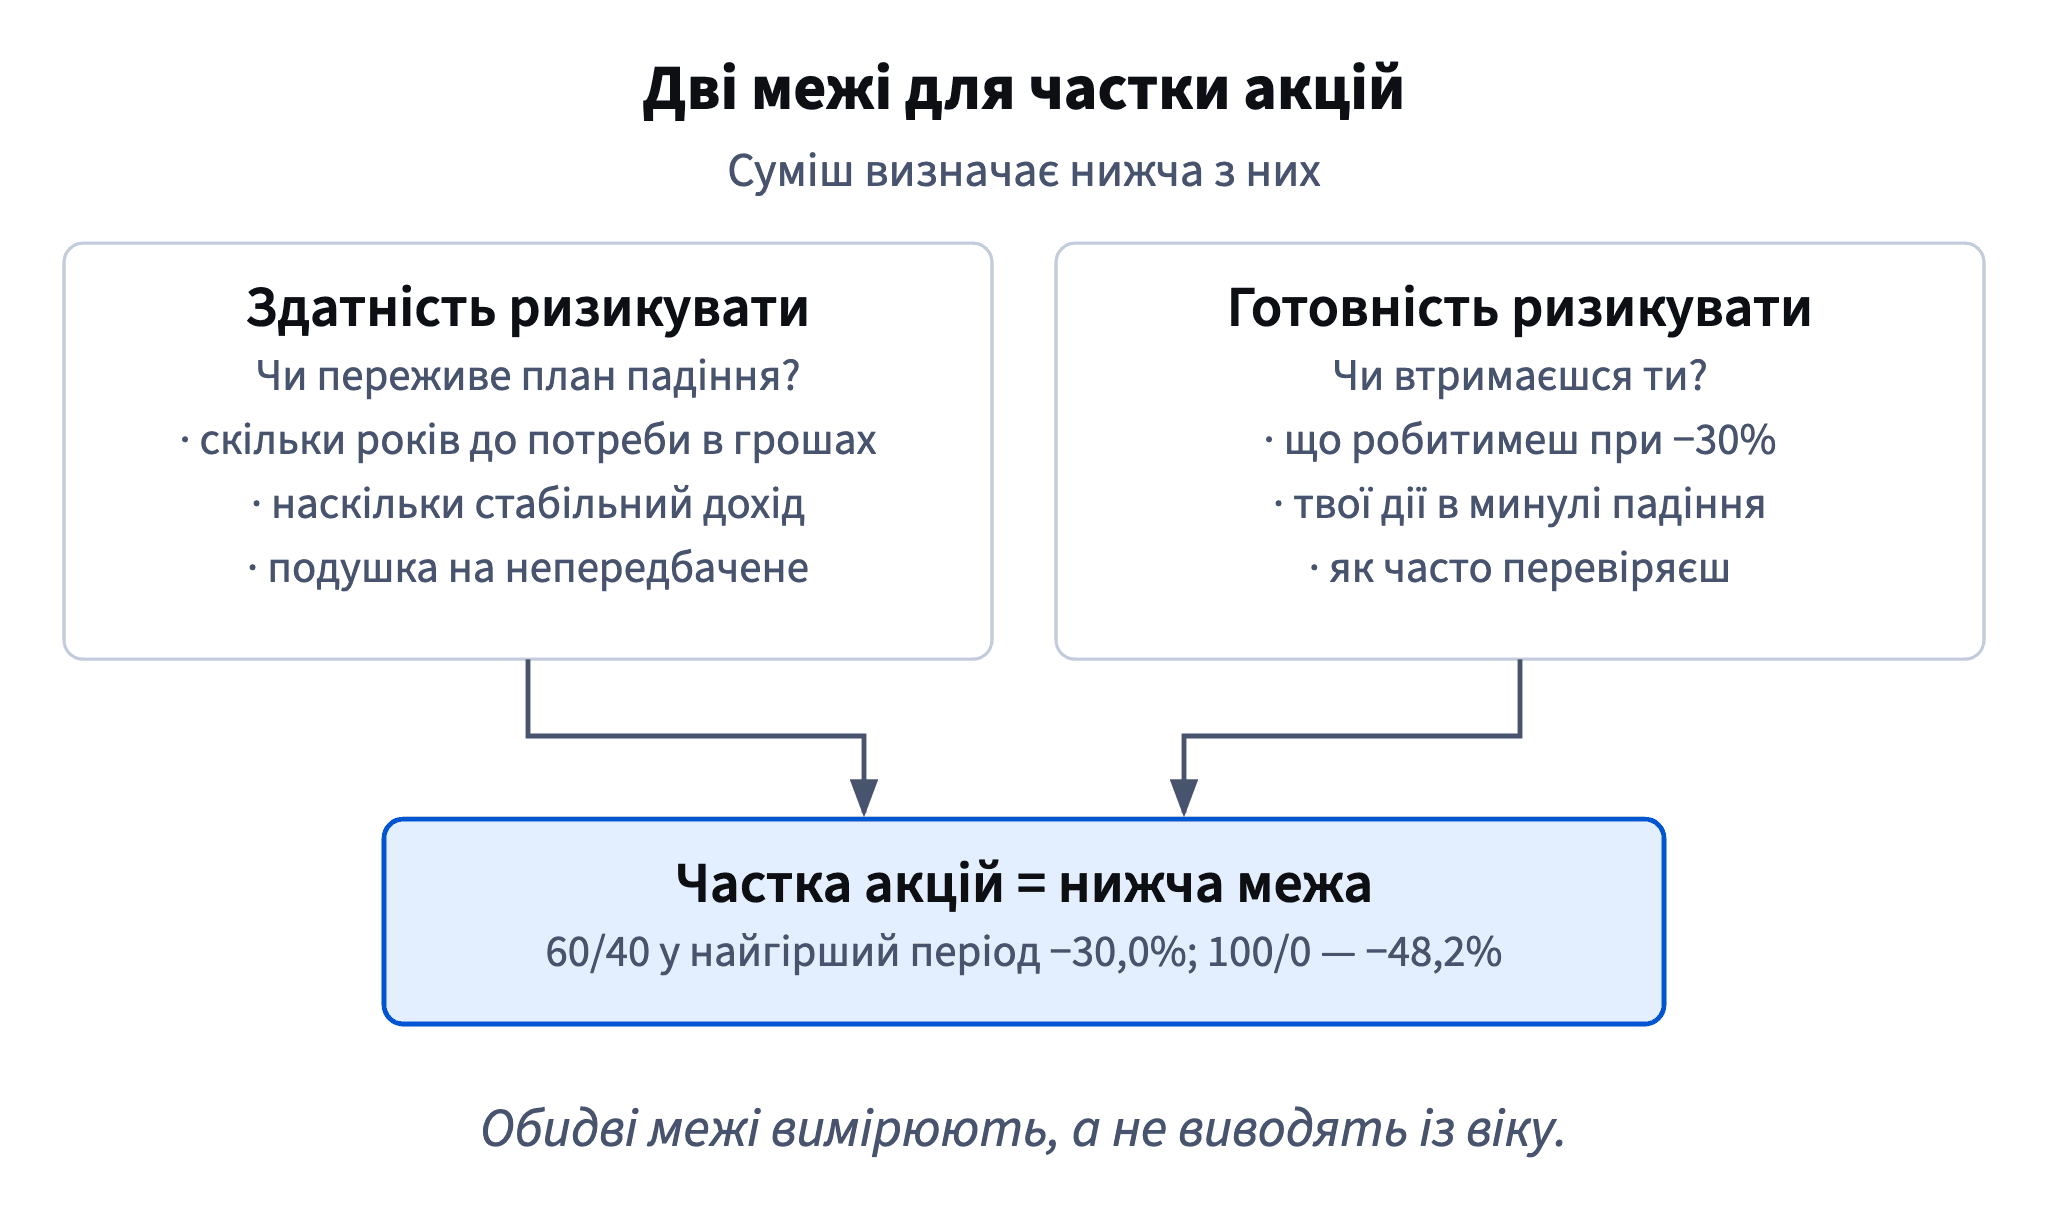
Здатність ризикувати стосується плану: чи переживе він глибоке падіння без продажу? Вона зростає з довгим горизонтом, стабільним доходом, який і далі оплачує рахунки, і подушкою на непередбачене. Засновник, чий дохід може зникнути на місяці, має меншу здатність, ніж продакт-менеджер на зарплаті з тим самим горизонтом, бо поганий рік на роботі може змусити продати на дні.
Готовність ризикувати стосується людини: чи справді вона втримається, побачивши −30%, чи продасть? Zapas її не вгадує, а питає. Онбординг переводить падіння на −30% у долари самого користувача і питає, що той зробить, а для тих, хто вже був інвестований під час минулого просідання, застосунок бачить ще й те, що вони насправді робили.
Бери нижчу з двох. Висока готовність не виправляє низької здатності, а запас здатності не допоможе користувачеві, який відповідає «я б продав». Правила на кшталт «частка облігацій росте з віком» — лише відправна точка: вони ігнорують дохід, подушку й нерви, тож сприймай їх як один компроміс серед кількох.
- Так«Довгий горизонт, але нерегулярний дохід і без подушки: почни з меншої частки акцій.»
- Не так«Тобі менше 30, отже, 100% акцій.»
Вік — лише один чинник; дохід, подушка й нерви — інші.
Питання, які вимірюють кожну межу
Добрий онбординг питає про обидві межі простими питаннями з конкретними відповідями.
Питання про здатність — це факти про ситуацію користувача: коли знадобляться гроші, наскільки стабільний дохід, чи є подушка на кілька місяців витрат, чи є борги або люди, які залежать від цих грошей. Їх можна перевірити, і змінюються вони рідко.
Питання про готовність — про реакції: що користувач зробить, якщо баланс покаже −30%, що робив у минуле падіння, як часто збирається перевіряти. Коли ринки ростуть, люди схильні переоцінювати свій спокій, тож конкретні числа («−30%, це близько 3 000 дол. із 10 000») працюють краще, ніж слова на кшталт «агресивний».
Оцінюй обидві й розміщуй користувача за нижчою. Якщо вони сильно різняться, скажи про це на екрані: «Твій план витримав би більше акцій, ніж тобі комфортно».
- Так«Якби твої 10 000 дол. показали 7 000 дол., що ти робитимеш?»
- Не так«Ти агресивний інвестор?»
Приємний ярлик, а не вимірювання.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи