

Теорія
Заощадження, інвестування, спекуляції та реальна дохідність
Чим відрізняються заощадження, інвестування і спекуляції та як перетворити номінальну дохідність на реальну після інфляції й девальвації.
~7 хв читання · 7 вправ · 250 балів
Перед початком
Ласкаво просимо до Zapas
Zapas — київський фінтех-стартап приблизно на 30 людей. Його застосунок допомагає регулярно інвестувати надовго: обираєш ціль, ставиш щомісячну суму й отримуєш готовий портфель із широких індексних фондів. Зараз це закрита бета з 2 400 користувачами, а публічний запуск призначено на листопад 2027 року.
Лютий, і ти щойно приєднуєшся до основної команди як продакт-менеджер — поруч з Ethan, CEO, і Grace, яка керує інвестиціями. За цей курс ти доведеш застосунок до запуску: що він може обіцяти, скільки можуть втратити користувачі, витрати, портфелі й поведінка. Сьогодні почнемо з нового лендингу Ethan і сміливого числа на ньому.
Заощадження, інвестування, спекуляція
Поклади ті самі 1 000 дол. у три екрани, які міг би зробити Zapas, і вони виконуватимуть три різні роботи з різними правилами.
Заощадження, грошова «кишеня», — для грошей, які можуть знадобитися протягом кількох років: подушка безпеки, відпустка, оплата навчання наступного року. Вони не мають падати, тож лежать готівкою чи на депозиті. Їхня дохідність зазвичай близька до інфляції, іноді нижча.
Інвестування, портфель під ціль, — це купівля маленької частки багатьох компаній (акції) або позика їм і державам (облігації) на п'ять і більше років. Дохід дають реальні прибутки й відсотки, тож він може рости десятиліттями, але ціна дорогою сильно коливається.
Спекуляція, вкладка монет, — це ставка на те, що ціна скоро зросте, бо хтось інший заплатить більше. За нею не стоїть нічого, крім наступного покупця. Хтось виграє, багато хто програє, і втрата може бути повною.
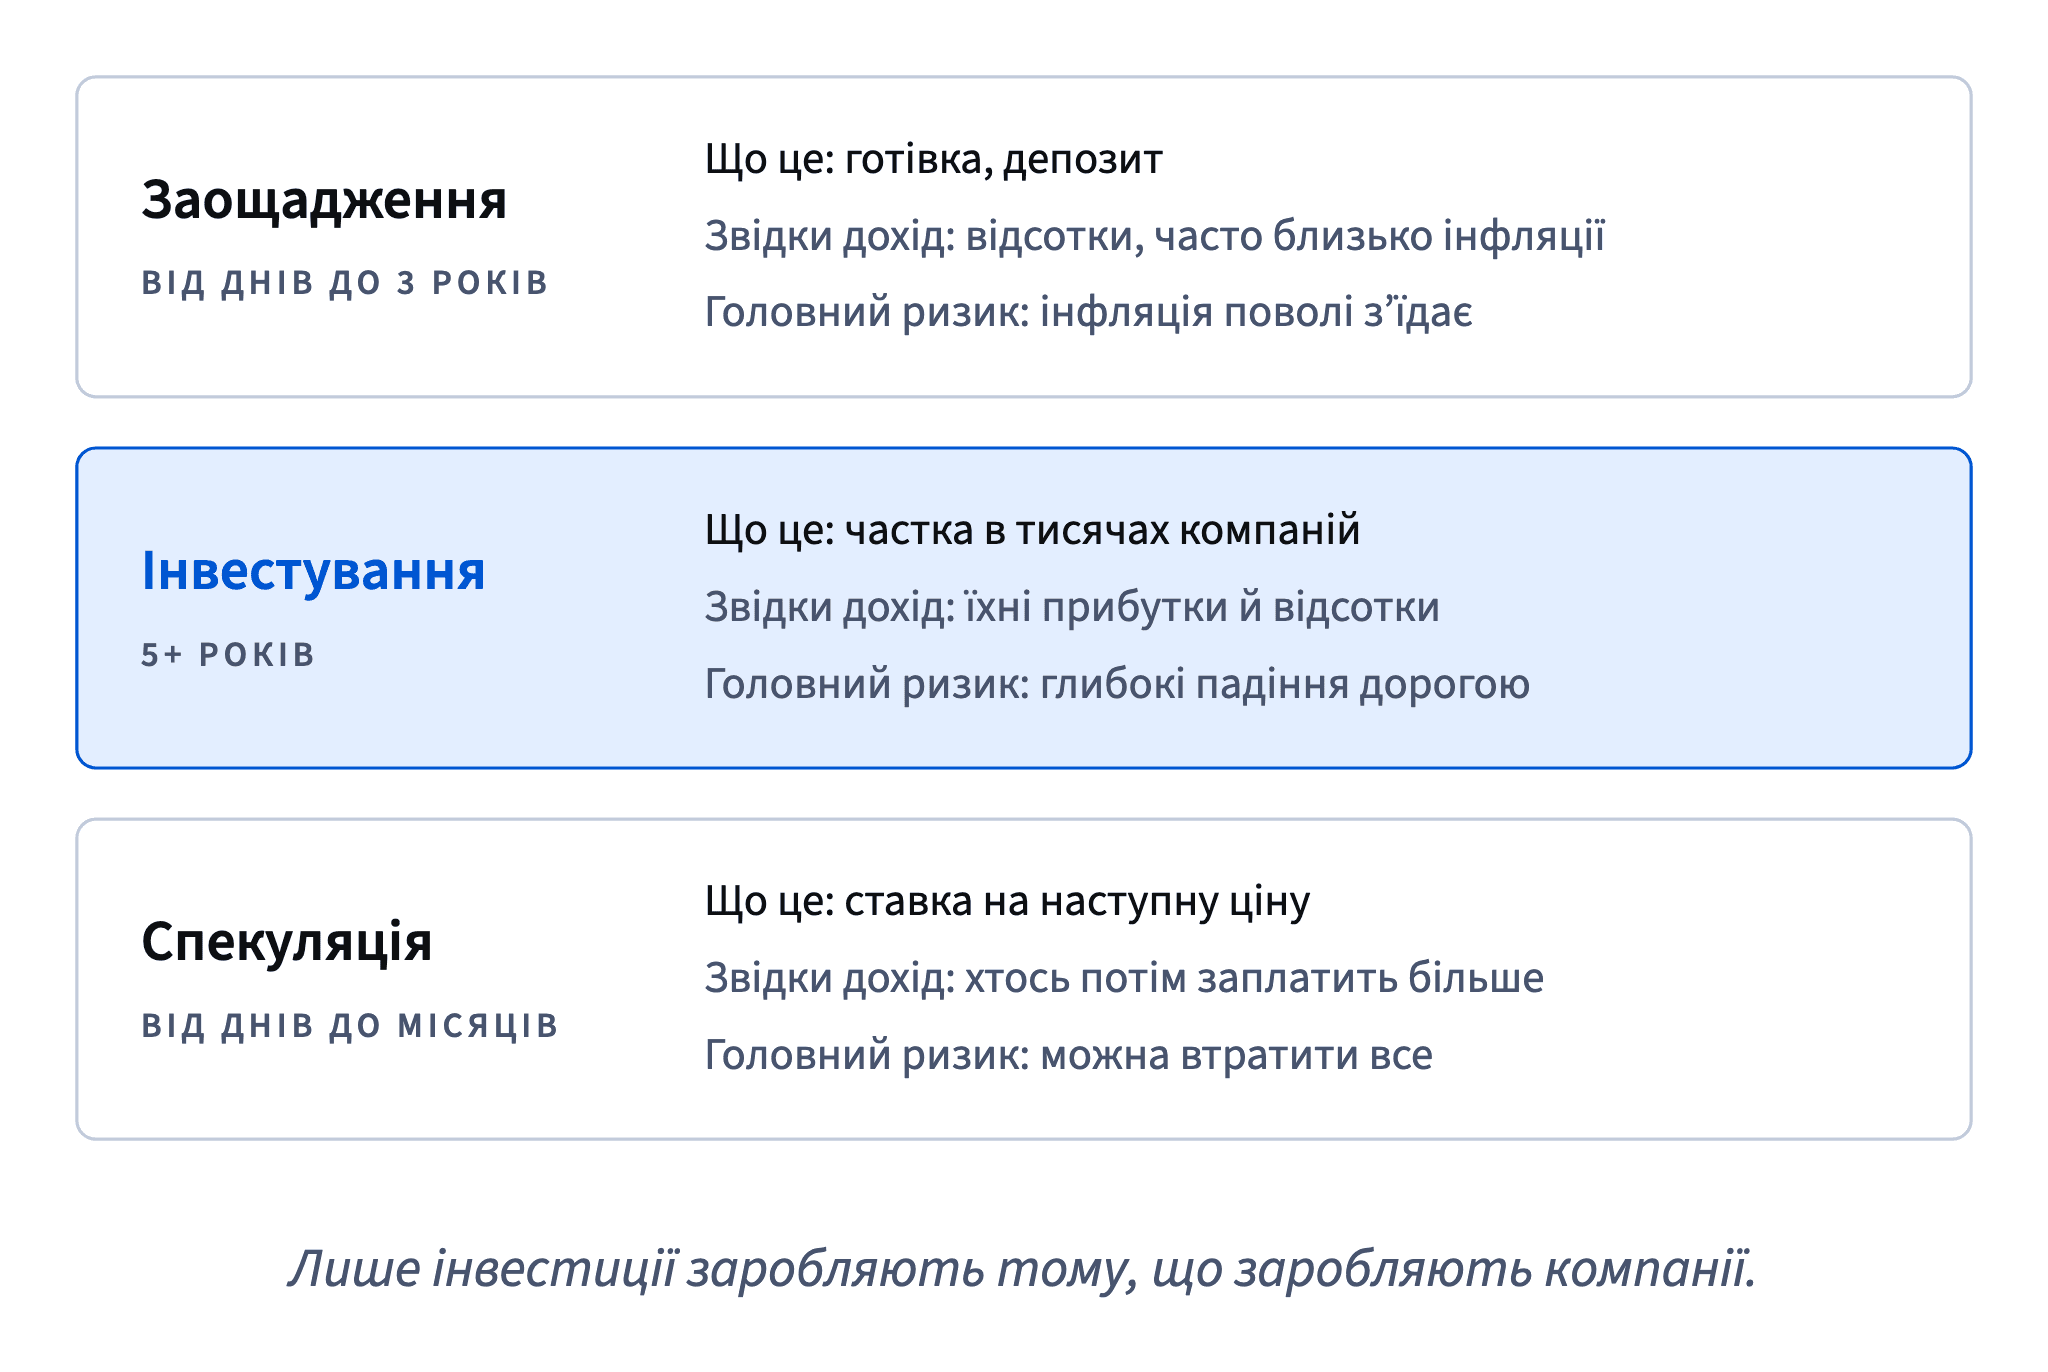
Справа Zapas — портфель під ціль. Подушка лишається поза застосунком, а вкладка монет продавала б спекуляцію під брендом інвестицій. Коли пропонують новий екран, спершу виріши, що це з трьох.
- Так«Подушка лишається на депозиті; у фонд іде лише те, чого я не торкатимуся 10 років.»
- Не так«Покладу гроші на чорний день в акції, вони швидше ростуть.»
Гроші, які можуть знадобитися наступного місяця, не можуть перечекати падіння.
Від номінальної до реальної
Номінальна дохідність рахує гроші: 1 000 дол. стали 1 120, тобто +12%. Реальна дохідність рахує, що можна купити на ці гроші після зростання цін.
Поділи одиницю плюс номінальну дохідність на одиницю плюс інфляцію і відніми одиницю: (1 + 0,12) ÷ (1 + 0,03) − 1 = 8,7%. Доларів стало на 12% більше, купівельної спроможності — приблизно на 8,7%.
Швидке спрощення «номінальна мінус інфляція» працює для малих чисел (12 − 3 = 9%), але дедалі більше помиляється, коли інфляція росте. За 14% номінальної дохідності та 10% інфляції спрощення дає 4%, а точна відповідь — 3,6%.
Довгі цілі — це купівельна спроможність, тож порівнюй реальну дохідність. Продукт, що показує номінальні числа поруч із реальними цілями, тихо обіцяє забагато.
І ще одна перевірка: обидва числа мають стосуватися того самого періоду й тієї самої валюти. Річна дохідність у доларах і гривнева інфляція в одну формулу не йдуть.
- Так«12% до інфляції; приблизно 8,7% після 3% інфляції.»
- Не так«12% на рік» поруч із ціллю в сьогоднішніх цінах.
Змішує номінальне зростання з реальною ціллю.
Звідки береться довгострокова дохідність
Різні активи платять із різних причин, тож і довгострокова реальна дохідність у них різна.
Акції — це частки прибутків компаній. Прибутки ростуть разом з економікою, тож за десятиліття акції дали найбільше: у нашій синтетичній історії Tessaro близько 5,9% на рік після інфляції. Ціна за це — глибокі падіння дорогою.
Облігації — це позики. Позичальник платить відсотки, тож дохідність рівніша й нижча: у наших даних близько 1,4% реальних для коротких облігацій і 1,8% для довгих.
Готівка ледь обганяє ціни: 0,2% реальних на рік.
Усі ці числа — середні за 40 років, із синтетичних даних, і це не прогноз. Окремий рік може бути зовсім на них не схожим: у тій самій історії світові акції мали роки +34% і −30%. Середнє показує, що отримали терплячі власники, а не що принесе наступний рік, — тому далі йтиметься про діапазони й падіння.
Дані графіка
| asset | Реальна дохідність на рік |
|---|---|
| Світові акції | 5,9 |
| Довгі облігації | 1,8 |
| Короткі облігації | 1,4 |
| Готівкова ставка | 0,2 |
- Так«За 40 синтетичних років світові акції давали в середньому близько 5,9% на рік після інфляції.»
- Не так«Акції дають 12% на рік.»
Номінальне, одне число і без горизонту.
Показуй номінальне і реальне разом
Користувачі бачать номінальне число у своїх виписках, тож приховати його — означає заплутати їх. Але ціль на кшталт «квартира через 10 років» живе в майбутніх цінах, і саме реальне число вирішує, чи вони до неї дійдуть.
Чесний шаблон — обидва числа поруч: «14% на рік; після 10% інфляції — приблизно на 3,6% більше купівельної спроможності».
Висока інфляція робить різницю великою. За 14% і 10% спрощення 14 − 10 = 4% уже помиляється; точна формула (1,14 ÷ 1,10) − 1 дає 3,6%. Коли і ставка, і інфляція двозначні, рахуй точно.
Формула: Реальна дохідність із номінальної та інфляції · є вище
Кажи, яку інфляцію береш за основу: гривневу для гривневих цілей, доларову для доларових. І кажи простими словами: «купівельна спроможність» більшості користувачів зрозуміліша, ніж «реальна дохідність».
- Так«Номінально 14%, реально 3,6% при інфляції 10%.»
- Не так«Обганяємо інфляцію на 4 пункти!», коли точне число — 3,6.
Девальвація — частина дохідності
Коли купуєш доларовий фонд за гривні, рухаються дві речі: фонд у доларах і долар щодо гривні. Девальвація (devaluation), тобто знецінення гривні, множиться на дохідність фонду.
Дохідність у гривнях = (1 + дохідність фонду в доларах) × (1 + зміна курсу долара) − 1. Для 7% і 5%: 1,07 × 1,05 − 1 = 12,4%.
Це виглядає щедро, але гривневі ціни теж ростуть, часто через ту саму девальвацію. Після 10% гривневої інфляції 12,4% перетворюються на 2,1% реальних.
Девальвація — не джерело прибутку, на яке можна розраховувати. Вона може зупинитися, розвернутися або статися одним болючим стрибком, і допомагає лише тоді, коли сам фонд тримається. Сприймай валюту як частину ризику, а не обіцянку.
- Так«У гривнях: 12,4%; після гривневої інфляції: приблизно 2,1%.»
- Не так«Гривня завжди падає, тож доларовий фонд завжди виграє.»
Тиха втрата готівки
Гроші, які нічого не заробляють, однаково змінюють вартість: кожен рік інфляції зменшує те, що на них можна купити. Щоб знайти сьогоднішню вартість грошей через N років, поділи на (1 + інфляція) у степені N.
100 000 грн на 5 років при 10%: 100 000 ÷ 1,1^5 = 62 092, тобто втрата 37,9% купівельної спроможності. При 6% було б 74 726.
З доларами те саме, лише повільніше. У нашій синтетичній історії Tessaro 1 000 дол. у шухляді за 40 років купують стільки, скільки сьогодні 286 дол. Навіть готівка на депозиті може втрачати: у роки 35–37 готівкова ставка дала +15,2% у доларах, але ціни росли швидше, тож у реальному вимірі вийшло −10%.
Набір даних · 40 рядків
Ринок Tessaro, 40 синтетичних років (номінальні %, інфляція %)
Перші 5 з 40 рядків
Це не причина інвестувати подушку. Це причина тримати в готівці лише подушку, а довгі гроші пустити в роботу.
- Так«Подушка — готівкою чи на депозиті; гроші на 10+ років — інвестовані.»
- Не так«Готівка без ризику, тож триматиму в ній пенсійні заощадження.»
За десятиліття ризиком стає інфляція.
Як пояснити число стейкхолдеру
Коли колега пропонує число, не обмежуйся словами «це неправильно». Покажи, що це за число, яка чесна версія і звідки вона.
Добра коротка відповідь має три частини:
- Назви тип: номінальне чи реальне, за рік чи загалом, середнє чи гарантоване.
- Дай чесне число з розрахунком: 12% номінальних при 3% інфляції — це 8,7% реальних.
- Обґрунтуй даними: наша 40-річна синтетична історія дала в середньому близько 9,3% номінальних, 5,9% реальних на рік.
Дві-три фрази, доброзичливий тон, щоб це можна було переслати як є. Мета — краща сторінка, а не виграна суперечка.
Уникай двох пасток: замінити одне сміливе число іншим сміливим числом і сховати суть під лекцією. Зайнятий засновник читає перший рядок, тож зроби його головним.
- Так«12% — номінальні; після 3% інфляції це 8,7%, а наше середнє за 40 років — 5,9% реальних.»
- Не так«Це число вигадане, прибери його.»
Без розрахунку і без кращої версії.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи