

Теорія
Як читати картку фонду: індексний фонд, ETF, накопичувальний, відхилення від індексу, країна реєстрації
Що означають рядки картки фонду і які з них змінюють те, що ти реально платиш і отримуєш.
~7 хв читання · 8 вправ · 250 балів
Перед початком
Шість карток фондів на столі
Середина червня в Zapas. Склад фондів до листопадового запуску треба затвердити цього місяця, і Grace роздрукувала шість карток фондів: два фонди Zapas, сторонній індексний фонд, активний фонд, тематичний і банківський.
Ethan дивиться лише на комісію і дохідність за п'ять років. Перш ніж хтось обиратиме, кожен у команді має вміти прочитати картку повністю. Ти пройдеш її рядки й знайдеш ті, що коштують більше за комісію.
Індексний фонд, ETF, активний фонд
Назви фондів змішують дві різні ідеї, і їх корисно розділити.
Що фонд тримає. Індексний фонд (index fund) володіє компаніями з індексу за фіксованими правилами, пропорційно їхньому розміру, тож його дохідність повторює індекс мінус витрати. В активному фонді менеджер вибирає, чим володіти; результат залежить від цього вибору і від вищих витрат. Тематичний фонд відстежує вузький індекс, наприклад один сектор: за правилами, але зосереджено.
Як його купують. Біржовий фонд (ETF) торгується на біржі весь день, як акція, тож платиш спред. Інші фонди купують і продають раз на день за власною ціною фонду, без біржового спреду, але інколи з комісією на вході.
Тож «index ETF» — це фонд за правилами, який купують на біржі, а саме лише «ETF» нічого не каже про те, наскільки фонд диверсифікований чи дешевий.
- Так«S5 Robo Theme — це ETF, але він тримає 60 компаній одного сектору.»
- Не так«Це ETF, отже, це дешевий диверсифікований індексний фонд.»
Відхилення від індексу: чек, а не цінник
Щорічна комісія (ongoing charge) — плата, яку фонд, за його словами, бере щороку. Відхилення від індексу (tracking difference) — фактична дохідність фонду мінус дохідність його індексу за рік. Це те, що інвестор реально втратив (або, рідко, виграв) порівняно з індексом після всього, що відбувається у фонді:
- самої щорічної комісії;
- витрат на торгівлю, коли змінюється індекс;
- невеликої частки неінвестованої готівки;
- податку, утриманого з дивідендів до того, як вони дійдуть до фонду;
- невеликого додаткового доходу, наприклад від позики акцій.
У синтетичних картках кожен індексний фонд відстає трохи більше, ніж його комісія: S1 0,25% проти 0,20%, S2 0,06% проти 0,05%, S3 0,18% проти 0,15%, S5 0,75% проти 0,65%. Для індексних фондів порівнюй відхилення від індексу за кілька років, а не комісії. Активний фонд не має індексу, тож там додавай щорічну комісію і витрати на торгівлю у фонді.
Дані графіка
| Фонд | Щорічна комісія | Відхилення від індексу |
|---|---|---|
| S1 Zapas World Stock | 0,2 | 0,25 |
| S2 Halden World Index | 0,05 | 0,06 |
| S3 Zapas Short Bond | 0,15 | 0,18 |
| S5 Robo Theme | 0,65 | 0,75 |
- Так«S1 торік відстав від Tessaro World на 0,25%: це його реальна витрата на рівні фонду.»
- Не так«Комісія 0,20%, отже, фонд коштує 0,20%.»
Накопичувальний чи з виплатою, фізичний чи синтетичний
Компанії платять дивіденди, і фонд має вирішити, що з ними робити.
Накопичувальний фонд (accumulating) реінвестує їх усередині: ціна частки росте, а тобі нічого не виплачують. Фонд із виплатою дивідендів (distributing) виплачує їх грошима. Для довгострокового інвестора це додає роботи й витрат: податок може бути утримано, перш ніж гроші надійдуть, виплату в доларах можуть конвертувати, а гроші простоюють, доки їх не реінвестують. У картках S1, S3, S5 і S6 накопичувальні; S2 і S4 — із виплатою.
Набір даних · 6 рядків
Шість вигаданих карток фондів
Синтетичні дані. Колонки з відсотками — % на рік, крім `typical_spread_pct` (за угоду, половина на купівлі й половина на продажу), `entry_fee_pct` і `fx_fee_pct` (за одну конвертацію). `tracking_difference_pct` — дохідність фонду мінус дохідність індексу за рік; порожньо для фондів без індексу.
Перші 5 з 6 рядків
Ще один рядок: відтворення (replication). Фізичний фонд володіє цінними паперами свого індексу. Синтетичний, як S5, отримує дохідність індексу через договір із банком, що додає невеликий ризик, що банк не заплатить.
Жоден із цих рядків сам по собі не добрий і не поганий, але обидва змінюють те, що доходить до користувача, тож їм місце в сукупній сумі.
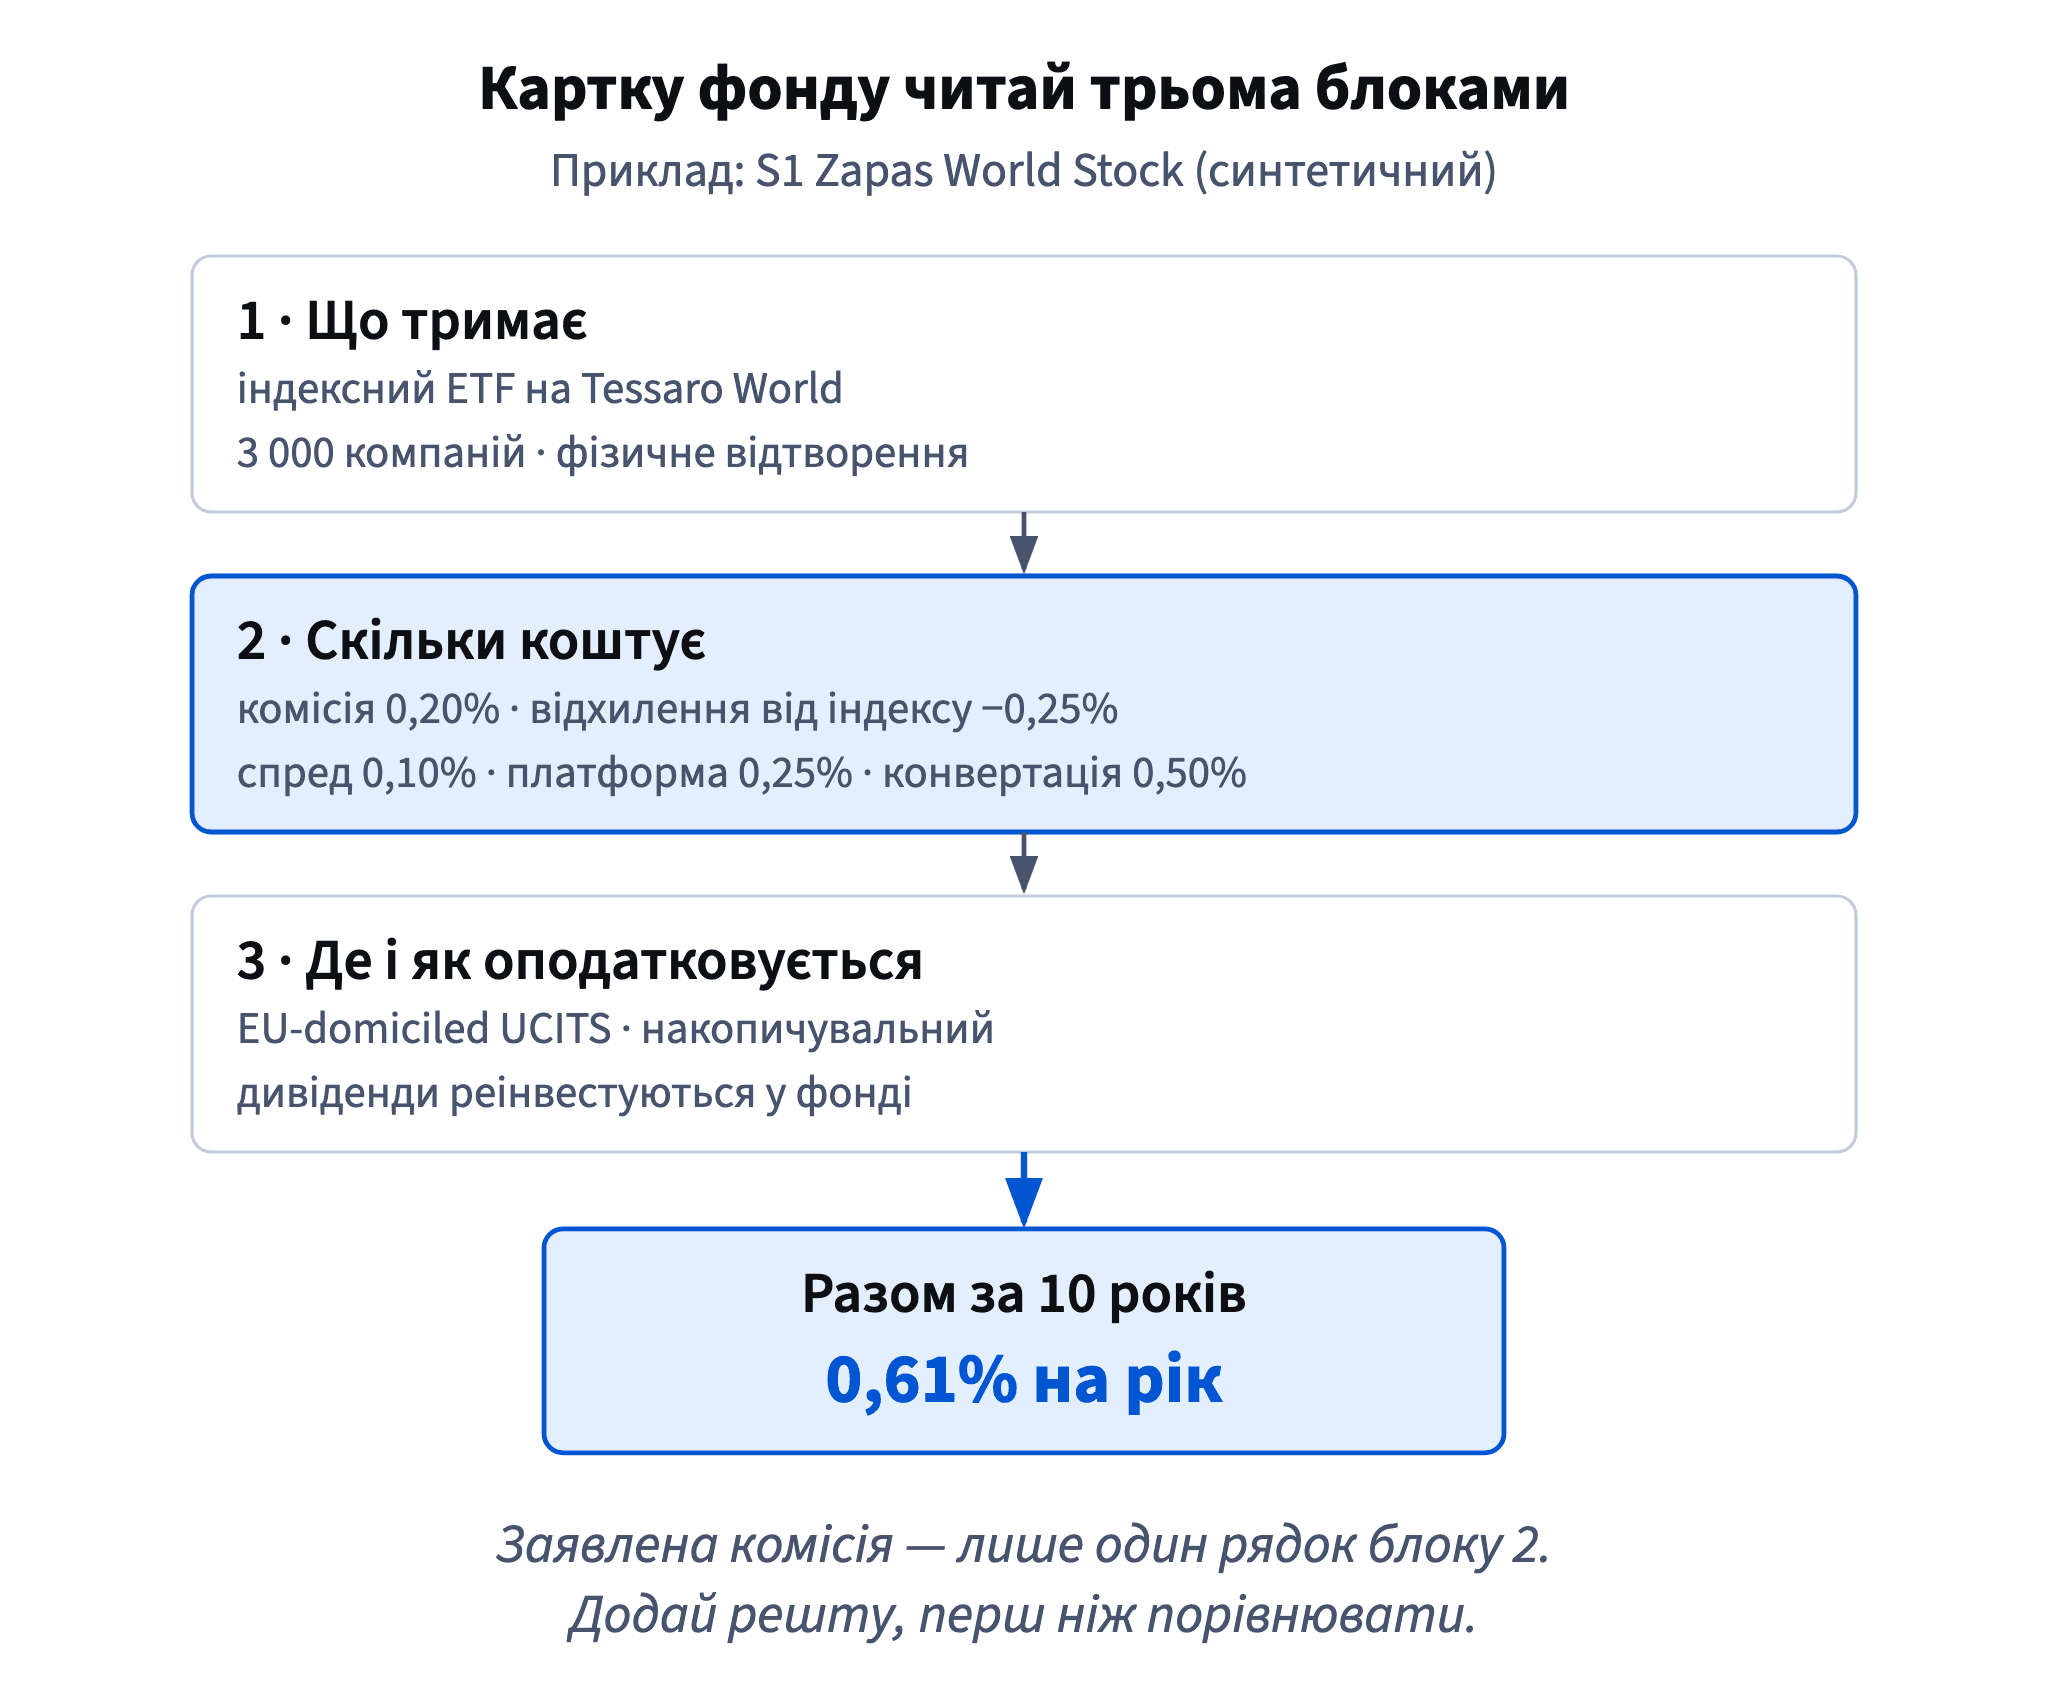
Ілюстрація: Склад, витрати, реєстрація: заявлена комісія — лише один рядок середнього блоку. · є вище
- Так«S2 виплачує дивіденди, тож додай утриманий із них податок до його сукупних витрат.»
- Не так«Фонди з виплатою платять тобі додатковий дохід понад дохідність.»
Виплата — частина дохідності, а не додаток до неї.
Країна реєстрації і податок на дивіденди
Країна реєстрації фонду (domicile) — країна, де фонд юридично зареєстрований. У картках є два варіанти: фонд EU-domiciled UCITS (зареєстрований у ЄС за спільними правилами для фондів, які продають широкій публіці) і фонд US-domiciled.
Датасет: Шість вигаданих карток фондів · є вище
Поки що важить один наслідок: країна реєстрації разом із податковими угодами визначає, скільки податку біля джерела (withholding tax) беруть із дивідендів, перш ніж вони дійдуть до інвестора. У накопичувальному фонді цей податок уже всередині відхилення від індексу. У фонді з виплатою це додатковий шар, який додаєш сам: дивідендна дохідність × ставка утримання. S2 дає 1,8%, і з них утримують 30%, тож 0,54% на рік зникає на податок. S4 дає 1,0% з утриманням 15%: 0,15%.
Повна картина (які фонди може купити користувач в Україні, схеми захисту, декларування доходу) — в осінньому модулі. До того часу вважай рядки про країну реєстрації й виплату рядками витрат.
- Так«1,8% дохідності × 30% утримання = 0,54% податкових втрат на рік.»
- Не так«Країна реєстрації — юридична дрібниця; на дохідність вона не впливає.»
Одне число з усієї картки
Щоб чесно порівняти фонди, потрібне одне річне число на фонд для того самого строку володіння. Беремо десять років:
- рівень фонду: розмір відхилення від індексу для індексного фонду або комісія плюс витрати на торгівлю у фонді для фонду без індексу;
- плюс комісія платформи на рік;
- плюс податкові втрати для фонду з виплатою: дивідендна дохідність × утримання;
- плюс разові витрати, розподілені на строк: (спред + дві конвертації + комісія на вході) ÷ 10.
Для S1 це 0,25 + 0,25 + 0 + 1,10 ÷ 10 = 0,61% на рік, утричі більше за його комісію 0,20%. Строк важить: хто тримає два роки, розподіляє ті самі разові витрати на два роки, а не на десять, тож короткі власники платять за рік значно більше.
Метод навмисно простий. Це не прогноз, а чесний спосіб вишикувати фонди перед вибором.
Ілюстрація: Склад, витрати, реєстрація: заявлена комісія — лише один рядок середнього блоку. · є вище
- Так«S1: 0,61% на рік разом за 10 років, близько 61 дол. на 10 000 дол.»
- Не такДодавати спред і обидві конвертації щороку для того, хто тримає 10 років.
Їх платять раз; розподіляй їх на строк володіння.
Порівнюй подібне з подібним
Щорічна комісія корисна як перший фільтр: фондові з комісією 1,6% є що надолужувати. Але між індексними фондами на тому самому індексі корисне число — відхилення від індексу, бо воно вже містить комісію і все інше, що відбувається у фонді. Дивись кілька років: один рік може бути вдалим чи невдалим.
А тоді пам'ятай, що фонд — лише частина рахунку. Поза ним — спред, конвертації, комісія платформи, а для фондів із виплатою — податкові втрати. Два фонди з майже однаковим відхиленням від індексу можуть сильно розійтися, коли додати ці шари, особливо якщо для одного потрібен окремий брокерський рахунок зі своїми комісіями.
Добре прочитана картка закінчується одним сукупним числом на фонд для того самого строку володіння. Лише тоді порівняння щось означає.
Графік: Індексні фонди: комісія проти того, що вони втратили до індексу · є вище
- Так«Той самий індекс: S1 відстає на 0,25%, S2 — на 0,06%. Тепер додай, що кожен коштує поза фондом.»
- Не так«Перемагає найнижча комісія.»
Рядки витрат розкидані по всій картці
Картка фонду не впорядкована навколо того, що ти платиш. Рядки витрат розкидані:
- рівень фонду: щорічна комісія, витрати на торгівлю у фонді, відхилення від індексу;
- торгівля: типовий спред для ETF або комісія на вході для деяких фондів, які купують напряму (S6 бере 3%);
- рахунок: комісія платформи й конвертація, які залежать від того, де купуєш, а не від фонду;
- податок: політика виплат, дивідендна дохідність і утримання, які разом дають податкові втрати.
Датасет: Шість вигаданих карток фондів · є вище
Інші рядки описують фонд, не змінюючи витрат: склад, індекс, відтворення, валюту. Вони все одно важливі — для ризику й диверсифікації. А деякі рядки не важать нічого: назва, логотип і сама по собі дохідність за п'ять років.
Добре прочитати картку — означає звести рядки витрат в одне місце, скласти їх для одного строку володіння, а описові рядки лишити для ризикової частини рішення.
Ілюстрація: Склад, витрати, реєстрація: заявлена комісія — лише один рядок середнього блоку. · є вище
- Так«S6: 2,2% комісії + 0,2% торгівлі + 3% на вході, розподілені на 10 років = 2,70% на рік.»
- Не так«Star Growth давав 9,9% на рік, тож його комісія не важлива.»
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи