

Теорія
Діапазон, а не число: двадцять п'ять років можливих шляхів
Звідки береться довгострокова дохідність і як читати двадцять п'ять років змодельованих шляхів як діапазон із медіаною, 10-м і 90-м процентилем.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Одна лінія чи багато шляхів?
Останній тиждень лютого в Zapas. Учорашній екран цілі малював рівну лінію 6%, але справжні ринки ніколи не рухаються по прямій. Ethan боїться, що діапазон виглядає слабко: користувачі хочуть одне число.
Сьогодні ви з Grace заміните цю лінію чесною картиною. Ти побачиш, звідки береться дохідність, чому вона скаче з року в рік і як показати користувачам розкид можливих результатів за двадцять п'ять років замість однієї обіцянки.
Володіти чи позичати
Довгострокова дохідність — не магія; кожна звідкись береться, і джерело підказує, наскільки рівною вона може бути.
Акція (company share) дає частку прибутків бізнесу. Частину прибутку виплачують як дивіденди, решту реінвестують у розвиток. За десятиліття прибутки ростуть разом з економікою, і це двигун дохідності акцій. Але ціна, яку ринок платить за ці прибутки, змінюється з настроями й відсотковими ставками, тож рік може принести +30% або −30%.
Облігація — це позика державі чи компанії. Відсотки погоджені заздалегідь, тож дохідність рівніша й нижча, якщо тільки позичальник не підведе або ставки не стрибнуть.
Готівка заробляє коротку ставку і найстабільніша з усього, але ледве встигає за цінами.
Вища очікувана дохідність приходить із більшими коливаннями. Усе, що обіцяє перше без другого, заслуговує на підозру.
- Так«Акції платять із прибутків, тому коливаються; облігації платять погоджені відсотки, тому коливаються менше.»
- Не так«Висока дохідність без ризику.»
Обіцянка, якої не може дати жодна чесна інвестиція.
Як читати процентилі
Вишикуй усі 2 000 змодельованих результатів від найменшого до найбільшого. Процентиль (percentile) показує, де в цьому ряду стоїть значення.
- 10-й процентиль — значення, нижче якого 10% результатів: поганий, але не найгірший випадок.
- Медіана (50-й процентиль) ділить результати навпіл: вище і нижче закінчилося порівну.
- 90-й процентиль має нижче себе 90%: добрий, але не найкращий випадок.
Між 25-м і 75-м процентилями лежить середня половина всіх результатів.
Процентилі тут кращі за середнє, бо результати несиметричні: кілька щасливих шляхів закінчуються дуже високо й тягнуть середнє вгору, а медіана лишається з типовим користувачем.
Пам'ятай, чим процентилі не є: 10-й процентиль — не дно. Один план із десяти закінчується нижче.
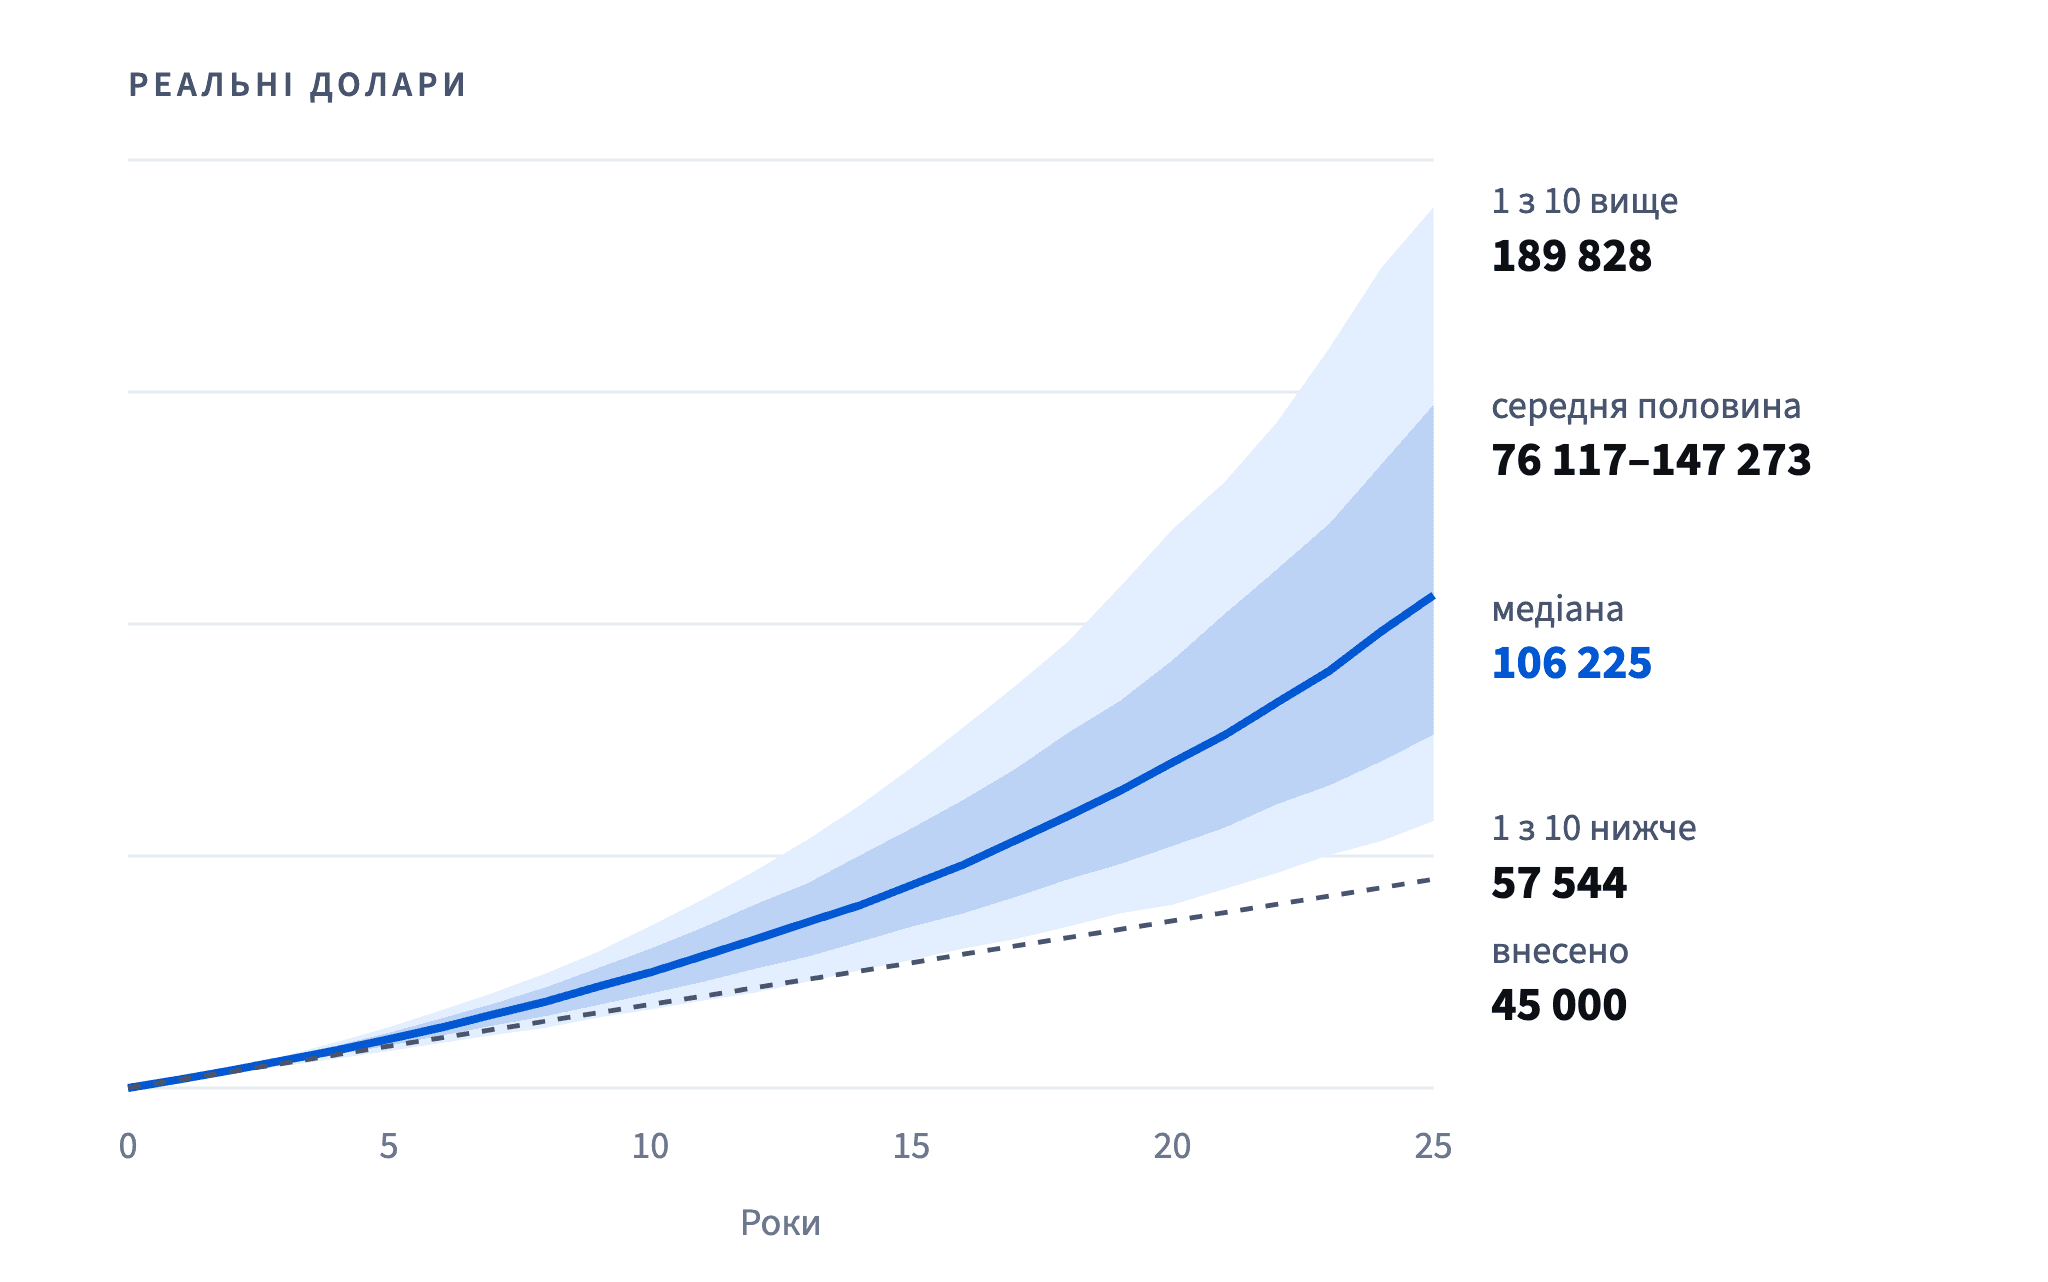
- Так«У 8 з 10 змодельованих шляхів баланс закінчився приблизно між 58 000 і 190 000.»
- Не так«У найгіршому разі у вас буде 57 544.»
10-й процентиль — не найгірший випадок.
Чому та сама історія дає різні результати
Наше моделювання будує кожен шлях, випадково обираючи 25 років із 40 років Tessaro World, із поверненням. Тож шлях — це лотерейний квиток по історії: він може тричі взяти добрий рік і жодного разу не взяти поганий.
В історії є три роки, що втратили понад 20% після інфляції, і дванадцять збиткових років загалом. Якщо порахувати, що витягнув кожен шлях, видно, звідки розкид. Нижня десята частина шляхів витягувала роки глибоких падінь у середньому приблизно 3,6 раза і загалом близько 10 збиткових років. Верхня десята — глибокі падіння менше ніж раз і близько 5 збиткових років.
Коли саме припадає поганий рік, теж трохи зсуває результат, але головне тут — кількість поганих років. Ширина віяла — не помилка моделі, а справжня невизначеність, яку бере на себе користувач.
Дані графіка
| Рік | 90-й процентиль | 75-й процентиль | Медіана | 25-й процентиль | 10-й процентиль | Внесено |
|---|---|---|---|---|---|---|
| 1 | 1 994 | 1 925 | 1 881 | 1 782 | 1 705 | 1 800 |
| 5 | 13 085 | 11 944 | 10 550 | 9 188 | 8 017 | 9 000 |
| 10 | 34 906 | 30 024 | 24 907 | 20 360 | 16 877 | 18 000 |
| 15 | 69 059 | 55 963 | 43 694 | 34 790 | 27 560 | 27 000 |
| 20 | 120 315 | 92 234 | 70 153 | 52 167 | 39 490 | 36 000 |
Показати ще 1 рядок
| 25 | 189 828 | 147 273 | 106 225 | 76 117 | 57 544 | 45 000 |
- Так«Ваш результат залежить від того, скільки поганих років випаде на ваші 25 років, а цього ніхто не знає.»
- Не так«Однаковий план — однаковий результат.»
Час зменшує, але не прибирає шанс втрат
Збиток за один рік в акціях — звична річ. За багато років добрі й погані роки починають урівноважувати одне одного, тож шанс закінчити нижче внесеного зменшується.
У наших 2 000 змодельованих планах по 150 дол. на місяць частка шляхів нижче внесеного була 30,7% через 1 рік, 21,6% через 5, 14,1% через 10, 6,2% через 20 і 3,8% через 25.
Два висновки для продукту. Перший: гроші на ціль через кілька років мають реальний шанс опинитися нижче внесеного, тож їм не місце в акціях. Другий: навіть 25 років — не гарантія: 3,8% — це мало, але не нуль.
Ці числа отримано перемішуванням нашої синтетичної історії. Справжнє майбутнє може містити гірший відрізок, ніж будь-який у даних, тож сприймай їх як відчуття масштабу, а не як шанси для цитування.
Дані графіка
| Років інвестування | Нижче внесеного |
|---|---|
| 1 | 30,7 |
| 5 | 21,6 |
| 10 | 14,1 |
| 20 | 6,2 |
| 25 | 3,8 |
- Так«За 5 років приблизно 1 план із 5 закінчився нижче внесеного; за 25 років — приблизно 1 із 26.»
- Не так«Тримайте 10 років — і не втратите.»
14,1% десятирічних шляхів були нижче внесеного.
Як формулювати очікувану дохідність
Очікувана дохідність (expected return) — це найкраща оцінка середини багатьох можливих результатів, а не передбачення саме твого. Чесне формулювання має чотири частини:
- Діапазон, зазвичай від 10-го до 90-го процентиля: «приблизно від 58 000 до 190 000».
- Середина, медіана, заокруглена: «посередині близько 106 000».
- Горизонт і одиниці: «через 25 років, у сьогоднішніх доларах».
- Рядок про ризик: «не гарантія; можна отримати менше, ніж вкладено».
Заокруглюй числа. «106 225» звучить точно, ніби ми знаємо; «близько 106 000» звучить як те, чим воно є, — моделювання.
Одне число, особливо номінальне річне на кшталт «12% на рік», пропускає три з чотирьох частин.
- Так«Через 25 років у 8 з 10 змодельованих шляхів: приблизно 58 000–190 000 у сьогоднішніх доларах.»
- Не так«Очікуване значення: 106 225.»
Хибна точність, без діапазону, без ризику.
Як перевірити обіцянку діапазоном
Коли хтось пропонує одне число, постав його на віялову діаграму і спитай: яка частка результатів до нього доходить?
Графік: 150 дол. на місяць 25 років, 2 000 змодельованих шляхів · є вище
Спершу переведи обіцянку в ті самі одиниці. «12% на рік» — номінальні; при інфляції 3% це 8,7% реальних. Рівні 8,7% реальних на 150 дол. на місяць протягом 25 років дають 152 443. У нашому моделюванні 22,1% шляхів закінчуються там або вище.
Це число лежить між 75-м і 90-м процентилями. Тож обіцянка описує добрий результат, а не типовий: майже четверо користувачів із п'яти закінчать нижче.
Той самий тест працює для будь-якого заголовка: обіцянки «подвоєння», цільового балансу, прогнозу конкурента. Якщо обіцянка вища за медіану, вона продає щасливий випадок.
- Так«Цієї цілі досягає приблизно 1 із 5 змодельованих шляхів.»
- Не такЦитувати 90-й процентиль як «те, що у вас може бути».
Як пояснювати невизначеність користувачам
Більшість людей читає графік за дві секунди і запам'ятовує одну думку. Виріши, яка це думка: «ваш результат, імовірно, потрапить у цю смугу, і ніхто не знає куди саме».
Добрий підпис до графіка робить три речі. Він називає смугу простими словами: «тут закінчилися 8 з 10 змодельованих шляхів». Він закріплює середину заокругленою медіаною і внесеною сумою, щоб користувачі бачили і зростання, і невизначеність. І він каже про ризик без драми: це моделювання, а не гарантія, і короткі відрізки можуть закінчитися нижче внесеного.
Уникай жаргону на кшталт «P10» на екрані користувача; «1 з 10 закінчився нижче» каже те саме. І не виділяй верх смуги так, ніби це ціль: чесна опора — медіана.
Графік: 150 дол. на місяць 25 років, 2 000 змодельованих шляхів · є вище
- Так«1 з 10 шляхів закінчився нижче приблизно 58 000; 1 з 10 — вище приблизно 190 000.»
- Не так«ДІ P10–P90: 57 544–189 828.»
Жаргон і хибна точність.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи