

Теорія
Горизонт інвестування і шанс збитку
Як часто 1-, 5-, 10- і 20-річні періоди закінчувалися реальним збитком, зокрема на ринку, що 13 років стояв на місці.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Скільки — це достатньо довго?
Ще один березневий день у Zapas. Команда онбордингу ставить тобі як PM одне питання: який мінімальний горизонт має запитати застосунок, перш ніж запропонувати портфель переважно з акцій? Ethan хоче на першому екрані великий рядок: «Тримай 10 років — і не втратиш».
Замість здогадок ви з Grace перевірите кожен можливий рік старту за 40 синтетичних років і побачите, як часто володіння протягом 1, 5, 10 чи 20 років закінчувалося меншою купівельною спроможністю.
Ковзні періоди
Одна дохідність «за 20 років» сильно залежить від того, де почати й де зупинитися. Старт просто перед обвалом чи одразу після нього може перевернути історію.
Ковзні періоди (rolling period) виправляють це, перевіряючи кожен старт. Маючи 40 років історії і горизонт h років, отримуємо 40 − h + 1 вікон: 40 однорічних, 36 п'ятирічних, 31 десятирічне, 21 двадцятирічне. Для кожного вікна перевіряємо одне: чи закінчив інвестор із меншою купівельною спроможністю, ніж на старті?
Частка вікон зі збитком — чесна відповідь на питання «як часто ті, хто тримав стільки, втрачали гроші?». Вона охоплює і вдалі, і невдалі моменти входу.
Два застереження. Довгі вікна сильно перекриваються, тож 21 двадцятирічне вікно — далеко не 21 незалежна спроба. І історія, особливо синтетична, не гарантує наступного вікна.
- Так«Із 31 десятирічного вікна в нашій синтетичній історії 2 закінчилися реальним збитком.»
- Не так«З 1-го по 20-й рік вийшло X%, тож 20 років — безпечно.»
Один старт — одна історія, а не закономірність.
Час і шанс збитку
Для широкого світового портфеля довший горизонт різко зменшує шанс закінчити позаду інфляції. За наші 40 синтетичних років світові акції втрачали купівельну спроможність у:
Дані графіка
| Горизонт, років | Tessaro World | Tessaro Home |
|---|---|---|
| 1 | 30 | 42,5 |
| 5 | 19,4 | 25 |
| 10 | 6,5 | 35,5 |
| 20 | 0 | 38,1 |
- 30,0% однорічних вікон (12 із 40);
- 19,4% п'ятирічних (7 із 36);
- 6,5% десятирічних (2 із 31);
- 0,0% двадцятирічних (0 із 21).
Чому? На довших періодах добрі й погані роки перемішуються, і стабільне зростання від прибутків компаній встигає переважити падіння. Найгірше 20-річне вікно все одно закінчилося на 15,0% у плюсі в реальному вимірі.
Але «менше» — не «нуль». Десять років усе ще лишали місце для збитку, а результат для 20 років спирається лише на 21 вікно, що перекриваються, на синтетичному ринку. Наступні 20 років можуть містити щось гірше за будь-що в цій історії.
- Так«Із 31 десятирічного вікна в нашій синтетичній історії 2 втратили купівельну спроможність.»
- Не так«Через 10 років ви не можете втратити.»
П'ять років — мінімум, а не гарантія
П'ять років часто називають найкоротшим розумним горизонтом для акцій. Наші дані показують, чому це мінімум, а не безпечна зона.
Набір даних · 4 рядки
Ковзні вікна з реальним збитком, світ і домашній ринок
7 із 36 п'ятирічних вікон світових акцій закінчилися з меншою купівельною спроможністю, ніж на старті: 19,4%. І якщо п'ятирічне вікно йшло не так, то могло піти дуже не так: найгірше втратило 42,2% після інфляції, бо глибокий обвал вміщується в п'ять років.
Це змінює те, як продукт має говорити про короткі горизонти. Користувач із ціллю на 3–5 років не «в безпеці, бо це надовго»; у нашій історії він має приблизно один шанс із п'яти на реальний збиток, іноді великий.
Тож чесне правило за замовчуванням: що коротша ціль, то менша частка акцій. Наскільки менша — питання портфеля, на яке ми відповімо влітку; поки що показуй числа.
- Так«За 5 років приблизно кожне п'яте вікно втрачало купівельну спроможність; найгірше — 42,2%.»
- Не так«П'ять років — це надовго, отже, безпечно.»
Коли час не допомагає
Комфорт довгого горизонту тримається на одній умові: те, що ти тримаєш, має з часом рости. Широка суміш тисяч компаній з усього світу цю умову в нашій історії виконала. Окремий ринок не зобов'язаний.
Tessaro Home показує ризик. З 8-го по 20-й рік він виріс на 41,0% у доларах, але лише на 0,5% після інфляції: 13 років без реального поступу, тоді як світові акції дали +179,4% реально. Його довші вікна теж постраждали: реальний збиток у 35,5% десятирічних і 38,1% двадцятирічних вікон, найгірше −24,2%.
Тож горизонт і диверсифікація працюють разом. Довгий горизонт на вузьку ставку все одно може закінчитися погано; довгий горизонт на широкий глобальний портфель має значно кращі шанси. Уроки наступного місяця пояснять, чому допомагає володіти більшою частиною світу.
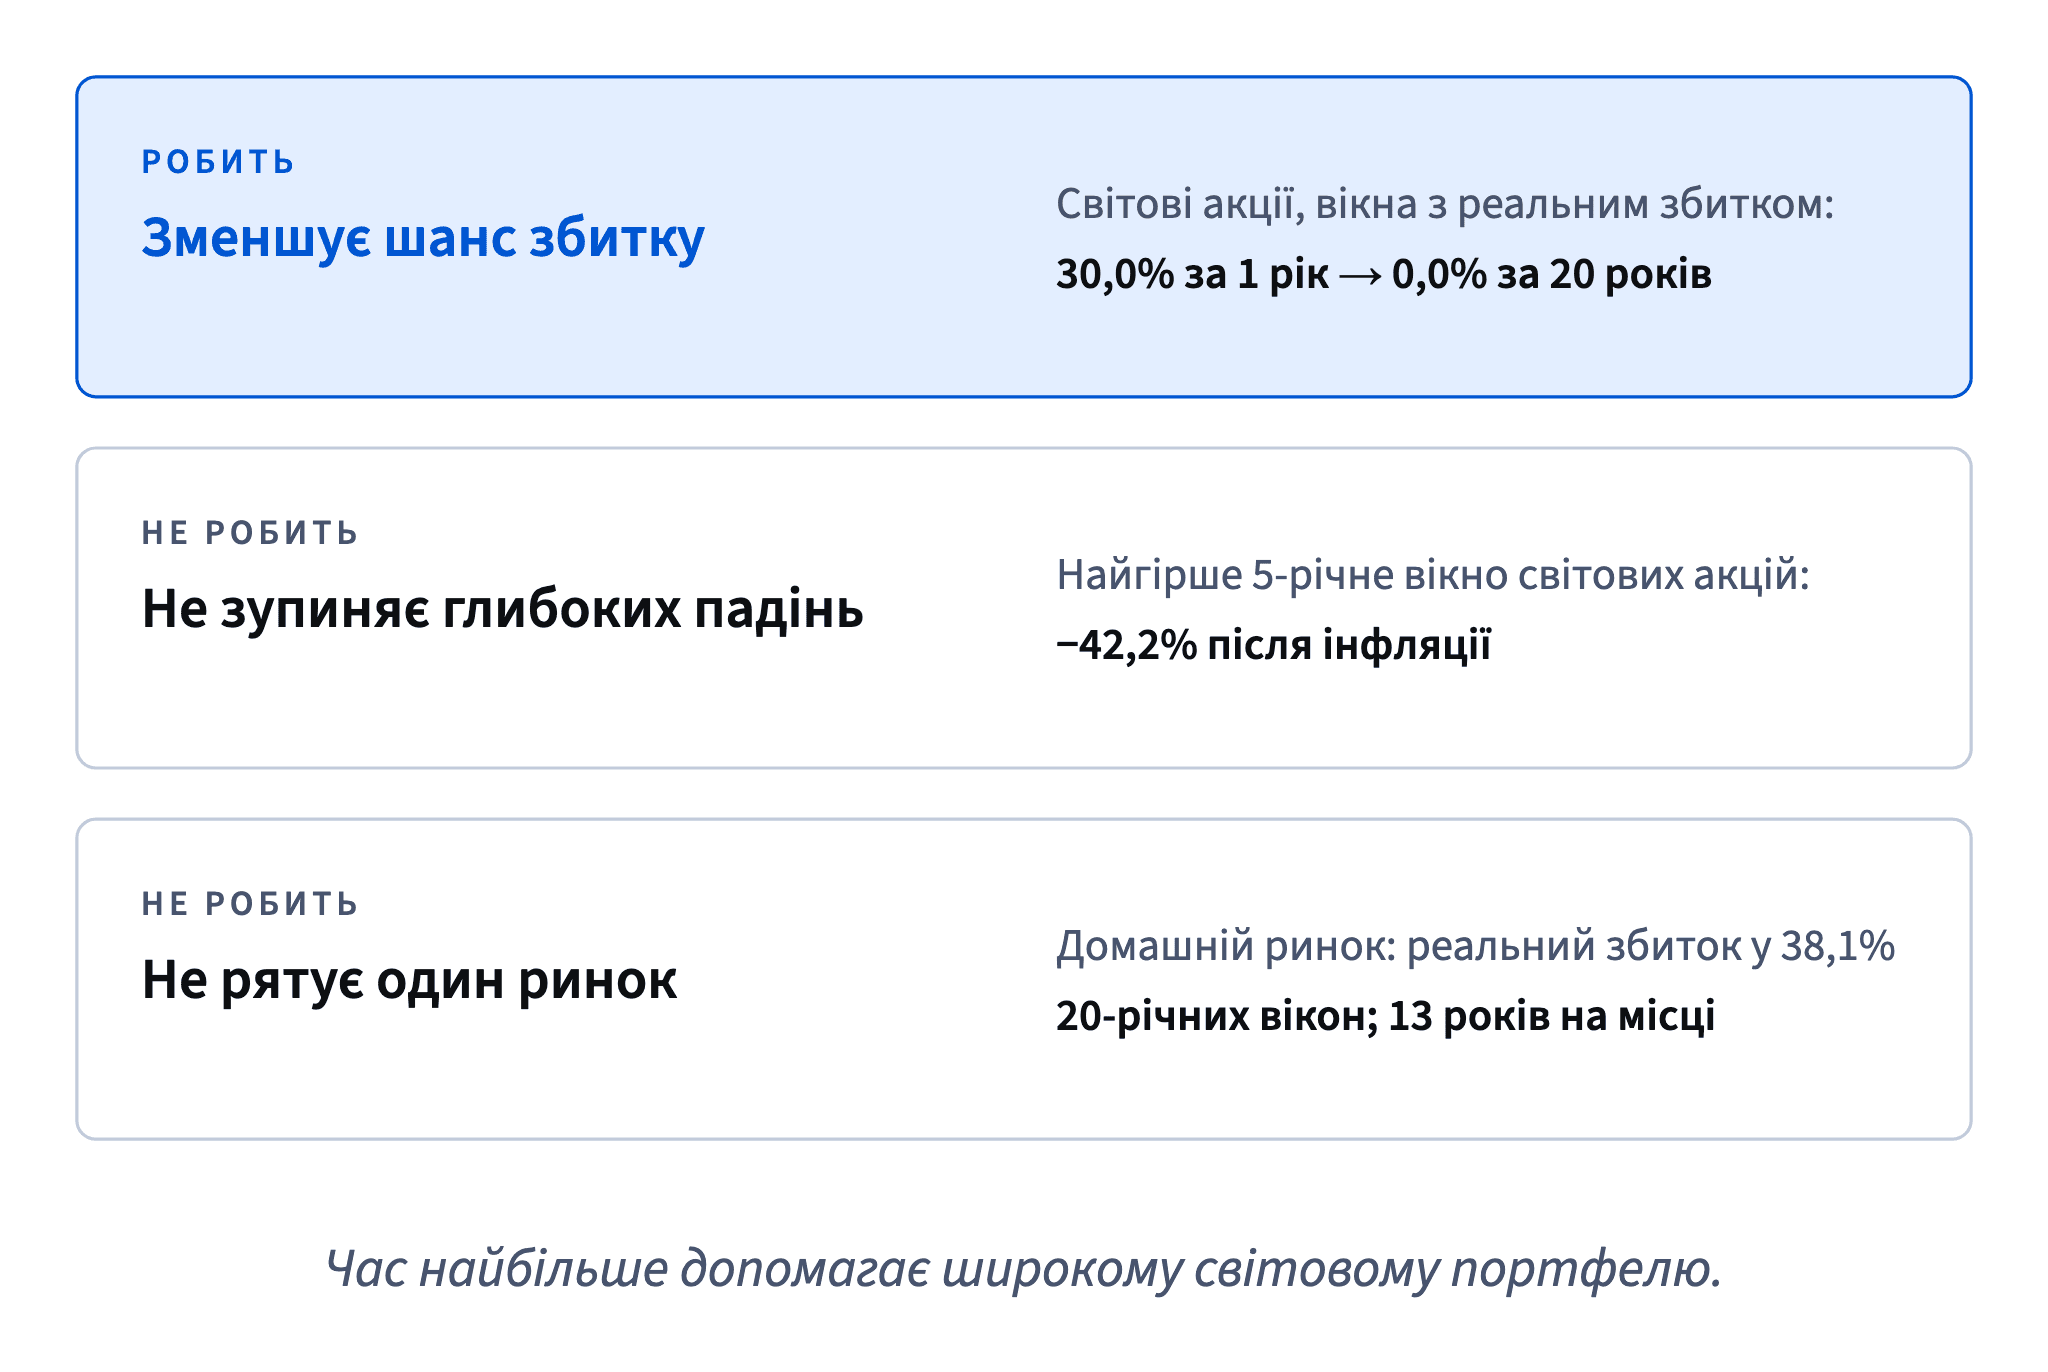
- Так«Довгий горизонт допоміг широкому світовому індексу; один домашній ринок 13 років стояв на місці.»
- Не так«Будь-який ринок акцій безпечний, якщо почекати 20 років.»
Глибина і шанси — різні питання
Частка збиткових вікон каже, як часто все йшло не так. Найгірше вікно — наскільки погано. Продуктові потрібні обидва числа.
Для світових акцій у наших даних вони рухаються разом: найгірше вікно покращується з −31,8% за 1 рік і −42,2% за 5 років до −7,8% за 10 і +15,0% за 20. Довше тримання зменшило і шанси, і глибину реального збитку.
Датасет: Ковзні вікна з реальним збитком, світ і домашній ринок · є вище
Для домашнього ринку — ні: −35,9% було можливим і за 10 років, і −24,2% за 20, а частка збиткових вікон після 5 років навіть зросла, бо 13 років на місці потрапляють у дуже багато довгих вікон.
Коли проєктуєш питання про горизонт, використовуй обидва: «як часто» налаштовує очікування, «наскільки погано» перевіряє, чи зможе користувач це витримати.
- Так«П'ятирічні вікна: 19,4% втратили купівельну спроможність; найгірше — 42,2%.»
Як питати про горизонт
Найкорисніше питання онбордингу інвестиційного застосунку — «Коли вам знадобляться ці гроші?». Воно визначає, наскільки болючим може бути падіння, бо гроші, потрібні скоро, не мають часу чекати відновлення.
Перетвори відповідь на числа з ковзних вікон:
- до 5 років: у нашій історії акції втрачали купівельну спроможність приблизно в п'ятій-третині вікон, іноді глибоко, тож більша частина грошей має лежати спокійніше;
- 5–10 років: збитки рідшали (19,4% → 6,5%), але траплялися;
- 20 років: широкий світовий портфель у наших даних жодного разу не закінчив позаду інфляції.
Питай про цілі, а не про апетит: «як би ви почувалися під час падіння» — пізніше. І ніколи не перетворюй відповідь на гарантію: історія синтетична, а майбутнє може містити довший спад за будь-який у ній.
- Так«Коли вам знадобляться ці гроші?»
- Не так«Залиштеся на 10 років — і ви не втратите.»
Від гарантії до доказів
Обіцянки про час спокусливі, бо звучать по-доброму. «Залиштеся на 10 років — і ви не втратите» заспокоює, поки користувач, що потрапив у збиткове вікно, не перечитає це знову.
Чесна переробка зберігає корисну думку (час допомагає) і міняє гарантію на докази:
- Скажи, що робить час: частка збиткових вікон зменшується з горизонтом — від 30,0% за рік до 6,5% за десять і нуля за двадцять для світових акцій у наших даних.
- Скажи, чого він не робить: за десять років збитки все ж траплялися, а один ринок 13 років стояв на місці.
- Поверни рішення користувачеві: спитай, коли йому потрібні гроші.
Графік: Частка ковзних вікон із реальним збитком · є вище
Рядок має бути коротким, з позначкою даних: «у нашій 40-річній синтетичній історії». Обережне речення зараз рятує від порушеної обіцянки потім.
- Так«Що довше ви інвестуєте, то рідше бували збитки: 6,5% десятирічних періодів у нашій синтетичній історії.»
- Не так«Залиштеся на 20 років — і виграш гарантовано.»
Міняє одну гарантію на іншу.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи