

Теорія
Кілька великих переможців: чому варто володіти всім ринком
За 20 років більшість компаній роблять значно гірше за індекс, майже половина втрачає гроші, а жменька дає половину прибутку. Володіти всім ринком — єдиний надійний спосіб мати цю жменьку.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Де ховаються прибутки
Досі квітень у Zapas, і суперечка з Ethan про «Топ-10» ще триває. Учора йшлося про ризик, сьогодні — про те, скільки ті самі 200 синтетичних компаній насправді заробили за 20 років.
Ethan припускає, що типова компанія зростала приблизно як індекс, тож обрати кращу половину нескладно. Ти побачиш, наскільки широко розкидані результати компаній і що це означає для кожного, хто хоче вгадати їх заздалегідь.
Більшість окремих компаній розчаровує
Подивися на компанії поодинці за довгий період, і з'явиться несподівана картина. У моделі Zapas із 200 синтетичних компаній за 20 років:
- 7 упали до нуля;
- ще 86 втратили гроші;
- тож 93, або 46,5%, завершили нижче, ніж почали, у реальному вимірі;
- лише 12 зросли більше ніж удесятеро.
Дані графіка
| Реальна дохідність за 20 років, % | Компаній |
|---|---|
| −100, впали до нуля | 7 |
| −99…0 | 86 |
| 0…100 | 27 |
| 100…300 | 35 |
| 300…1000 | 33 |
Показати ще 1 рядок
| 1000+ | 12 |
А індекс усіх 200 зріс на 235,4%. Обидва факти правдиві водночас, бо переможці виросли значно більше, ніж могли втратити невдахи: компанія може впасти щонайбільше на 100%, а вирости — на 1 000% і більше.
Для інвестора з кількома компаніями це неприємно. Візьми п'ять навмання, і є реальний шанс, що більшість із них опиниться серед невдах, навіть коли «ринок» зріс.
- Так«Майже половина компаній втратила гроші, а індекс зріс на 235%.»
- Не так«Ринок зріс, отже, більшість акцій зросла.»
Асиметрична дохідність
Асиметрична дохідність (skewed returns) означає, що результати перекошені: багато малих чи від'ємних і довгий хвіст дуже великих. Саме так виглядає дохідність окремих компаній за довгі періоди.
Причина — проста арифметика. Акція може втратити щонайбільше 100% вартості, а вирости — без обмежень. За 20 років у моделі Zapas найкраща компанія дала +4 788,7%. Одна така компанія додає до загальної суми стільки ж, скільки десятки звичайних.
У перекошеному наборі медіана (середнє за рангом значення) і середнє розходяться. Тут медіанна компанія заробила 11,5%, а середнє, яке й отримує індекс із рівними сумами, — 235,4%.
Тож «типова акція» і «ринок» — різні речі. Дохідність ринку несе його хвіст.
Графік: 200 синтетичних компаній за реальною дохідністю за 20 років · є вище
- Так«Медіанна компанія заробила 11,5%; індекс — 235,4% завдяки кільком величезним переможцям.»
- Не так«Індекс заробив 235%, отже, типова акція — приблизно стільки ж.»
Від загальної дохідності до річної
Дохідність за довгі періоди часто подають загальною сумою: +235,4% за 20 років. Щоб порівняти її з річними числами, переведи її в річну ставку, яка зі складним відсотком дає ту саму суму.
Додай одиницю, візьми корінь N-го степеня, відніми одиницю: (1 + 2,354)^(1/20) − 1 = 6,2% на рік.
Не діли загальну дохідність на кількість років. 235,4 ÷ 20 = 11,8% виглядає вдвічі краще, бо ігнорує, що зростання кожного року надбудовується на попередні. Та сама помилка працює й навпаки: 6,2% на рік звучить скромно, але за 20 років це більше ніж утричі більше грошей.
Коли продукт показує довгострокове число, давай обидві форми: «+235% за 20 років, близько 6,2% на рік».
- Так«+235% за 20 років, близько 6,2% на рік.»
- Не так«+235% за 20 років — це 11,8% на рік.»
Просте ділення завищує річну ставку.
Чому володіння всім ловить переможців
Якщо невелика група компаній дає більшість прибутку ринку, то найважливіше — володіти цією групою. Біда в тому, що ніхто не може надійно назвати її наперед.
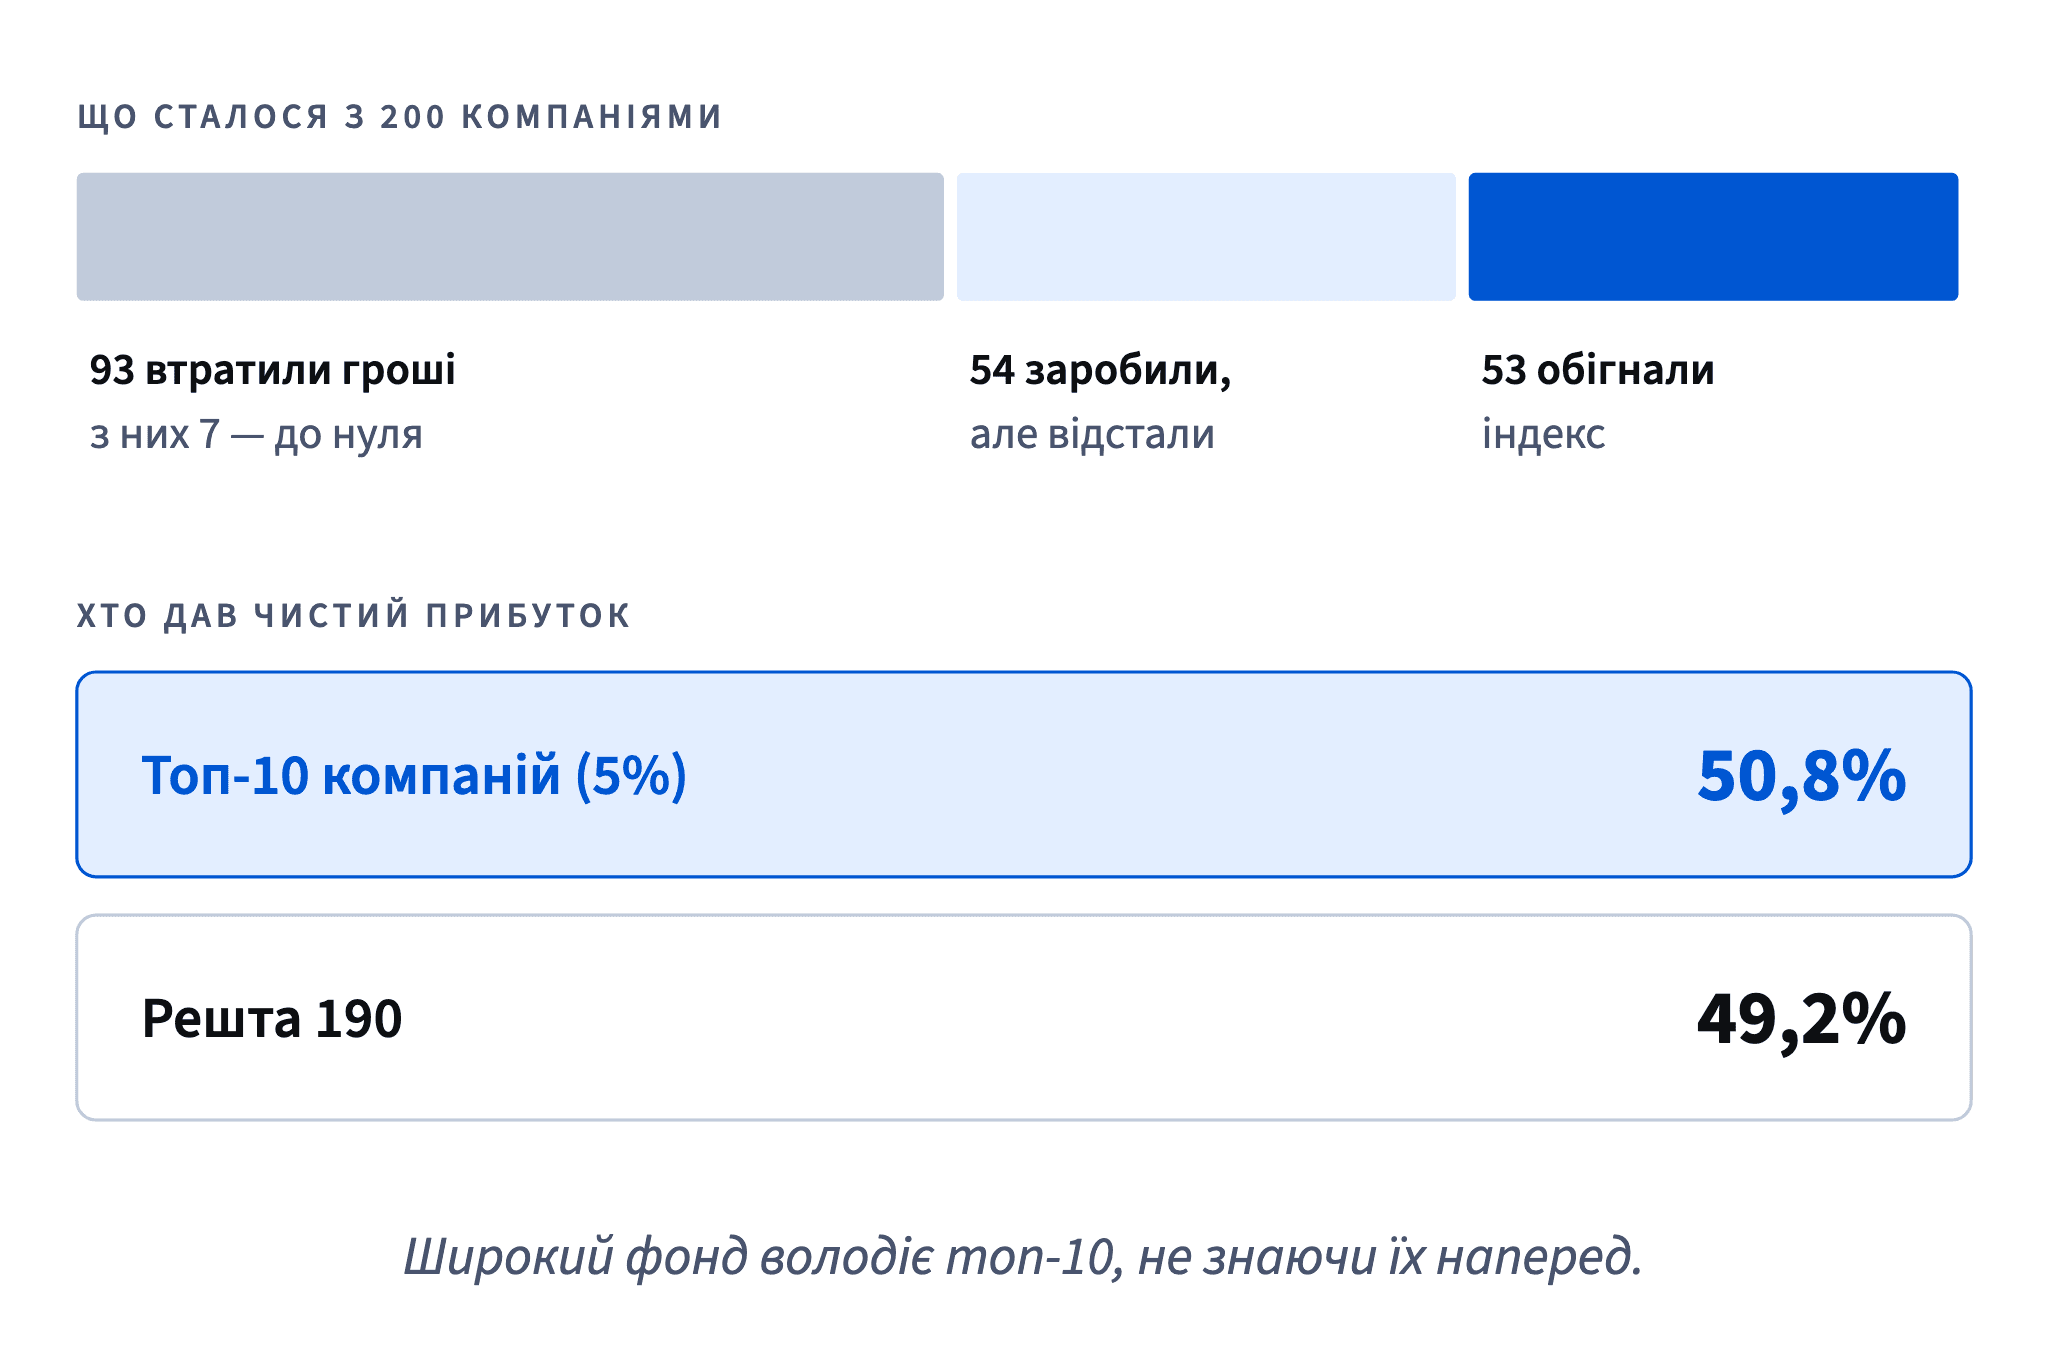
У моделі Zapas топ-10 із 200 компаній (5%) дали 50,8% усього чистого прибутку за 20 років. Індекс узагалі обігнали лише 53 компанії (26,5%). Короткий список, складений на старті, імовірніше міститиме звичайні компанії, ніж переможців із хвоста, тож його ймовірний результат ближчий до медіанної компанії (11,5%), ніж до індексу (235,4%).
Широкий фонд розв'язує це без жодних прогнозів: він володіє кожною компанією, отже, й майбутніми переможцями. На реальних ринках широкі фонди використовують зважування за капіталізацією (market-cap weighting): більші компанії отримують більшу частку, тож коли переможці ростуть, росте і їхня вага.
- Так«Ми володіємо всіма, тож маємо й тих, хто виявиться переможцями.»
- Не так«Ми знайдемо для вас наступних великих переможців.»
Обіцянка, яку ніхто не може надійно виконати.
Концентрація прибутку
Один зі способів виміряти перекіс дохідності — запитати: яку частку всього прибутку дали кілька найкращих?
Додай 20-річні дохідності всіх 200 компаній, разом із невдахами, — отримаєш чистий підсумок. Потім додай лише топ-10. У моделі Zapas топ-10 дають 50,8% чистого підсумку. Десять компаній зробили стільки ж, скільки решта 190 разом.
Тому концентрація ріже в обидва боки. Портфель, якому пощастило мати двох-трьох переможців із хвоста, може сильно обігнати ринок, і такі історії розповідають. Портфель без жодного з них сильно відстає, і про це говорять рідко. Оскільки наперед не знаєш, який портфель тобі дістанеться, очікуваний результат короткого списку гірший, ніж обіцяє його найкраща історія.
Ілюстрація: Широкий фонд володіє топ-10, не знаючи їх наперед. · є вище
- Так«10 із 200 компаній дали 50,8% прибутку.»
- Не так«Три акції мого друга обігнали ринок, отже, вибір працює.»
Одна щаслива історія, багато мовчазних.
Що модель показує, а що ні
Модель корисна, лише якщо читати її уважно. Дані про 200 компаній підтримують три твердження:
- багато окремих компаній втрачають гроші за довгі періоди, навіть коли індекс росте (93 із 200);
- більшість компаній відстає від індексу; обігнали його лише 53 (26,5%);
- невелика група дає велику частку прибутку (топ-10 дали 50,8%).
Вона не показує, що вибір акцій безнадійний для всіх, що ті самі компанії переможуть наступного разу чи що на реальних ринках саме такі числа. Це синтетичний світ, створений, щоб показати закономірність, а не запис історії.
У текстах продукту стверджуй те, що показує модель, і не більше. Коротке «у нашій моделі» тримає пояснення чесним.
Графік: 200 синтетичних компаній за реальною дохідністю за 20 років · є вище
- Так«У нашій моделі 10 із 200 компаній дали половину прибутку.»
- Не так«Наука довела, що вибір акцій ніколи не працює.»
Стверджує значно більше, ніж може показати синтетична модель.
Як перетворити висновок на текст для користувачів
Абзац у розсилці — не звіт. Користувачі читають побіжно, тож почни з несподіванки, підкріпи її одним-двома числами і заверши тим, що це означає для них.
Для цього висновку сильний порядок такий:
- Несподіванка: майже половина компаній втратила гроші, а та, що посередині, заробила лише 11,5% за 20 років.
- Причина: кілька компаній, 10 із 200, дали приблизно половину всього прибутку.
- Наслідок: ніхто не може назвати їх наперед, тож застосунок володіє всім, а отже, і ними.
Скажи, що дані — синтетична модель. Тримай спокійний тон: жодного «обіграйте ринок», жодного «гарантовано» і жодного натяку, що Zapas знає, які компанії переможуть. Суть абзацу в тому, що цього не знає ніхто.
- Так«Десять компаній дали половину прибутку. Ніхто не знав, які саме. Тож ми володіємо всіма.»
- Не так«Наша модель знаходить завтрашніх переможців уже сьогодні.»
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи