

Теорія
Що роблять 0,2% проти 1,5% за 10–40 років
Яку частку кінцевої суми забирають різні сукупні витрати за десятиліття щомісячних внесків.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Похибка округлення?
Досі червень у Zapas, тиждень після підрахунку всіх шарів витрат. На твоєму столі — сторінка цін до листопадового запуску. Банківський фонд бере 1,5% на рік з усім разом, Zapas — 0,2%, і Ethan називає різницю в 1,3 пункта похибкою округлення: користувачів цікавить дохідність, а не десяті частки.
Ти візьмеш той самий план, що й на екрані цілі, — 100 доларів на місяць, — зміниш лише загальні витрати й побачиш, що десяті частки роблять за 10, 20, 30 і 40 років.
Втрати від комісій: мала ставка на зростаючу суму
Втрати від комісій (fee drag) — це частка кінцевої суми, яку щорічні витрати забирають за весь час володіння. Вона набагато більша, ніж підказує річна ставка, і на це дві причини.
По-перше, витрати беруть з усієї суми, а не з того, що ти вносиш цього року. На 35-му році плану 1,5% беруть із десятків тисяч доларів.
По-друге, кожен забраний долар перестає працювати. Він зникає разом з усім приростом, який дав би за решту років.
У нашому синтетичному плані (100 дол. на місяць, 5% реальних до витрат) витрати 1,5% забирають 7,3% суми без витрат за 10 років, 15,0% за 20, 22,8% за 30 і 30,5% за 40. Ставка та сама, а її укус постійно росте. Завжди показуй витрати на горизонті користувача, а не лише за рік.
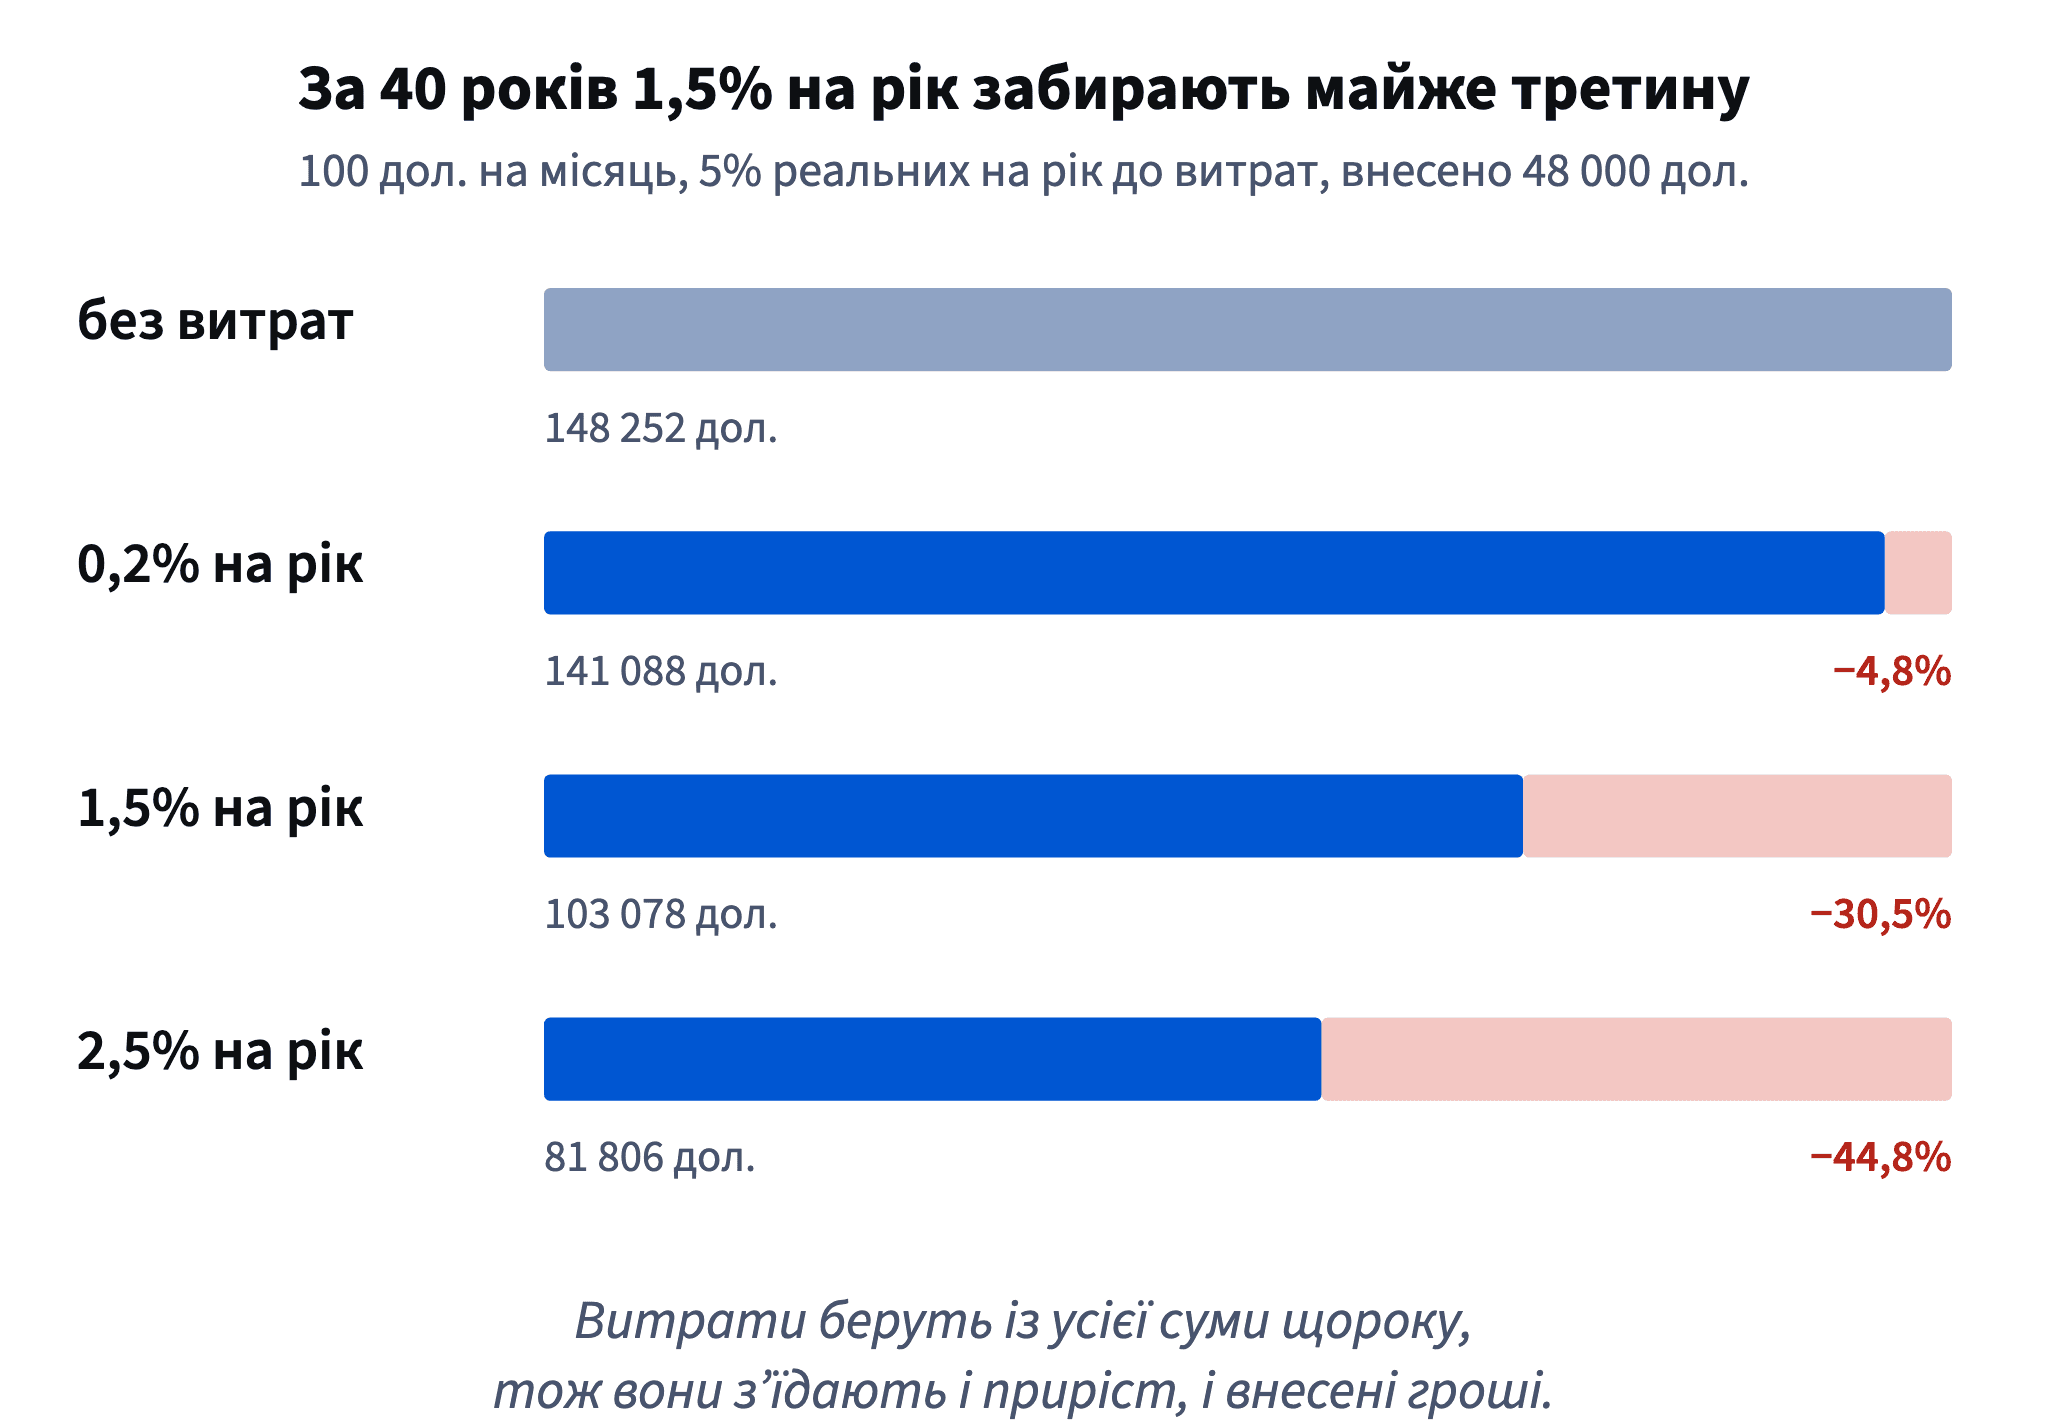
- Так«За 40 років витрати 1,5% забрали б близько 30% суми цього плану.»
- Не так«Це лише 1,5%, різниця — похибка округлення.»
Ставка мала, а вплив на кінцеву суму — ні.
Втрати ростуть разом із горизонтом
Щоб виміряти втрати від комісій, порівняй дві суми на тому самому горизонті: план без витрат і план із витратами. Втрачена частка — це 1 − сума з витратами ÷ сума без витрат.
Пройдися горизонтами, і проступить закономірність. За сукупних витрат 1,5% втрачена частка — 7,3% за 10 років, 15,0% за 20, 22,8% за 30 і 30,5% за 40. Від 10 до 20 років вона приблизно подвоюється і далі росте, бо сума, з якої беруть витрати, зростає, а втрачений приріст накопичується.
Для витрат 0,2% та сама таблиця дає 1,0%, 2,2%, 3,5% і 4,8%. Дешевий план теж дещо втрачає, але навіть за 40 років менше, ніж план із 1,5% втрачає за перші 10.
Набір даних · 40 рядків
100 дол. на місяць 40 років під 5% реальних до витрат, за рівнем сукупних витрат
Синтетичні дані. `contributed` — внесені гроші; `balance_c0`, `balance_c0_2`, `balance_c1_5`, `balance_c2_5` — сума наприкінці року за сукупних витрат 0%, 0,2%, 1,5% і 2,5% на рік (місячна ставка (1 + (5 − c)/100)^(1/12) − 1).
Перші 5 з 40 рядків
Тому горизонт має бути на кожному екрані витрат: користувач, який збирає 30 років, має бачити число за 30 років.
Дані графіка
| Рік | Внесено | 0% витрат | 0,2% витрат | 1,5% витрат | 2,5% витрат |
|---|---|---|---|---|---|
| 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | 6 000 | 6 781 | 6 748 | 6 538 | 6 380 |
| 10 | 12 000 | 15 436 | 15 280 | 14 302 | 13 597 |
| 15 | 18 000 | 26 482 | 26 064 | 23 524 | 21 764 |
| 20 | 24 000 | 40 580 | 39 698 | 34 477 | 31 003 |
Показати ще 4 рядки
| 25 | 30 000 | 58 573 | 56 934 | 47 485 | 41 457 |
| 30 | 36 000 | 81 538 | 78 722 | 62 935 | 53 284 |
| 35 | 42 000 | 110 846 | 106 267 | 81 284 | 66 666 |
| 40 | 48 000 | 148 252 | 141 088 | 103 078 | 81 806 |
- Так«Втрачена частка = 1 − 62 935 ÷ 81 538 = 22,8% за 30 років.»
- Не так«1,5% на рік × 30 років = 45% втрат.»
Витрати не просто додаються; порівнюй дві суми.
Покажи різницю в грошах
Відсотки від відсотків важко відчути. Те саме порівняння в грошах — легко. Візьми дві суми на горизонті користувача й відніми.
У нашому плані (100 дол. на місяць, 5% реальних на рік до витрат) різниця між сукупними витратами 0,2% і 1,5% — 977 дол. за 10 років, 5 222 дол. за 20, 15 788 дол. за 30 і 38 011 дол. за 40. На ці моменти людина внесла 12 000, 24 000, 36 000 і 48 000 дол. На 40-му році різниця у витратах майже дорівнює всьому внесеному.
Датасет: 100 дол. на місяць 40 років під 5% реальних до витрат, за рівнем сукупних витрат · є вище
Дві застороги зберігають чесність. Це реальні долари в синтетичному плані з рівними 5% до витрат; справжні ринки скачуть, тож суми — ілюстрація, а не прогноз. Але різниця у витратах — та частина, що справджується за будь-якого ринку: дешевший план зберігає більше і в добрі десятиліття, і в погані.
Графік: Сума плану 100 дол. на місяць за рівнем сукупних витрат · є вище
- Так«За 30 років дешевший план у цьому прикладі зберіг би приблизно на 15 800 дол. більше.»
- Не так«Перейди — і матимеш на 15 788 дол. більше.»
Обіцянка точної суми, хоча шлях ринку невідомий.
Порівнюй витрати з дохідністю, а не зі 100%
«1,5%» звучить мало, бо ми мовчки порівнюємо це зі 100% грошей. Чесне порівняння — з тим, скільки гроші мають заробити. Диверсифікований план може давати щось на кшталт 5% на рік після інфляції до витрат, із широким діапазоном навколо.
Якщо міряти так, витрати 1,5% щороку забирають 1,5 ÷ 5 = 30% очікуваної реальної дохідності. Витрати 0,2% — 4%. Витрати 2,5% — половину.
Оскільки витрати певні, а дохідність ні, у слабке десятиліття частка може бути ще більшою. Якщо ринок заробляє 2% реальних до витрат, витрати 1,5% майже нічого не лишають.
Це найшвидша перевірка будь-якого продукту: поділи його сукупні витрати на тверезу реальну дохідність. Якщо вийшло більше за чверть, витрати — велика частина угоди.
- Так«1,5% з очікуваних 5% реальних — це 30% дохідності.»
- Не так«1,5% зі 100% — це дрібниця.»
Вищі витрати — щорічний бар'єр
Дорожчий фонд може бути вартий своєї ціни, але лише якщо до витрат заробляє більше за дешевший щонайменше на розрив у витратах, рік за роком. Між сукупними витратами 0,2% і 1,5% розрив — 1,3 пункта. За 40 років нашого синтетичного плану (100 дол. на місяць, 5% реальних на рік до витрат) неподоланий розрив коштує 38 011 дол.
Так розмита обіцянка («у нас сильні менеджери») перетворюється на тест, який можна перевірити: чи обігравав цей фонд після всіх витрат дешевий фонд на тому самому ринку більш ніж на 1,3 пункта на рік, тривалий час, і чи є причина чекати, що так буде й далі? Довгі історії активних фондів показують, що ранні переможці рідко повторюють успіх, а закриті фонди тихо випадають із середніх.
Тож сприймай розрив у витратах як фору, яку віддаєш. Щоб віддавати її десятиліттями, потрібні сильні й тривалі докази.
- Так«Він має обганяти дешевий фонд на 1,3 пункта на рік після витрат, щороку. Покажіть мені це за 15 років.»
- Не так«Торік він обігнав індекс на 4 пункти, отже, комісія себе окупає.»
Один рік мало що каже про наступні сорок.
Додай до витрат горизонт
Користувачі вирішують за тим, що бачать у моменті, а річний відсоток виглядає нешкідливо. Продукт, який хоче, щоб користувачі розуміли витрати, перекладає ставку на їхній власний план: щомісячний внесок, горизонт, частку суми чи долари, які вона забере.
Три правила роблять цей переклад чесним:
- бери горизонт користувача, а не найдраматичніший;
- познач числа як ілюстрацію з указаними припущеннями (тут: 5% реальних на рік до витрат, 100 дол. на місяць);
- порівнюй подібне з подібним: сукупні витрати з обох боків.
Тоді витрати стають перевагою, яку дешевий продукт може показувати відкрито, а не приміткою. Це також захищає користувачів від протилежної пастки: фонд із вищими витратами мусить щороку заробляти саме на стільки більше, щоб просто втриматися на рівні.
Ілюстрація: Той самий план і ринок, різняться лише витрати. · є вище
- Так«Твій план, 30 років: приблизно на 15 800 дол. більше при 0,2%, ніж при 1,5% (приклад, 5% реальних до витрат).»
- Не такПоказувати число за 40 років людині, чиї заощадження розраховані на 5 років.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи