

Теорія
Валюта цілей і безпечна частина вдома
Ціль у гривнях проти світового фонду в доларах за різних сценаріїв девальвації і чому безпечну частину варто тримати у валюті витрат.
~8 хв читання · 8 вправ · 250 балів
Перед початком
Цілі в гривнях
Жовтень у Zapas: до публічного запуску місяць, і команда звертається до свого домашнього ринку. Як PM ти тепер проєктуєш онбординг для користувачів в Україні.
Типовий варіант Ethan простий: українці довіряють долару, світовий фонд у доларах, тож кожна ціль отримує світовий фонд. Grace приносить справжню ціль із бети — авто за три роки, за яке платитимуть гривнями. Ти порівняєш, де мають лежати такі гроші, і побачиш, чому все вирішують валюта й горизонт цілі.
У цілі є валюта
Кожну ціль вимірюють у валюті, в якій її витрачатимуть. Авто в Києві, навчання в Кракові, перший внесок за квартиру у Львові — у кожної своя валюта, і саме в ній треба рахувати результат.
Ціль користувача: 500 000 грн за 3 роки, на старті 400 000 грн. З круглими ілюстративними числами (сьогодні 40 грн за долар; гривневий депозит під 12% на рік; без податків) депозит виростає до:
400 000 × 1,12³ = 561 971 грн,
на 61 971 більше за ціль, хоч би що сталося з доларом.
У реальному вимірі, при гривневій інфляції 8% на рік, 1,12 ÷ 1,08 − 1 = 3,7% на рік понад ціни, а ціль 500 000 у сьогоднішніх грошах варта 500 000 ÷ 1,08³ = 396 916 грн. Депозит не захоплює; він просто у правильній валюті для цієї цілі.
- Так«Ціль: 500 000 грн за 3 роки. Рахую кожен варіант у гривнях».
- Не так«Рахуватиму в доларах, долари — це справжні гроші».
Іноземний фонд у твоїй валюті
Результат доларового фонду в гривнях має дві частини: що зробив фонд у доларах і що зробив долар до гривні.
Вартість у гривнях = вкладені долари × (1 + зміна фонду) × курс наприкінці.
З 10 000 дол., купленими по 40 грн:
- гривня тримається (40): 10 000 × 1,191 × 40 = 476 400, менше за ціль;
- втрачає 5% на рік (40 × 1,05³ = 46,31): 10 000 × 1,191 × 46,31 = 551 552;
- втрачає 10% на рік (40 × 1,10³ = 53,24): 10 000 × 1,191 × 53,24 = 634 088.
Тож той самий фонд не дотягує до цілі або перевершує її залежно від курсу — числа, якого ніхто не спрогнозує на три роки. Це валютний ризик (currency risk): зміни курсу змінюють те, скільки вкладення варте у валюті, в якій ти витрачатимеш.
Для довгої цілі курс — частина дохідності глобального фонду. Для короткої — ще одне джерело несподіванок.
Дані графіка
| Гривня втрачає за рік до долара, % | Гривневий депозит, 12% | Долари готівкою | Доларовий світовий фонд, звичайно | Доларовий світовий фонд, обвал перед ціллю |
|---|---|---|---|---|
| 0 | 561 971 | 400 000 | 476 400 | 280 000 |
| 5 | 561 971 | 463 100 | 551 552 | 324 170 |
| 10 | 561 971 | 532 400 | 634 088 | 372 680 |
- Так10 000 × 1,191 × 40 = 476 400 грн
- Не так«Фонд заробив 19,1%, отже, ціль у безпеці».
Ціль — у гривнях.
Девальвація — не страховка
В Україні популярна думка, що долари «захищають» заощадження. Від падіння гривні долари справді допомагають. Але доларовий фонд акцій несе два ризики одночасно, і вони можуть ударити разом.
Десять сценаріїв це показують:
Набір даних · 10 рядків
Ціль 500 000 грн за 3 роки з 400 000 грн, десять сценаріїв (ілюстративно)
Варіанти: гривневий депозит під 12%, долари готівкою, доларовий світовий фонд (звичайно +19,1% або обвал −30% за 3 роки); гривня втрачає 0, 5 чи 10% на рік; сьогодні 40 грн за долар. Вартість у гривнях наприкінці.
Перші 5 з 10 рядків
- Депозит: 561 971, досягає цілі в кожному випадку.
- Долари готівкою: 400 000 / 463 100 / 532 400; досягають цілі лише якщо гривня втрачає 10% на рік.
- Фонд, звичайний ринок: 476 400 / 551 552 / 634 088; не досягає, якщо гривня тримається.
- Фонд, обвал перед ціллю: 280 000 / 324 170 / 372 680; не досягає в жодному випадку.
Лише 4 з 10 сценаріїв дотягують до 500 000, і лише один варіант робить це щоразу. Девальвація може підняти фонд, якому й так ішлося добре; вона не врятує фонд, що впав на 30% якраз перед тим, як знадобилися гроші.
Для цілі за три роки погані роки фондового ринку надто ймовірно припадуть на невдалу дату.
- Так«Рядок обвалу: 280 000 / 324 170 / 372 680, усе нижче 500 000».
- Не так«Гривня завжди падає, тож доларовий фонд завжди виграє».
Два ризики, що можуть збігтися
Доларовий фонд акцій під гривневу ціль має два окремі ризики:
- Ринковий ризик: акції можуть сильно впасти за рік-два. У нашій синтетичній 40-річній історії світові акції якось упали на 45% за два роки.
- Валютний ризик: гривня може триматися, повільно слабшати або слабшати швидко.
Ці два ризики не пов'язані надійно. Девальвація не чекає на добрі ринки, а обвал не чекає на сильну гривню. За три роки можна отримати обвал зі стабільною гривнею (280 000 грн із 400 000) або обвал зі слабкою (372 680): обидва не дотягують до цілі 500 000.
На 15–20 років картина інша: є час, щоб падіння відновилося, а якщо гривня слабшає, це додає до гривневого результату іноземного фонду. Тому той самий фонд може бути поганим місцем для авто за 3 роки і розумним — для пенсії.
- Так«Ціль за 3 роки: обвал може припасти на невдалу дату, хоч би що робила гривня».
- Не так«Долари плюс акції: подвійний захист».
Де жити безпечній частині в Україні
Гроші на ціль у межах кількох років потребують місця, яке не впаде, коли вони знадобляться, і у валюті витрат. В Україні звичні кандидати — депозити й ОВДП. Станом на жовтень 2027 року (перевір чинні правила):
- Депозити: відсотки оподатковують за ставкою 23% (18% податку на доходи + 5% військового збору), банк утримує сам. Під час воєнного стану і три місяці після нього вклади в українських банках гарантовано повністю; після цього гарантія — 600 000 грн на людину в одному банку, а валютні вклади виплачують у гривнях.
- ОВДП: випускають у гривнях, доларах і євро, номінал 1 000 за облігацію; для фізичних осіб 0% податку й збору. Це не депозити, і фонд гарантування вкладів їх не покриває. Їх можна продати до погашення за ринковою ціною, яка може бути нижчою за ціну купівлі.
Завжди порівнюй після податку: депозит під 12% після податку дає 9,24% і перетворює 400 000 на 521 441 грн за три роки. Детальніше про обидва — в курсі особистих фінансів: ОВДП і депозити.
- Так400 000 × 1,0924³ = 521 441 грн після податку
- Не так«ОВДП покриває гарантія вкладів, як і депозит».
Ціль, горизонт і валюта разом
Для кожної цілі два питання вирішують, де житимуть гроші:
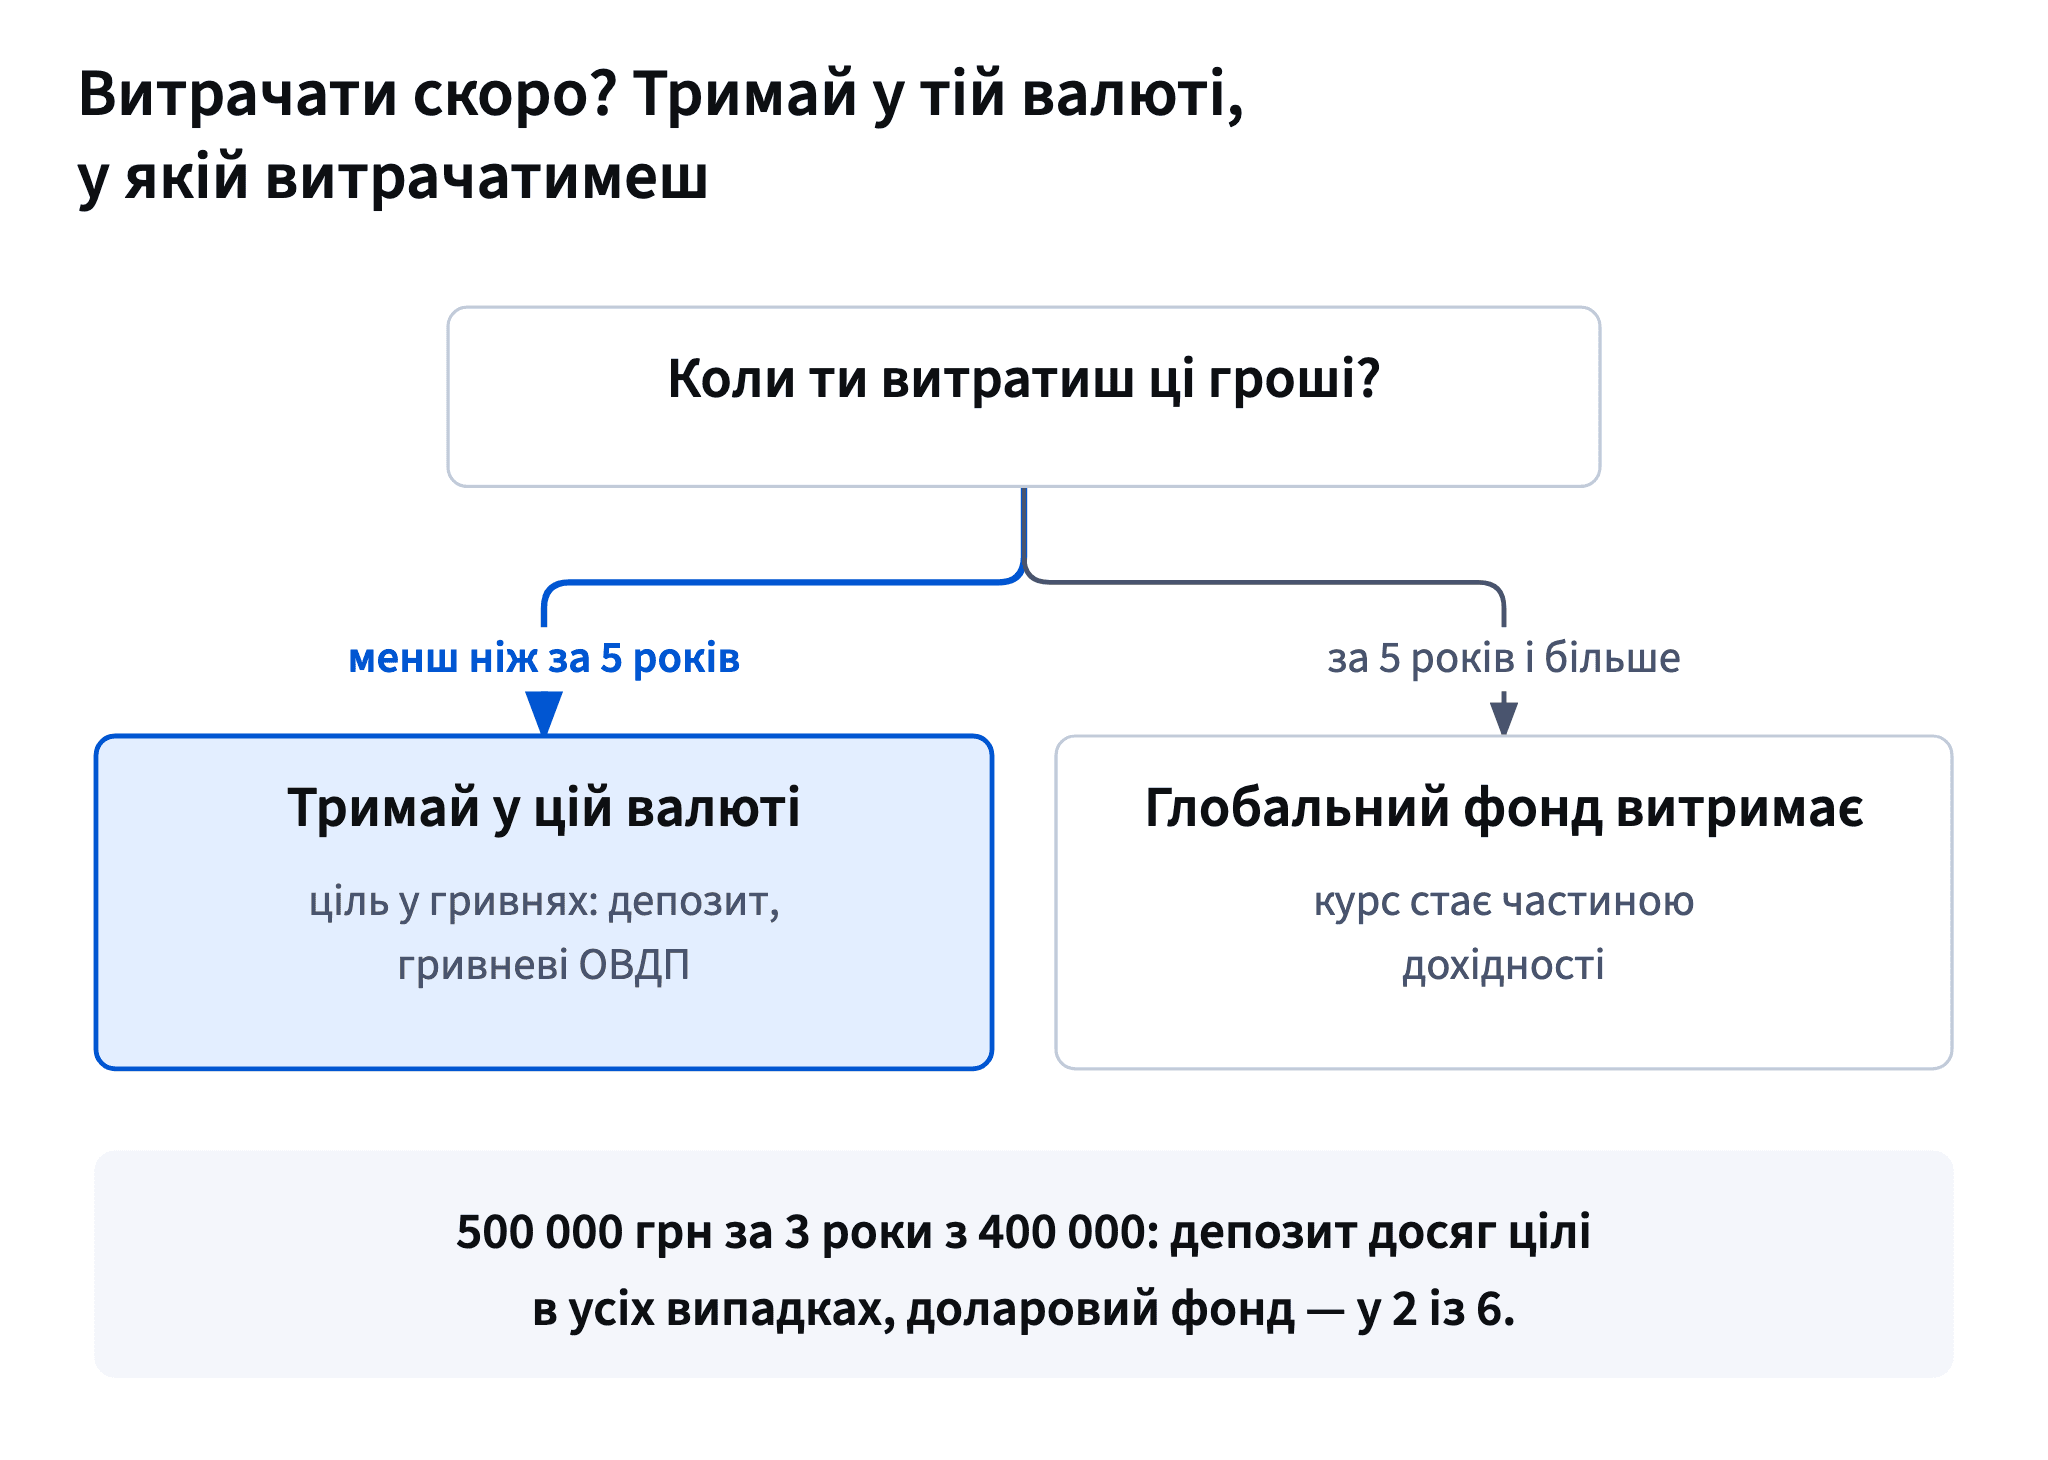
- Коли їх витратять? Протягом приблизно п'яти років гроші потребують місця, яке не може сильно впасти: депозити, короткі ОВДП, рахунок для подушки. Далі — їх може нести глобальний фонд акцій, бо є час перечекати обвал.
- У якій валюті? Безпечна частина лежить у валюті витрат: гривні — для гривневої цілі, євро — для навчання в євро. Для довгої цілі коливання курсу стають частиною дохідності глобального фонду; це прийнятно, коли є десятиліття, щоб їх поглинути.
Тож одна людина цілком розумно може тримати гривневий депозит (авто), ОВДП у євро (навчання) і глобальний фонд (пенсія) водночас. Це не непослідовність; кожен кошик відповідає своїй цілі.
Орієнтир «п'ять років» — компроміс, а не закон: коротший горизонт чи ціль, яку не можна відкласти, означають більше безпеки.
- Так«Авто у 2030: гривня. Навчання у 2029: євро. Пенсія у 2057: глобальний фонд».
- Не так«Одна валюта й один фонд для всіх моїх цілей».
Коли чесна відповідь — «не ми»
Застосунок для інвестицій заробляє, коли люди інвестують. Звідси спокуса відправляти кожну ціль у фонд. Опиратися їй — частина проєктування чесного продукту.
Для коротких цілей чесна відповідь в онбордингу часто така: цій цілі не місце в акціях. Поясни чому, з числами: у десяти сценаріях доларовий світовий фонд досяг гривневої цілі за 3 роки лише у 2 з 6 випадків, депозит — у кожному.
Датасет: Ціль 500 000 грн за 3 роки з 400 000 грн, десять сценаріїв (ілюстративно) · є вище
Добрий онбординг для короткої цілі:
- повторює користувачу горизонт і валюту;
- прямо каже, що може піти не так (падіння на 30% якраз перед датою);
- вказує, яке безпечне місце пасує, не називаючи банку;
- пропонує поставити в застосунку довшу ціль.
Користувачі, яким сказали «не це, не зараз», охочіше довірять застосунку ті цілі, яким там справді місце.
- Так«Гривневій цілі на 3 роки краще пасує депозит чи гривневі ОВДП, ніж фонд акцій».
- Не так«Будь-яка ціль, будь-який горизонт: інвестуй одним дотиком!»
Пояснити валютний ризик за десять секунд
Користувачу, який питає «чому б просто не купити доларовий фонд?», потрібна коротка відповідь із числами, а не лекція.
- Назви валюту й дату цілі: гривні, три роки.
- Покажи недолік: якщо гривня тримається, фонд закінчить на близько 476 400; якщо акції впадуть на 30% перед датою — 280 000–372 680, хоч би що робив курс.
- Покажи альтернативу: гривневий депозит під ілюстративні 12% дасть близько 561 971 до податку і 521 441 після податку 23%; ОВДП станом на жовтень 2027 року не оподатковували.
- Вкажи правильне місце: короткі гривневі цілі — у гривнях; світовий фонд — для цілей на п'ять років і більше.
- Заверши чесно: числа ілюстративні, це не порада; перевір чинні ставки й правила.
Не називай банк. Користувачу потрібен тип місця, а не бренд.
- Так«Якщо гривня тримається, фонд закінчить близько 476 400, менше за 500 000».
- Не так«В Україні долари завжди виграють».
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи