

Теорія
Регулярні внески, разова сума і правила ребалансування
Інвестувати одразу чи частинами щомісяця і ребалансувати щороку, за відхиленням чи ніколи: дрейф і просадка.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Одразу чи частинами?
Початок серпня в Zapas. Суміші вже готові, але бракує двох практичних правил: як заходять перші гроші користувача і як кожен портфель роками тримає свою суміш.
У бета-користувача щойно закінчився банківський депозит, і він хоче вкласти 12 000 доларів одразу, а підтримка радить для безпеки розтягнути це на рік. Ти перевіриш обидва варіанти на історії Tessaro, а потім виведеш розумне правило, як повертати до цілі суміш, що з'їхала.
Одразу чи частинами: що показують вікна
Коли в людини є разова сума, увійти можна двома способами: вкласти все зараз або розподілити на кілька місяців (часто це називають усередненням). Другий здається безпечнішим, бо падіння одразу після старту болить менше.
У перевірці на Tessaro 12 000 дол. одразу обіграли 12 щомісячних частин у 21 із 31 десятирічного вікна, тобто в 67,7%. Причина проста: ринок росте в більшості років, а гроші, які чекають у кеші, тим часом заробляють лише ставку кешу. Розподіл — це ставка на те, що ціни будуть нижчими в місяці очікування, і зазвичай ця ставка програє.
Вона виграє, коли падіння приходить невдовзі після старту. Розподіл не підвищує очікуваний результат; він купує меншу яму в перший рік, якщо падіння таки прийде. Обидва варіанти чесні, якщо користувач розуміє компроміс. Щомісячне вкладення зарплати — інша історія: ці гроші надходять щомісяця, тож чекати нема з чим.
Дані графіка
| Рік старту | Одразу | Протягом 12 місяців |
|---|---|---|
| 1 | 29 896 | 26 362 |
| 2 | 25 301 | 27 671 |
| 3 | 31 277 | 31 606 |
| 4 | 31 242 | 31 135 |
| 5 | 38 956 | 35 561 |
Показати ще 26 рядків
| 6 | 33 848 | 33 391 |
| 7 | 37 013 | 34 951 |
| 8 | 39 345 | 39 096 |
| 9 | 36 085 | 31 596 |
| 10 | 31 136 | 31 515 |
| 11 | 37 683 | 37 977 |
| 12 | 27 622 | 25 411 |
| 13 | 16 876 | 16 070 |
| 14 | 19 102 | 17 995 |
| 15 | 19 254 | 19 800 |
| 16 | 21 692 | 19 102 |
| 17 | 19 019 | 17 484 |
| 18 | 14 525 | 15 331 |
| 19 | 16 501 | 15 765 |
| 20 | 17 869 | 17 093 |
| 21 | 15 117 | 17 776 |
| 22 | 23 649 | 27 884 |
| 23 | 35 023 | 29 280 |
| 24 | 34 694 | 32 442 |
| 25 | 33 516 | 33 671 |
| 26 | 27 982 | 28 928 |
| 27 | 21 064 | 21 011 |
| 28 | 22 788 | 22 605 |
| 29 | 26 713 | 24 442 |
| 30 | 31 936 | 31 727 |
| 31 | 42 069 | 38 867 |
- Так«Одразу виграло в 21 із 31 вікна; розподіл переважно зменшує поганий перший рік.»
- Не так«Розподіл на рік — безпечний спосіб, і він заробляє більше.»
У двох вікнах із трьох він заробив менше.
Найгірший старт і його дзеркало
Середні значення ховають історії, які люди пам'ятають. У перевірці на Tessaro найгірше вікно для вкладення одразу почалося в 22-му році, просто перед дном обвалу. 12 000 дол., вкладені першого дня, через десять років коштували 23 649 дол., а розподілені на дванадцять місяців — 27 884 дол. Різкіша різниця була на початку. Через дванадцять місяців гроші, вкладені одразу, коштували близько 8 400 дол., на 30% менше вкладеного; розподілені — близько 10 000 дол., мінус 17%. Саме цю меншу яму першого року і купує розподіл.
Дзеркальний випадок почався на рік пізніше, у 23-му, одразу після дна. Тоді очікування в кеші коштувало грошей: 35 023 дол. одразу проти 29 280 дол. частинами.
Ніхто не знає заздалегідь, у якому з двох років він опинився. Тож продукт може показати обидва факти: вкладення одразу зазвичай закінчує вище; розподіл на кілька місяців зменшує найгірший випадок першого року. Нехай користувач вибере, а правило виконується автоматично, щоб рішення не ухвалювалося наново щотижня.
Графік: Вартість через 10 років: разова сума проти 12 щомісячних частин · є вище
- Так«Зазвичай вище одразу; розподіл на 12 місяців пом'якшує падіння, яке приходить одразу після старту.»
- Не так«Зачекай, доки ринок заспокоїться, і тоді вкладай.»
Очікування без кінця — це вгадування моменту, а не правило.
Подавай компроміс як компроміс
Деякі продуктові рішення не мають правильної відповіді для всіх, лише компроміс. Вкладення разової суми — одне з них: одразу виграє частіше, розподіл болить менше в поганому випадку.
Екран, який проштовхує один варіант як «безпечніший і кращий», або вводить в оману (якщо стверджує, що розподіл заробляє більше), або ховає ризик (якщо стверджує, що одразу — завжди правильно). Чесний шаблон має три частини:
- звичайний результат із джерелом: «у нашій синтетичній історії одразу закінчувало вище в 21 із 31 вікна»;
- мінус кожного варіанта простими словами: падіння одразу після старту або місяці в кеші з малим заробітком;
- варіант за замовчуванням, який користувач може змінити, і автоматичне виконання, щоб не вирішувати наново щомісяця.
Це те саме правило, що й усюди в курсі: діапазон або компроміс, ніколи не обіцянка.
- Так«За замовчуванням: вкласти зараз. Хочеш 12 щомісячних частин? Перемкни тут.»
- Не так«Наш розумний вхід заводить тебе за найкращою ціною.»
Дрейф: портфель сам змінює свою суміш
Суміш задають один раз, але ринки рухають її частини з різною швидкістю. Коли акції ростуть швидше за облігації, як у більшості років історії Tessaro, їхня частка збільшується рік за роком. Це називають дрейфом.
Суміш 60/40, яку започаткували в 1-му році й більше не чіпали, до 20-го року складалася з акцій на 81,8%, до 40-го — на 88,5%. Користувач досі вважає, що має збалансований портфель, але його ризик уже як у 80/20 чи 90/10: у даних Tessaro такі суміші падали від піку на 38,0% і більше.
Ребалансування (rebalancing) — це продаж частини того, що виросло, і купівля того, що відстало, щоб повернутися до цілі. Це не спосіб заробити більше. Це спосіб зберегти той ризик, який вибрав користувач, щоб числа найгіршого випадку, показані на онбордингу, лишалися правдою.
Дані графіка
| Рік | Без ребалансування | Межа 5 пунктів |
|---|---|---|
| 1 | 63,7 | 63,7 |
| 2 | 61,3 | 61,3 |
| 3 | 63,6 | 63,6 |
| 4 | 60,3 | 60,3 |
| 5 | 62,8 | 62,8 |
Показати ще 35 рядків
| 6 | 64,3 | 64,3 |
| 7 | 67,7 | 67,7 |
| 8 | 69,3 | 61,8 |
| 9 | 71,7 | 64,5 |
| 10 | 70,6 | 63,2 |
| 11 | 70,9 | 63,6 |
| 12 | 72,6 | 65,4 |
| 13 | 74,7 | 62,6 |
| 14 | 76 | 64,2 |
| 15 | 75,5 | 63,6 |
| 16 | 77,8 | 66,5 |
| 17 | 81 | 64,6 |
| 18 | 80,2 | 63,4 |
| 19 | 79,5 | 62,5 |
| 20 | 81,8 | 65,8 |
| 21 | 76,2 | 51,8 |
| 22 | 67,4 | 49,2 |
| 23 | 71,1 | 64,1 |
| 24 | 73,4 | 66,7 |
| 25 | 75,6 | 62,8 |
| 26 | 75,3 | 62,3 |
| 27 | 75 | 62 |
| 28 | 75,5 | 62,6 |
| 29 | 76,8 | 64,2 |
| 30 | 75,1 | 62,1 |
| 31 | 77,9 | 65,6 |
| 32 | 77,6 | 59,6 |
| 33 | 80,7 | 64,1 |
| 34 | 81,8 | 65,7 |
| 35 | 81,2 | 59,1 |
| 36 | 78,8 | 55,5 |
| 37 | 79,1 | 55,9 |
| 38 | 82,5 | 61,2 |
| 39 | 85,7 | 66,8 |
| 40 | 88,5 | 65,7 |
- Так«Твоя суміш 60/40 дрейфувала до 70/30; ми повернемо її до 60/40.»
- Не так«Не чіпай, акції ж чудово ростуть.»
Саме так 60/40 непомітно стає 90/10.
Порівнюй результати за однакового ризику
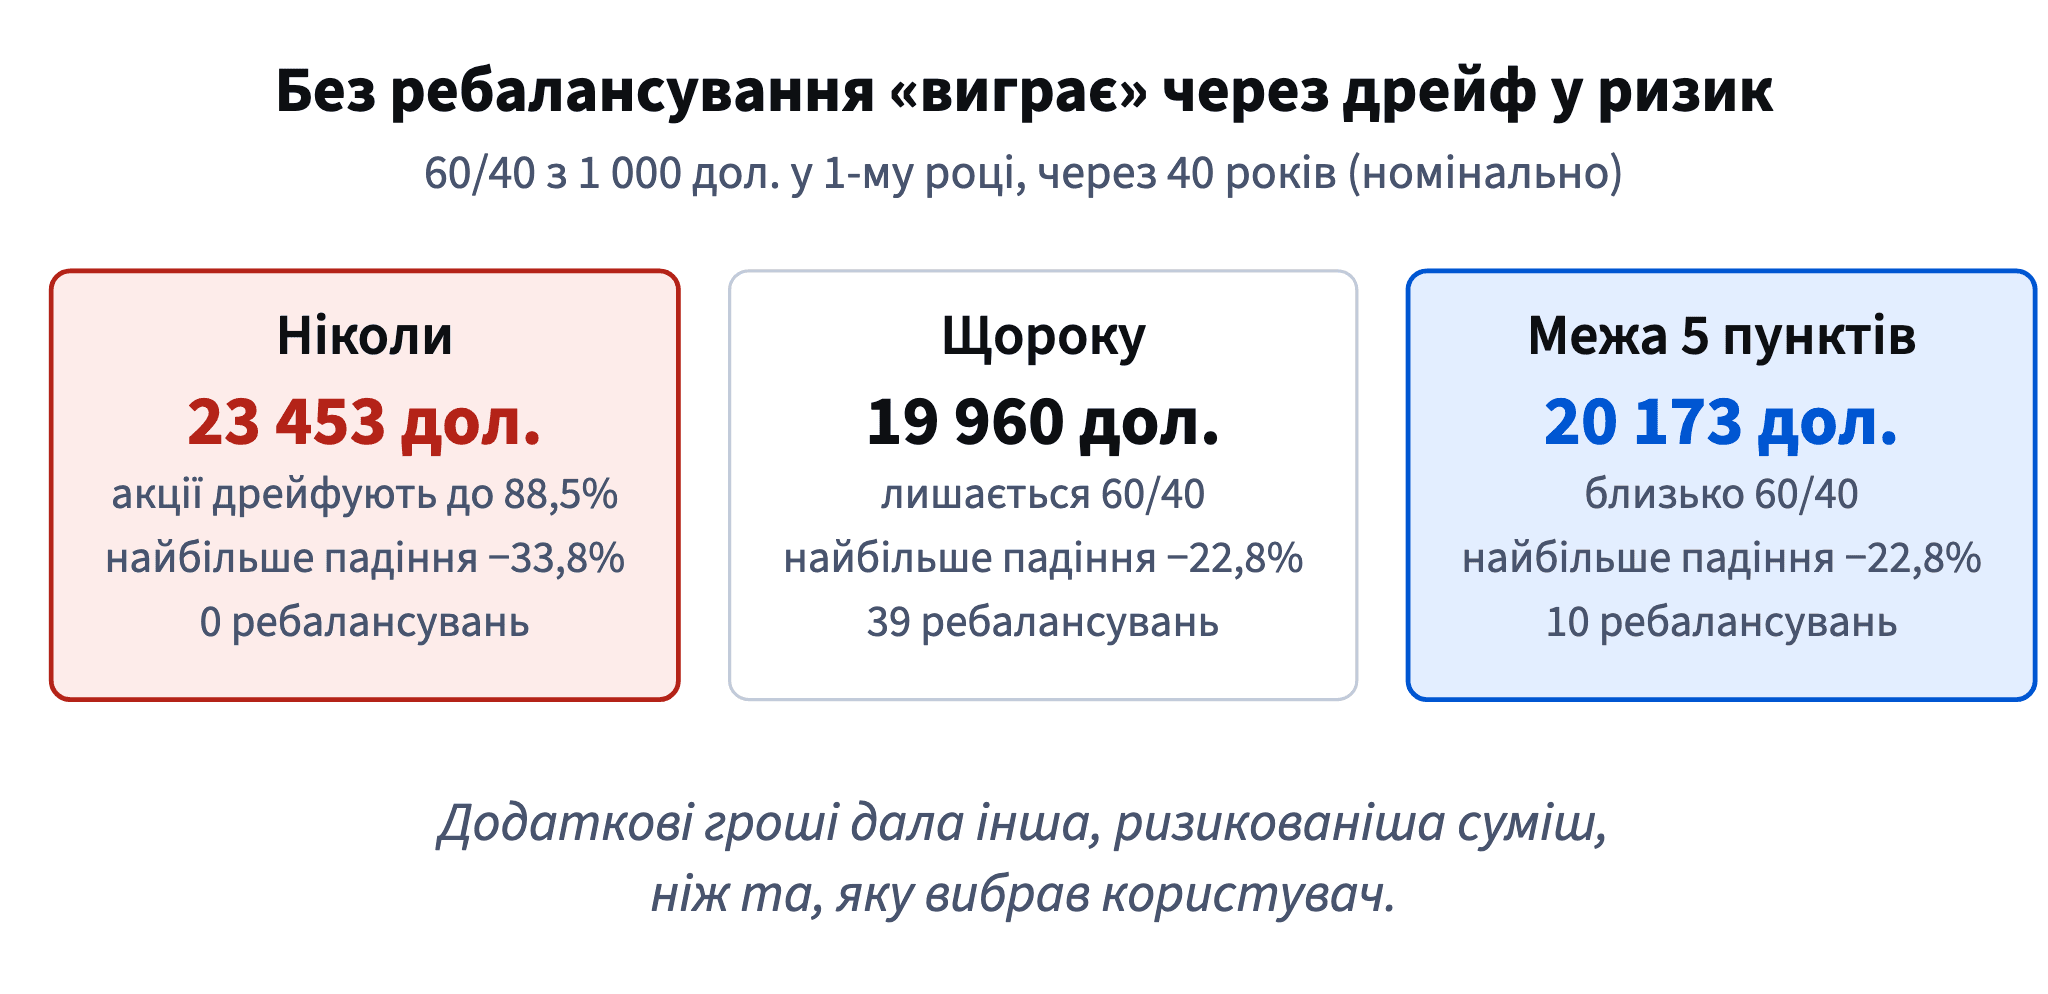
«Стратегія A заробила більше за стратегію B» мало що означає, доки не перевіриш, чи мали вони однаковий ризик. У перевірці на Tessaro 60/40 без ребалансування закінчила з 23 453 дол. (6 698 дол. у реальному вимірі), а з ребалансуванням щороку — з 19 960 дол. (5 700 дол. реально). У різниці чітке джерело: портфель без ребалансування більшість часу тримав 80–90% акцій, і його найбільше падіння було −33,8% замість −22,8%.
Якби користувач хотів 80% акцій, він міг вибрати таку суміш першого ж дня і знати її ризик заздалегідь. Дрейф дає йому цей ризик без питання, зазвичай тоді, коли це болить найбільше: перед обвалом, після років зростання акцій.
Для продукту, який пообіцяв 60/40, ребалансування — не додаткове налаштування, а частина того, щоб дати продукт, описаний на екрані.
- Так«Без ребалансування закінчило вище, але тоді це вже була 90/10 із падінням −33,8%.»
- Не так«Без ребалансування заробляє найбільше, тож це розумний варіант за замовчуванням.»
Календар чи межа: два способи ребалансувати
Є два поширені правила ребалансування. Календарне повертає суміш у фіксовані дати, наприклад щороку наприкінці. Правило межі спрацьовує лише тоді, коли частина виходить за межу навколо цілі, наприклад коли акції відходять від 60% більше ніж на 5 пунктів.
У перевірці на Tessaro обидва зберегли ризик 60/40: найбільше падіння в кожного −22,8%. Щорічне правило торгувало 39 разів за сорок років, межа 5 пунктів — лише 10 разів, переважно після великих рухів, як-от у роки обвалу 21–22. Менше угод — менше спредів і менше продажів, з яких може стягуватися податок. Кінцеві суми близькі: 19 960 і 20 173 дол.
Набір даних · 40 рядків
60/40 з 1 000 дол.: три правила ребалансування
Номінально, на кінець року. never — без ребалансування; yearly — назад до 60/40 щороку наприкінці; band — назад до 60/40, лише коли акції відходять від 60% більше ніж на 5 пунктів. *_stocks_pct — частка акцій наприкінці року до ребалансування; band_rebalanced = 1, якщо цього року спрацювало правило межі. Синтетичні дані.
Перші 5 з 40 рядків
Частину роботи безкоштовно роблять регулярні внески: нові гроші йдуть у ту частину, яка нижча за ціль. Для застосунку головне, щоб правило виконувалося автоматично і нікому не треба було вирішувати продати акції після чудового року чи купити їх під час обвалу.
Графік: Частка акцій у 60/40: без ребалансування і з межею 5 пунктів · є вище
- Так«Перевіряти раз на рік; ребалансувати лише тоді, коли акції відійшли від цілі більше ніж на 5 пунктів.»
- Не так«Ребалансувати щоразу, коли здається, що ринок зайшов задалеко.»
Це прогноз, а не правило.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи