

Теорія
Складний відсоток із щомісячною сумою: час важить більше за ставку
Як росте фіксована щомісячна сума зі складним відсотком, чому старт на десять років раніше важить більше за вищу ставку і скільки коштує пауза на три роки.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Екран цілі
Досі лютий у Zapas, твій перший місяць як PM. Сьогодні на дизайн-рев'ю — екран «ціль + щомісячна сума»: користувач вводить ціль і суму на місяць, а застосунок показує, як може зрости баланс.
Ethan хоче великий повзунок дохідності, щоб користувачі тягнули його вгору й бачили величезне число. Ти розберешся з важелями, якими користувач справді керує, — коли починає, скільки вкладає і чи не зупиняється, — і з'ясуєш, який із них важить найбільше.
Складний відсоток зі щомісячними внесками
Складний відсоток (compounding) — це зростання на зростанні. Якщо баланс заробив 6% цього року, наступного він заробляє 6% уже на більший баланс, і так далі. За кілька років ефект малий, за десятиліття — головний.
Зі щомісячною сумою кожен внесок росте різний час. Долар, внесений у 25 років, росте 40 років, внесений у 64 — один рік. Тому перше десятиліття робить так багато роботи.
Формула майбутньої вартості (future value) додає всі ці сніжки: FV = P × ((1 + m)^n − 1) ÷ m, де m — місячна ставка, (1 + a)^(1/12) − 1 для річної ставки a. Для 100 дол. на місяць під 6% протягом 480 місяців виходить 190 768, з яких внесено лише 48 000.
Бери реальну ставку, щоб мати відповідь у сьогоднішніх грошах, і пам'ятай: рівна ставка — навчальне спрощення, ринки не платять 6% щороку.
Дані графіка
| Вік | Старт у 25 | Старт у 25, пауза у 40–42 | Старт у 35 | Внесено від 25 |
|---|---|---|---|---|
| 25 | 0 | 0 | 0 | 0 |
| 30 | 6 949 | 6 949 | 0 | 6 000 |
| 35 | 16 247 | 16 247 | 0 | 12 000 |
| 40 | 28 691 | 28 691 | 6 949 | 18 000 |
| 45 | 45 344 | 40 935 | 16 247 | 24 000 |
Показати ще 4 рядки
| 50 | 67 629 | 61 728 | 28 691 | 30 000 |
| 55 | 97 451 | 89 555 | 45 344 | 36 000 |
| 60 | 137 360 | 126 793 | 67 629 | 42 000 |
| 65 | 190 768 | 176 627 | 97 451 | 48 000 |
- Так«За умовних 6% реальних 100 дол. на місяць за 40 років можуть дати близько 190 000 у сьогоднішніх доларах.»
- Не так«У 65 у вас буде 190 768.»
Точна обіцянка з моделі з рівною ставкою.
Ціна чекання
Пізній старт не просто прибирає пропущені внески; він прибирає роки, протягом яких ці внески, а з ними й усе подальше, росли б.
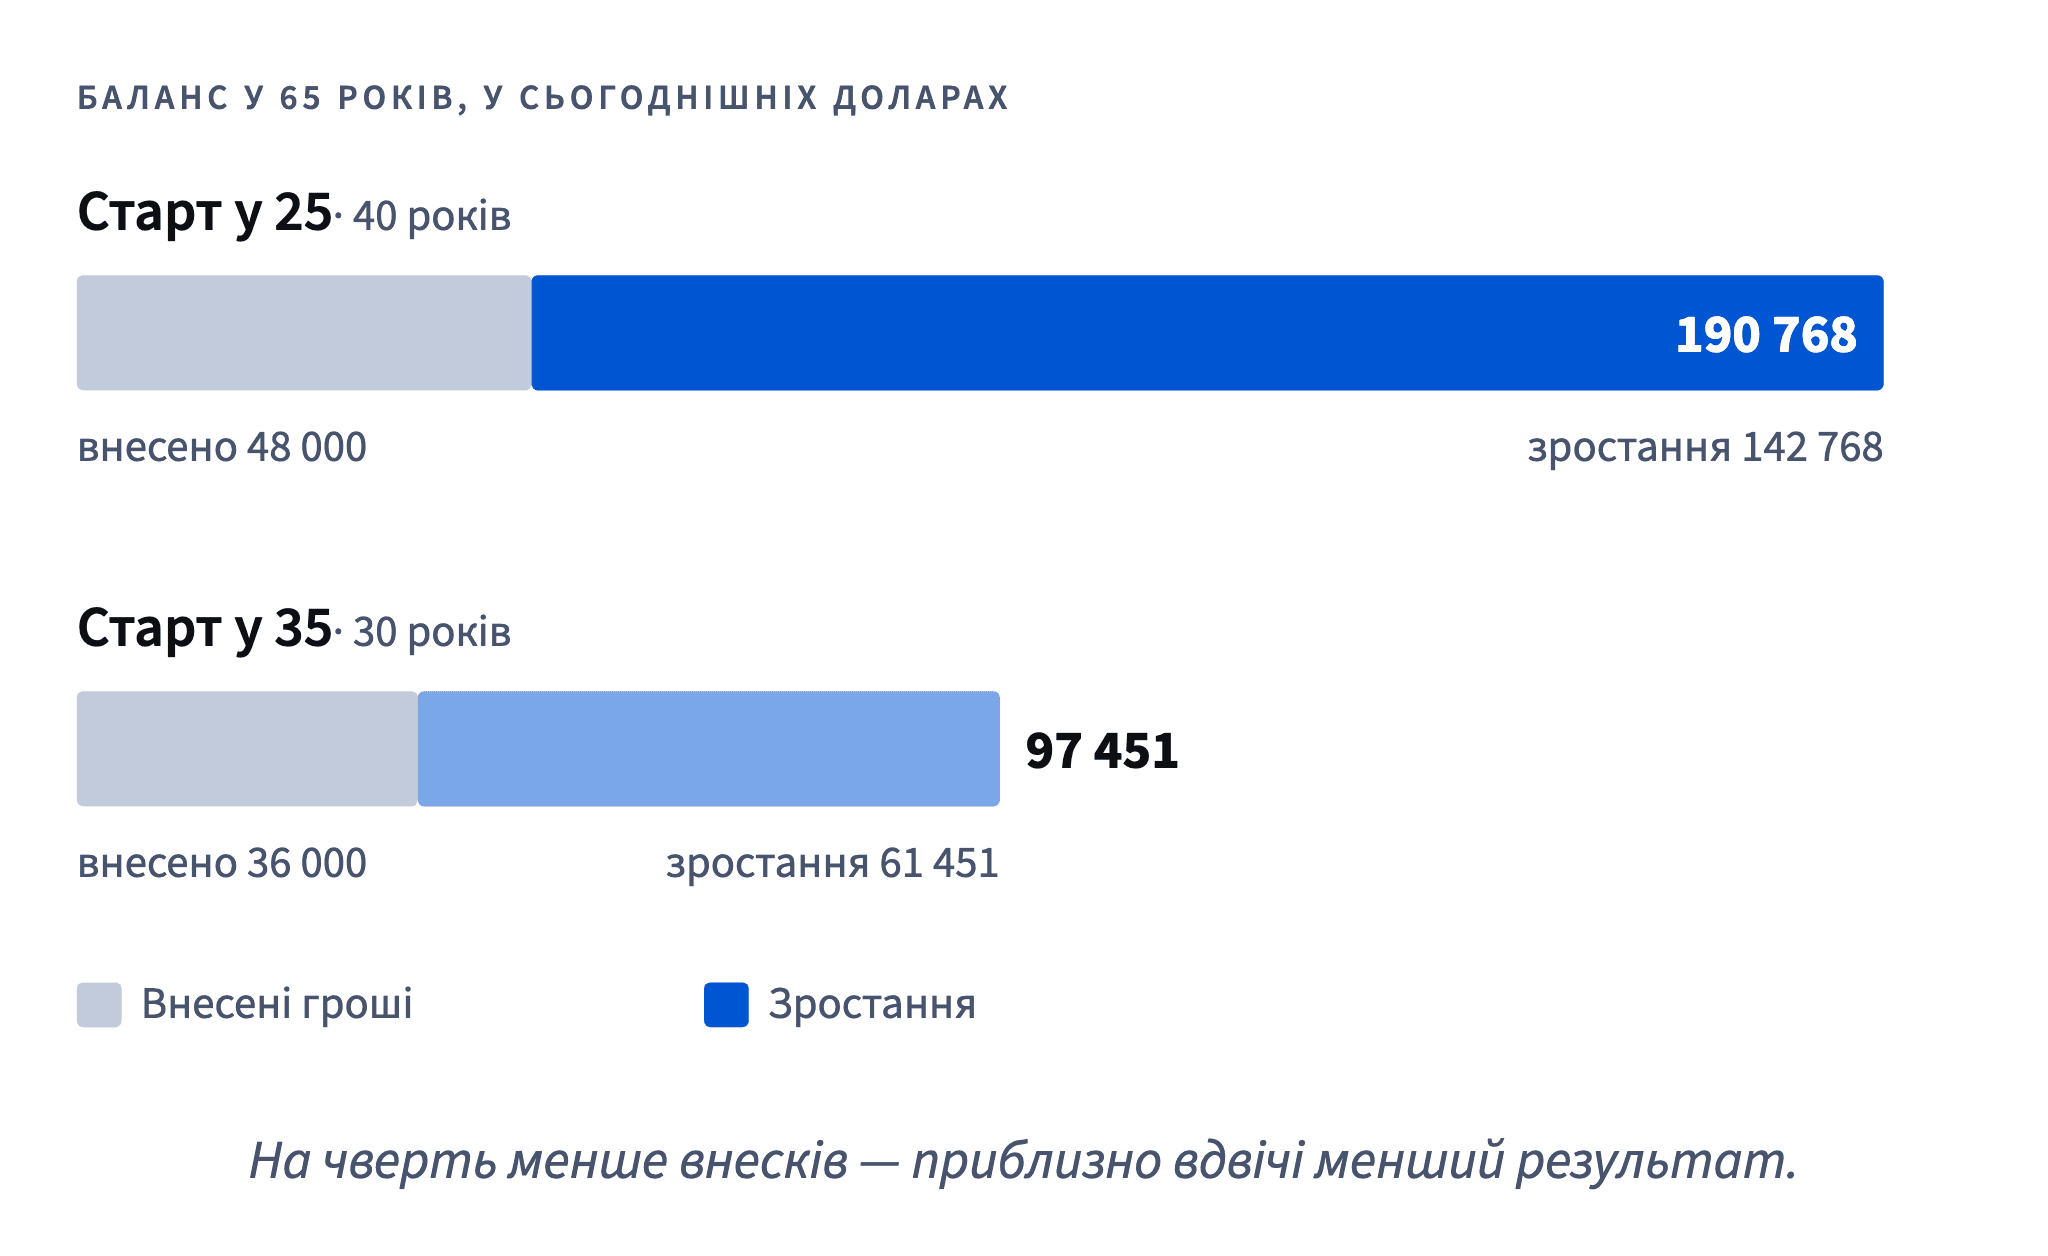
Порівняймо два плани по 100 дол. на місяць під 6% реальних, обидва до 65 років. Від 25: 480 внесків, внесено 48 000, у кінці 190 768. Від 35: 360 внесків, внесено 36 000, у кінці 97 451. На 25% менше внесків дає приблизно на 49% менший результат (97 451 ÷ 190 768 = 0,51).
Різниця, близько 93 316, значно більша за 12 000 невнесених грошей. Ті пропущені ранні долари росли б 30–40 років.
Для продукту це має практичний сенс: прибрати тертя з першого внеску важливіше, ніж додати функцію для десятого року. А тим, хто стартує пізно, допомагають більше років або більша сума, а не сміливіша ставка.
- Так«Старт на десять років раніше приблизно подвоює результат за тієї самої суми.»
- Не так«Почну, коли буду більше заробляти; кілька років нічого не вирішують.»
Ранні роки ростуть найдовше.
Час — важіль, яким ти керуєш
Розрахунок майбутньої вартості має чотири входи: щомісячну суму, ставку, кількість років і те, чи не припиняються внески. Лише одне з цього визначає ринок — ставку. Решта три належать користувачеві.
Формула: Майбутня вартість P, внесених у кінці кожного місяця протягом n місяців за річної ставки a · є вище
Подвоєння років сильніше, ніж здається, бо додаткові роки стоять наприкінці балансу, що вже виріс, і там кожен рік додає найбільше. У нашому прикладі подвоєння ставки з 4% до 8% за 20 років піднімає 36 384 до 56 900, а подвоєння років під 4% — до 116 106.
Продукт із повзунком дохідності вчить користувачів дивитися на число, яким вони не керують. Продукт, що показує «почни зараз» і «не зупиняйся», зосереджує їх на тому, чим вони керують.
- ТакЕкран цілі з повзунками суми й років і фіксованим, підписаним припущенням щодо ставки.
- Не такПовзунок дохідності до 15%.
Запрошує обрати фантазію.
Пауза чи зупинка
Життя перериває плани: втрата роботи, дитина, переїзд. Те, що відбувається з грошима в ці роки, дуже важить.
Пауза зупиняє нові внески, але баланс лишається інвестованим. У нашому прикладі зі 100 дол. на місяць під 6% реальних від 25 років три пропущені роки у 40–42 коштують до 65 років 14 141 за 3 600 невнесених. Відчутно, але поправно.
Продати, щоб пережити проміжок, значно гірше: увесь баланс перестає рости, а ті, хто продає, часто купують назад пізніше за вищими цінами або не купують узагалі. Подушка безпеки існує саме для того, щоб інвестиції не довелося чіпати.
Для застосунку це дизайнерське рішення: зробити «призупинити внески» простим і помітним, а перед «продати все» поставити лежачого поліцейського. Коротке нагадування про ціну паузи й дату, коли внески відновляться, тримає план живим.
- Так«Зменшився дохід? Призупиніть щомісячну суму; баланс лишається інвестованим.»
- Не такОдна кнопка «Вивести все» на головному екрані.
Як читати графік балансу
Добрий графік балансу завжди показує внесені гроші окремою лінією. Без неї користувачі не відрізнять, що вони відклали, а що додав ринок, а різниця між ними і є суттю складного відсотка.
На нашому графіку чотири лінії. Лінія внесеного росте рівно: 1 200 дол. на рік. Лінії балансу вигинаються вгору, бо зростання заробляє зростання. Лінія старту в 35 пласка до 35 років і так і не наздоганяє. Лінія з паузою опускається нижче повної у 40–42 і назавжди лишається трохи нижче: невнесені гроші вже не ростуть.
Читай кінцеві значення, а потім питай, що зробило різницю: роки, сума чи перерви. І завжди читай припущення: тут рівні 6% реальних, яких жоден ринок не дає рік за роком.
Графік: 100 дол. на місяць під 6% реальних на рік · є вище
- ТакПоказуй «внесено» і «зростання» окремо на кожному графіку балансу.
Чому результат не пропорційний
Наша інтуїція лінійна: на чверть менше внесеш — на чверть менше отримаєш. Складний відсоток це ламає. Кінцева вартість кожного внеску залежить від того, скільки він росте, а зростання в часі експоненційне.
Внесок у 25 років під 6% реальних до 65 виростає приблизно в 10,3 раза (1,06^40). Внесок у 35 — приблизно в 5,7 раза (1,06^30). Внесок у 55 — приблизно в 1,8 раза. Тож пропущені на старті внески — найцінніші в усьому плані.
Тому старт у 35 замість 25 зменшує внески на 25%, а баланс — приблизно на 49%. Та сама логіка пояснює, чому пауза на три роки пізно в плані коштує менше, ніж така сама пауза на початку.
Коли користувач питає «а чи важливо, якщо почну наступного року?», чесна відповідь — «так, більше, ніж підказує сума».
- Так«Кожен долар у 25 може вирости приблизно вдесятеро до 65 під 6% реальних; долар у 55 — менш ніж удвічі.»
- Не так«Десять років запізнення — це просто на десять років внесків менше.»
Підказка, що змінює поведінку
Підказка на грошовому екрані має одне завдання: допомогти користувачеві ухвалити наступне добре рішення. Тут це рішення — «почни зараз і не зупиняйся».
Добре працюють разом три складники. Одне конкретне порівняння, яке можна відчути (старт у 25 чи 35, близько 190 000 проти близько 97 000 за умовної ставки). Одна дія на важкі місяці (призупини суму, не продавай). Один чесний рядок про ризик (ілюстрація, а не обіцянка; ринки падають).
Заокруглюй числа («близько 190 000»), щоб вони читалися як ілюстрація, і називай припущення («за умовних 6% після інфляції»). Уникай «у вас буде» і слів на кшталт «гарантовано» чи «безпечно».
Пиши коротко. Два-три речення вміщуються на екрані телефона без прокручування.
- Так«За умовних 6% після інфляції старт на 10 років раніше може приблизно подвоїти баланс.»
- Не так«Інвестуйте сьогодні — і станете мільйонером!»
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи