

Теорія
Ризик компанії і ризик ринку: скільки позицій достатньо
Перевірка вкладки «Топ-10 акцій» на моделі з 200 компаній, як швидко нові позиції прибирають ризик окремої компанії і чому ризик ринку не зникає.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Десять компаній чи тисячі?
Квітень у Zapas, і ти досі PM, що веде застосунок до листопадового запуску. Цього місяця питання таке: навіщо одному фонду тисячі компаній?
Ethan вважає індексні фонди нудними й хоче вкладку «Топ-10 акцій»: десять чудових компаній, обраних командою. Grace побудувала модель із 200 синтетичних компаній, щоб перевірити цю ідею. Ти побачиш, як змінюється ризик портфеля, коли в ньому більше компаній, і яка частина ризику не зникає ніколи.
Волатильність і кількість позицій
Волатильність (volatility) тут — це типовий розмір річного коливання (стандартне відхилення річної дохідності). Що вона більша, то ширший діапазон можливих результатів за будь-який рік.
У моделі Zapas із 200 синтетичних компаній одна компанія сама по собі коливається в середньому на 36,3% на рік. Тримай кілька в рівних сумах, і новини кожної частково гасять новини інших:
Дані графіка
| Кількість компаній | Волатильність портфеля |
|---|---|
| 1 | 36,3 |
| 5 | 22 |
| 10 | 19,2 |
| 100 | 16,4 |
| 200 | 16,2 |
- 5 компаній: 22,0%
- 10 компаній: 19,2%
- 100 компаній: 16,4%
- 200 компаній: 16,2%
Спершу падіння круте, потім крива вирівнюється: від 10 до 100 компаній лінія опускається лише на 2,8 пункту. Тому десять акцій уже відчуваються спокійніше за одну, а остання сотня компаній мало що змінює.
Модель синтетична і проста, але форма загальна: кожна нова компанія додає дедалі менше, а крива ніколи не доходить до нуля.
- Так«Десять компаній зменшують коливання з 36,3% до 19,2% у нашій моделі.»
- Не так«Кожна додаткова компанія прибирає однакову порцію ризику.»
Від 10 до 100 компаній коливання падає лише на 2,8 пункту.
Два види ризику в кожній акції
Річне коливання акції має два джерела.
Ризик окремої компанії (company-specific risk) походить із новин про одну фірму: відкликання продукту, витік даних, втрата ключового клієнта, зупинка заводу, запуск, що вистрілив. Він свій у кожної компанії і здебільшого не пов'язаний між ними.
Ризик ринку (market risk) походить із того, що рухає майже всі компанії разом: рецесії, стрибки відсоткових ставок, паніка. У моделі Zapas сам ринок коливається приблизно на 16% на рік.
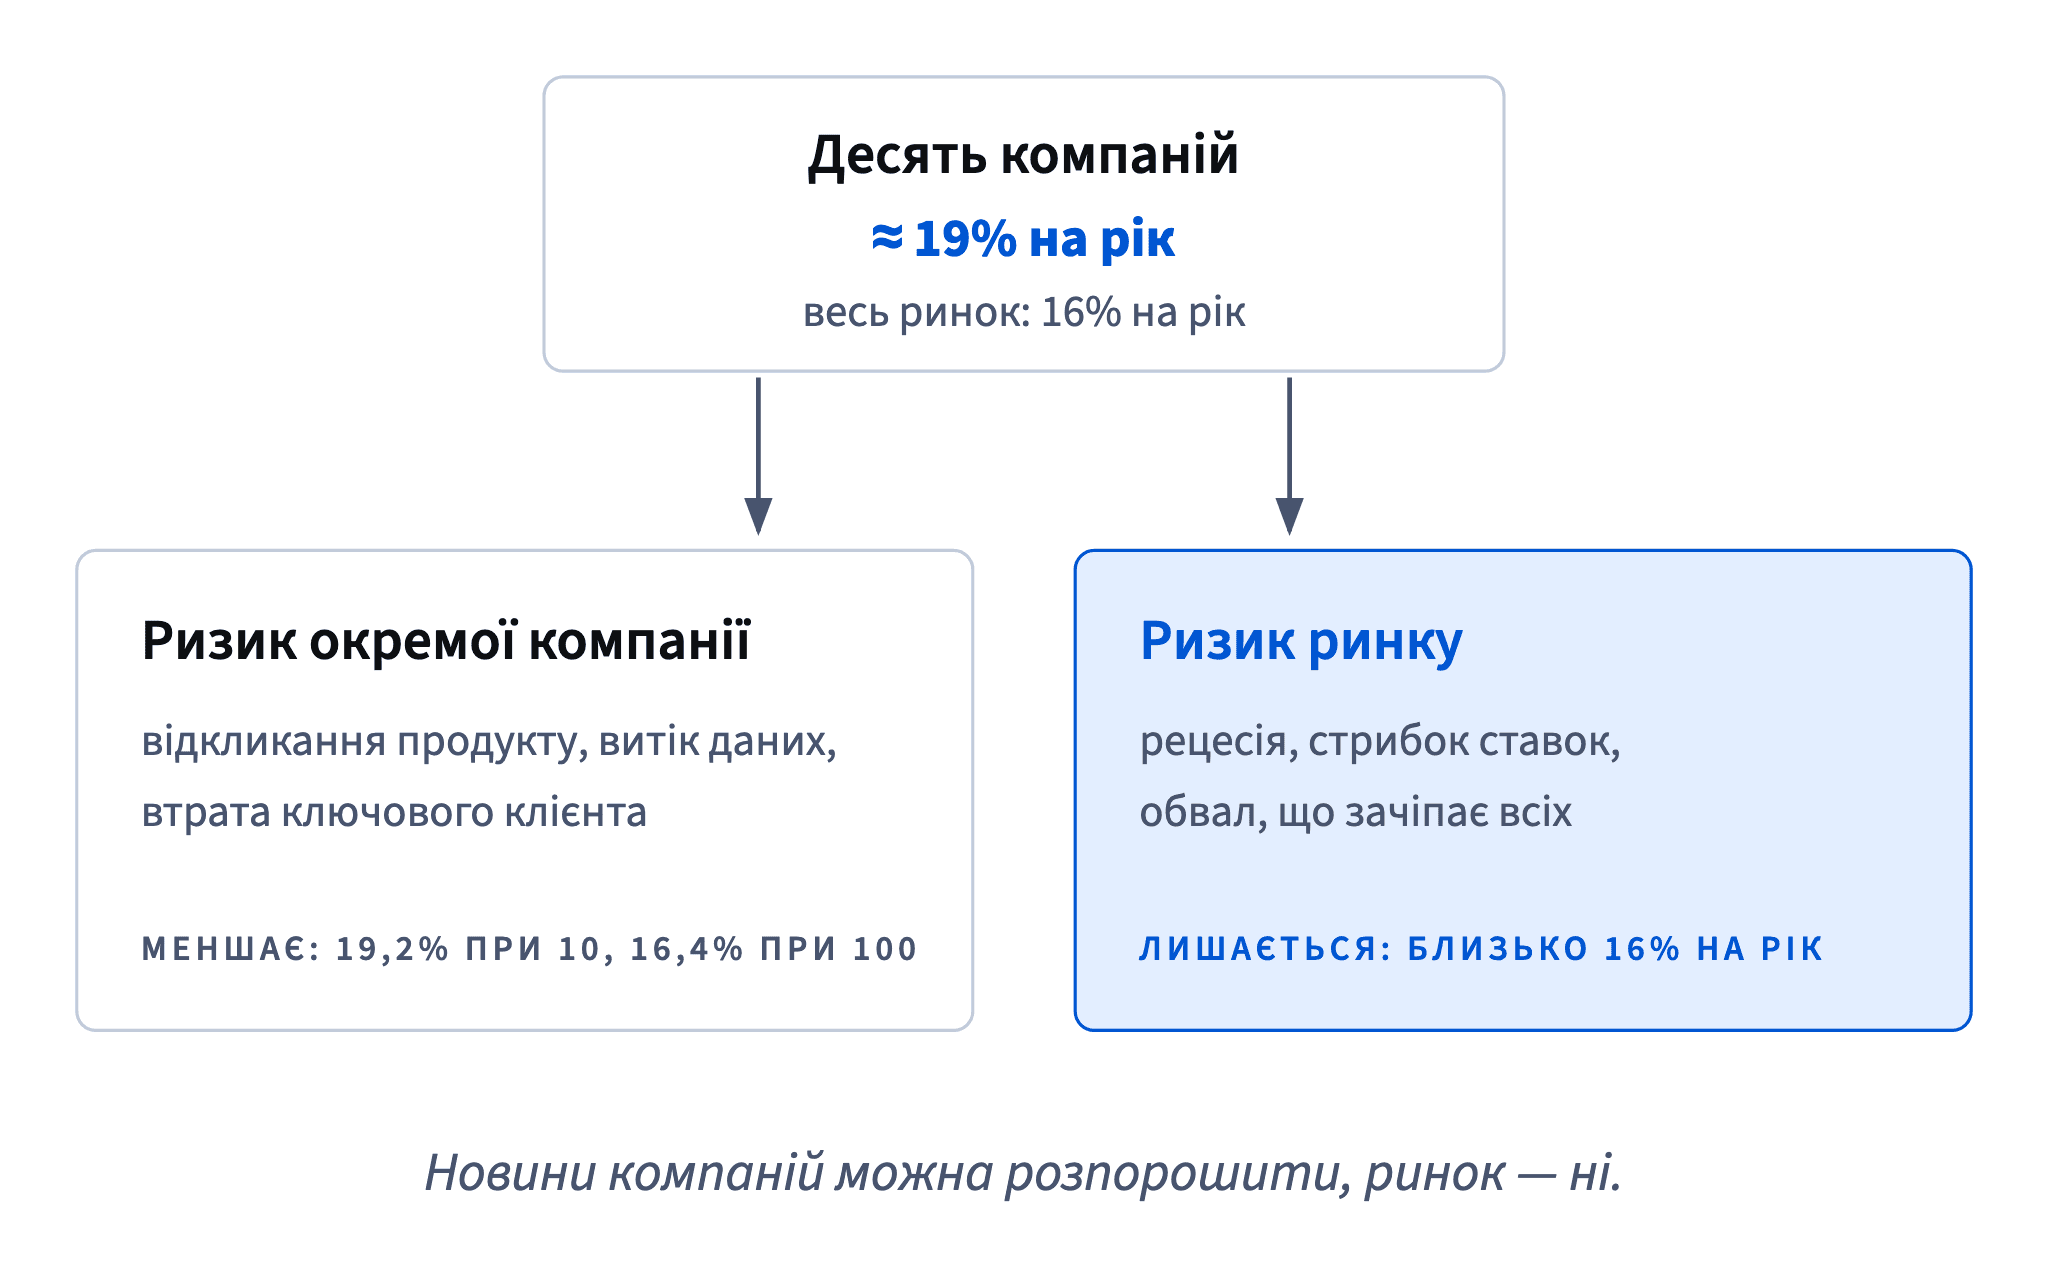
Різниця важлива, бо розбавити можна лише перший вид. Коли володієш багатьма компаніями, поганий рік однієї фірми — лише малий шматок твоїх грошей, а добрий рік іншої його компенсує. Ризик ринку лишається, скільки б компаній не додати, бо кожна з них відчуває ту саму рецесію.
Тож диверсифікація (diversification) зменшує коливання від новин компаній і нічого не робить з обвалом ринку.
- Так«Коли володієш 200 компаніями, витік даних в одній фірмі — крихітна втрата.»
- Не так«Якщо компаній достатньо, обвал мені не зашкодить.»
Ризик ринку лишається, скільки б компаній не було.
Дно, яке не розпорошиш
Нові компанії зменшують лише ту частину ризику, що належить окремим компаніям. Під нею лежить дно: ризик ринку, який у моделі Zapas становить 16% на рік. Зі 100 компаніями портфель коливається на 16,4%, із 200 — однаково на 16,2%.
Це дно — не вада диверсифікації: воно приходить разом із володінням бізнесом як таким. У рецесію майже кожна компанія одночасно заробляє менше, і їхні акції падають разом. Широкий індексний фонд в обвал теж падає, просто не тому, що одна компанія вибухнула.
Для продукту це дно — зручна лінійка. Усе коливання понад 16% у портфелі акцій походить від того, які компанії обрано, а не від ринку. Список із десяти компаній (19,2%) на 3,2 пункту вище дна; одна компанія (36,3%) — на 20,3 пункту.
- Так«Широкий фонд прибирає вибухи окремих компаній, а не обвали ринку.»
- Не так«Наш індексний фонд диверсифікований, тож він безпечний.»
Спадна віддача диверсифікації
Щоб побачити, наскільки далеко зайшла диверсифікація, порівняй, де ти зараз, з обома краями: одна компанія (36,3%) і найкраще, що дає цей набір (200 компаній, 16,2%). Різниця між ними — 20,1 пункту.
Десять компаній коливаються на 19,2%, тобто закрили 17,1 з цих 20,1 пункту: близько 85%. Сто компаній закривають близько 99%. Решта 190 компаній після перших десяти разом прибирають останні 15%.
Тож лише за волатильністю десятка виглядає майже пристойно. Але волатильність вимірює тільки, наскільки портфель коливається, а не де він опиниться. Завтрашній урок простежить ті самі 200 компаній за 20 років: медіанна компанія дала 11,5%, а індекс усіх 200 зріс на 235,4%.
Читай ці 85% як «більша частина коливання зникає рано», а не як «короткий список не гірший за ринок».
- Так«10 компаній закривають близько 85% різниці у волатильності в нашій моделі.»
- Не так«10 акцій — те саме, що володіти всім ринком.»
Схоже коливання — не той самий результат.
Називай концентрований продукт своїм ім'ям
Короткий список компаній — це концентрований портфель. Пропонувати такий не заборонено, але це активна ставка: ти ставиш на те, що ці компанії впораються краще за ринок загалом, і погоджуєшся на зайве коливання заради цієї ставки.
Чесний текст для такої функції каже три речі:
- Вона коливається сильніше за широкий фонд (у нашій моделі 19,2% на рік для десяти компаній проти 16,2% для 200).
- Її результат залежить від того, які компанії обрано, а результати окремих компаній дуже розкидані.
- Типовим вибором лишається широкий фонд, зважений за капіталізацією; список — необов'язкове доповнення.
Слова «диверсифікований», «безпечний» чи «відібрані переможці» обіцяють результат, якого дані не підтверджують. Для регульованого продукту це ще й може бути оманливою рекламою.
- Так«За бажанням: список із 10 компаній. Він коливається сильніше за ринок, а його результат залежить від нашого вибору.»
- Не так«Топ-10 від наших експертів: диверсифіковане зростання.»
Широкий фонд теж падає
Володіння всім ринком прибирає катастрофи окремих фірм, але означає володіти всіма злетами й падіннями ринку. У моделі Zapas усі 200 компаній разом однаково коливаються на 16,2% на рік.
У синтетичній історії Tessaro світовий індекс у найгірший рік упав на 30%, хоча в ньому тисячі компаній. Диверсифікація не зупинила це падіння; вона лише подбала, щоб воно не було гіршим через крах однієї компанії.
Користувачі часто чують «диверсифікований» як «безпечний». Продукт має виправити це одразу: широкий фонд — розумний спосіб володіти акціями, а акції загалом часом однаково сильно падають. Щоб зменшити коливання ринку, потрібен інший інструмент: тримати частину грошей в облігаціях чи готівці, про що йдеться в наступних модулях.
- Так«Розпорошено між тисячами компаній; однаково падає, коли падає ринок.»
- Не так«Диверсифіковано, тож ваші гроші захищені.»
Як відповісти на «просто дайте найкращі акції»
Користувачі, які просять добірку, зазвичай хочуть двох речей: азарту і відчуття, що за них обирає хтось розумний. Добра відповідь це поважає і все одно каже правду.
Корисна структура:
- Погодься з інстинктом: розподілити гроші між десятьма фірмами краще, ніж тримати в одній.
- Покажи числа: у нашій моделі десять компаній коливаються на 19,2% на рік, 200 — на 16,2%, а власні 16% ринку не зникають ніколи.
- Назви ставку: результат короткого списку залежить від того, які назви в ньому, тож це активна ставка, а не додаткова безпека.
- Вкажи на типовий вибір: широкий фонд, зважений за капіталізацією.
Уникай «ви помиляєтеся» і не обіцяй, що широкий фонд не впаде. Впаде — разом із ринком.
- Так«Десять краще за одну, але в нашій моделі вони однаково коливаються на 19% проти 16% для всього ринку.»
- Не так«Вибирати акції — це для гравців.»
Повчає користувача замість показати числа.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи