

Теорія
Кейс: три модельні портфелі й питання онбордингу
Спроєктувати три модельні портфелі й три питання, які визначають, у який із них потрапить новий користувач.
~5 хв читання · 7 вправ · 250 балів
Перед початком
Рев'ю портфелів
Кінець серпня в Zapas, менш ніж три місяці до публічного запуску. Сьогодні модельні портфелі йдуть на рев'ю: три суміші, питання онбордингу і правила, на яких вони тримаються.
Чернетка Ethan проста: Обережний — самі облігації з підписом «безпечний», Зростання — самі акції й типовий вибір для всіх до 35, Збалансований — десь посередині. Ти перевіриш її на сорокарічній таблиці з липня й перетвориш на три портфелі й питання, які зможеш обґрунтувати.
Обережний портфель балансує два ризики
«Обережний» не означає найменше можливе падіння. Це найменший сукупний ризик для мети, а в довгої мети два ризики: упасти в поганий період і вирости надто мало, щоб до неї дійти.
У таблиці Tessaro суміш із самих облігацій 0/100 мала найменше падіння, −22,8%, але досягла піку в 34-му році, втрачала вартість у роки інфляції і наприкінці 40-го року досі була нижче того піку. Її реальна дохідність — 1,7% на рік: 1 000 дол. перетворилися на 1 932 дол. Суміш 40/60 упала дещо глибше, на −27,6%, повернулася вище піку через 6 років і перетворила 1 000 дол. на 4 110 дол.
Набір даних · 6 рядків
Модельні суміші за 40 синтетичних років, у реальному вимірі
Акції — Tessaro World; облігації — половина Tessaro Short Bonds, половина Tessaro Long Bonds; ребалансування щороку наприкінці. geo_real_pct — реальна дохідність на рік; worst_real_year_pct і worst_year — найгірший рік; max_drawdown_real_pct — максимальна просадка від року піку до року дна; years_underwater — від піку до повернення вище нього (not_by_40 — досі нижче наприкінці 40-го року); real_value_of_1000 — вартість 1 000 дол. через 40 років. Синтетичні дані.
Перші 5 з 6 рядків
Тож обережний портфель для цілей через п'ять і більше років зазвичай містить певну частку акцій. Гроші, потрібні за рік-два, взагалі не мають бути в інвестиційному портфелі; їм місце в кеші, на депозитах чи в дуже коротких облігаціях.
Дані графіка
| Акції/облігації, % | Реальна вартість 1 000 |
|---|---|
| 0/100, лише облігації | 1 932 |
| 20/80 | 2 865 |
| 40/60 | 4 110 |
| 60/40 | 5 700 |
| 80/20 | 7 638 |
Показати ще 1 рядок
| 100/0, лише акції | 9 875 |
Дані графіка
| Акції/облігації, % | Найгірший рік | Найбільше падіння |
|---|---|---|
| 0/100, лише облігації | -12,7 | -22,8 |
| 20/80 | -15,1 | -25,2 |
| 40/60 | -17,6 | -27,6 |
| 60/40 | -20 | -30 |
| 80/20 | -24,3 | -38 |
Показати ще 1 рядок
| 100/0, лише акції | -31,8 | -48,2 |
- Так«Обережний: менше акцій, у найгіршому разі падіння приблизно на чверть, для цілей через 5+ років.»
- Не так«Обережний = самі облігації = безпечно.»
Останній крок угору за акціями коштує найдорожче
Перехід від однієї суміші до наступної змінює ризик нерівномірно. У таблиці Tessaro кожен крок на 20 пунктів акцій додає приблизно 0,7–0,9 пункта реальної дохідності на рік, але падіння вгорі ростуть швидше: −30,0% для 60/40, −38,0% для 80/20 і −48,2% для 100/0, із 6, 8 і 11 роками під водою.
Датасет: Модельні суміші за 40 синтетичних років, у реальному вимірі · є вище
Останній крок, від 80/20 до 100/0, додав 2 237 дол. на кожні 1 000 дол. за сорок років у реальному вимірі. Щоб їх отримати, користувач мав спостерігати, як зникає половина грошей, і чекати 11 років на повернення. Хто продав на дні цього падіння, отримав би набагато гірший результат, ніж спокійно утримувана 80/20.
Тому портфель зростання часто роблять трохи нижче за 100% акцій, а самі акції пропонують як вибір, який користувач робить свідомо, а не як варіант за замовчуванням.
Графік: Найгірший реальний рік і найбільше реальне падіння за сумішшю · є вище
- Так«Зростання: 80/20 за замовчуванням; 100/0 — лише якщо обереш, побачивши −48,2%.»
- Не так«До 35? Отримуєш 100% акцій.»
Три питання, дві межі
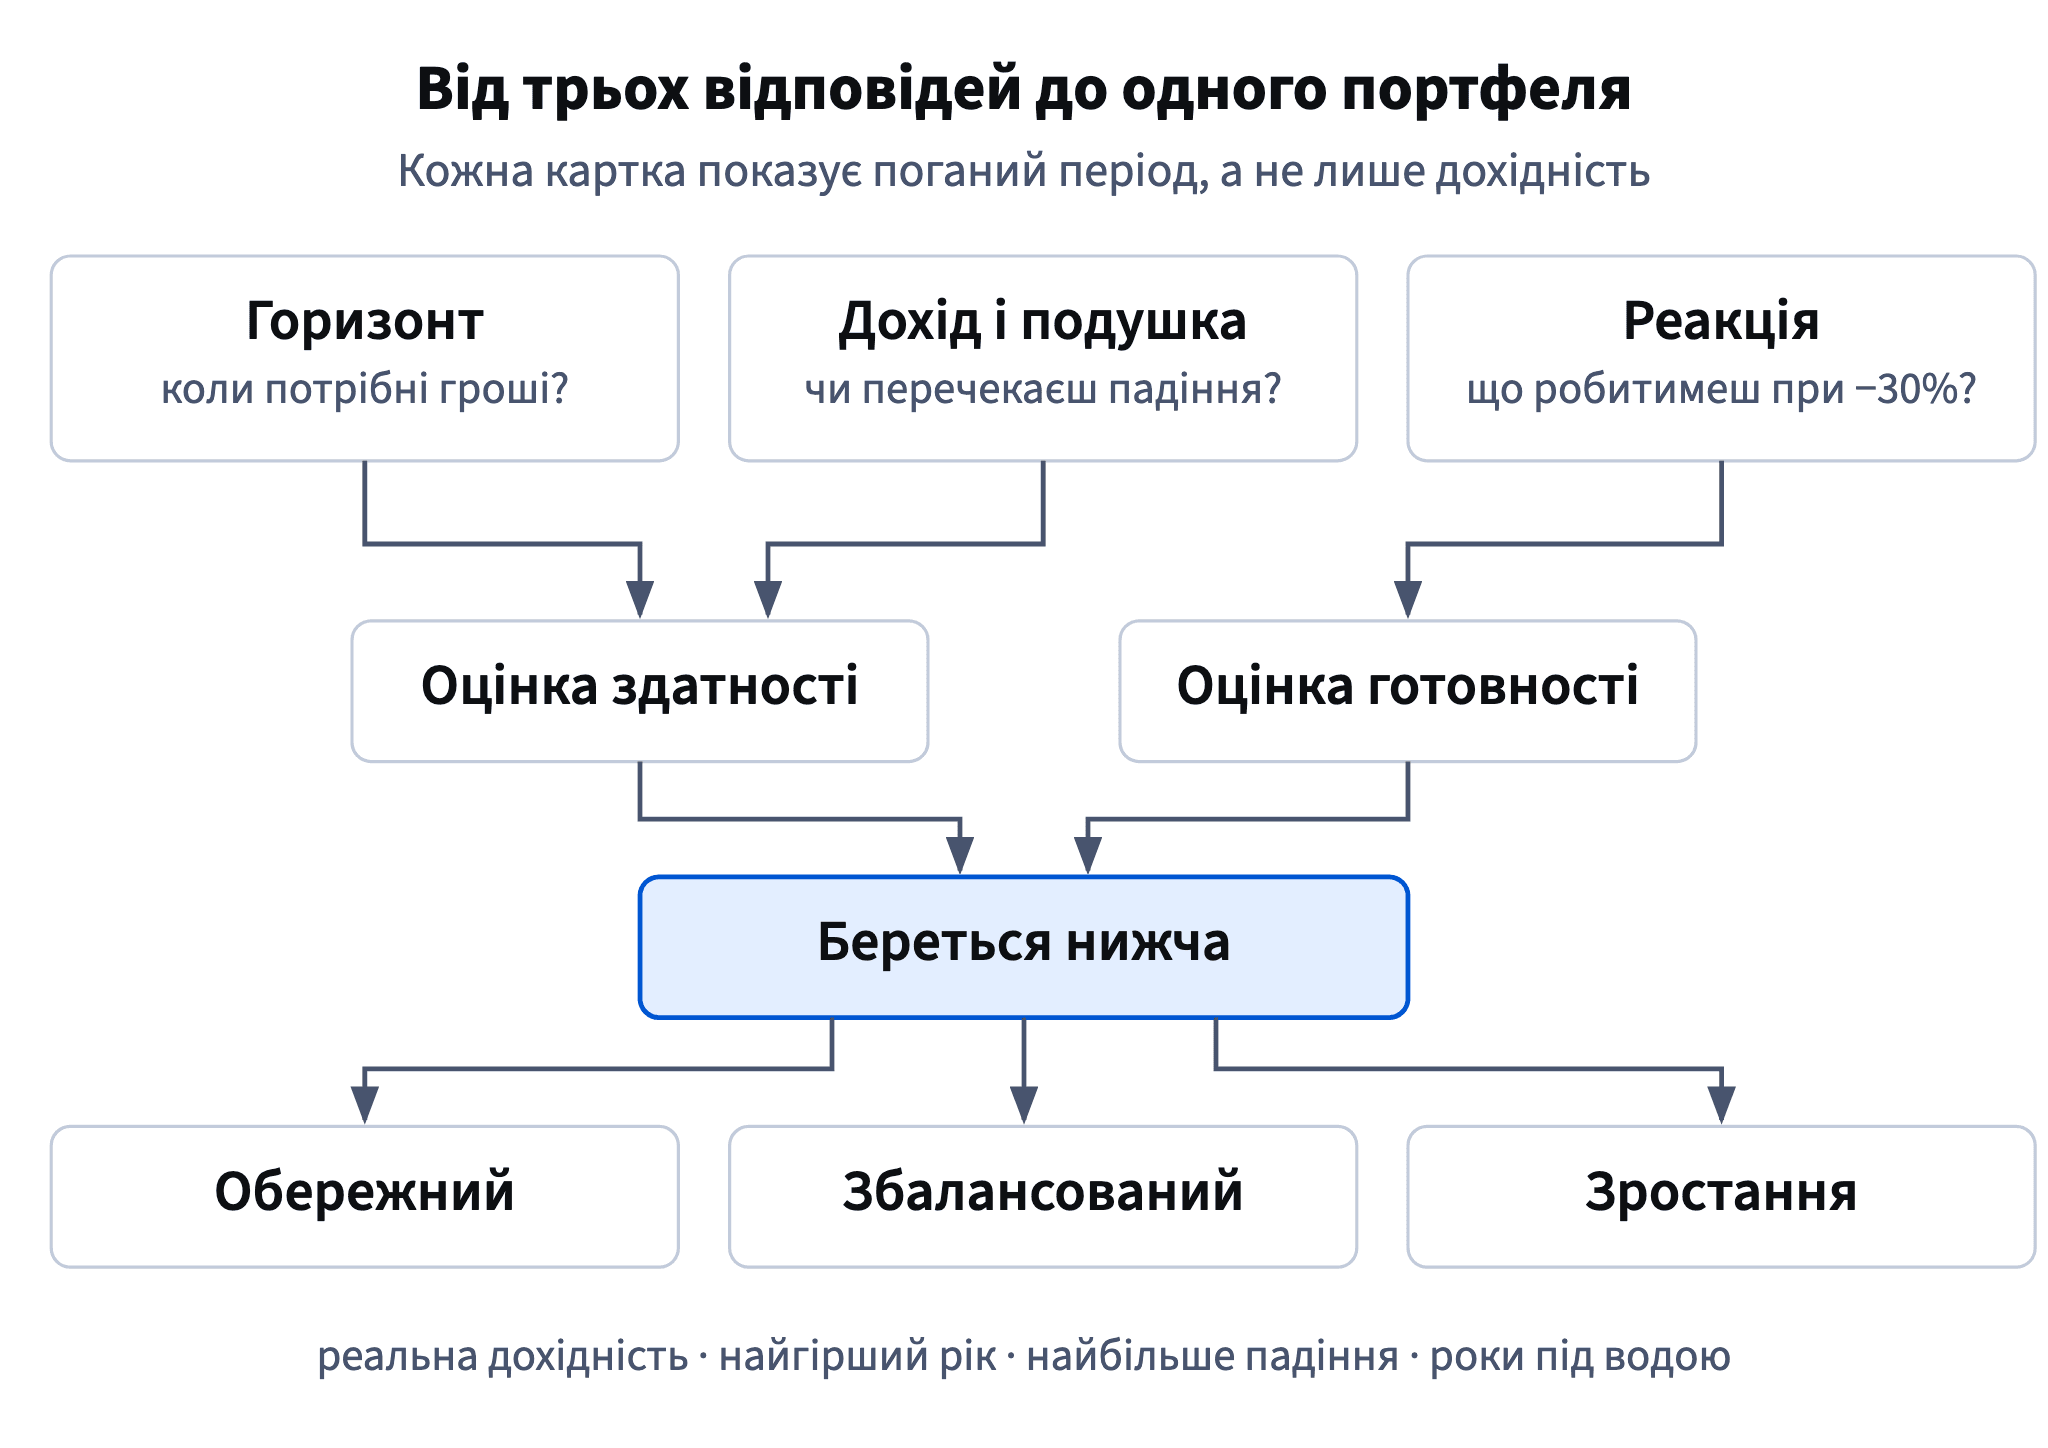
Онбординг має бути коротким, тож кожне питання мусить заслужити своє місце. Трьох вистачає на обидві межі:
- Горизонт: коли знадобляться гроші? Якщо менш ніж за два роки, вони взагалі не мають іти в інвестиційний портфель. Довший горизонт дозволяє більше акцій.
- Дохід і подушка: чи стабільний дохід і чи є заощадження на кілька місяців? Нерегулярний дохід чи відсутність подушки знижують здатність на крок, бо поганий місяць може змусити продати.
- Реакція: «Якби твої 10 000 дол. показали 7 000 дол., що ти робитимеш: продаси, зачекаєш чи докупиш?» Конкретні гроші працюють краще, ніж «наскільки ти схильний до ризику?».
Здатність оцінюють за першими двома, готовність — за третім, і беруть нижчу. Покажи користувачеві чому: «Твій горизонт дозволяє Зростання, але ти відповідаєш, що продаси при −30%, тож пропонуємо Збалансований. Можеш змінити».
- Так«Якби твої 10 000 дол. показали 7 000 дол., що ти робитимеш?»
- Не так«Оціни свій апетит до ризику від 1 до 10.»
Без прив'язки до грошей, а на зростанні люди переоцінюють свій спокій.
У кожної картки своя найгірша історія
Різні суміші страждають від різних подій, і чесна картка показує ту, що вдарила найсильніше.
У таблиці Tessaro кожна суміш із 60% акцій або менше мала найгірший реальний рік у 36-му, коли інфляція сягнула 9,1%, а акції й облігації впали разом: −17,6% для 40/60 і −20,0% для 60/40. Суміші з більшою часткою акцій найбільше постраждали від обвалу 22-го року: −24,3% для 80/20 і −31,8% для 100/0.
Датасет: Модельні суміші за 40 синтетичних років, у реальному вимірі · є вище
Це важливо для текстів. Картка Обережного, яка каже лише «облігації захищають під час обвалу», правдива щодо 22-го року і мовчить про 36-й, який і був її справжнім найгіршим випадком. Картка Зростання має назвати обвал. Користувачі більше довіряють продукту, коли поганий рік, який вони переживають, уже був на екрані. Тож кожна картка називає свою подію, а не загальне «ринки бувають нестабільні».
Графік: Найгірший реальний рік і найбільше реальне падіння за сумішшю · є вище
- Так«Найгірший реальний рік у наших даних: −20,0%, коли акції й облігації впали разом.»
- Не так«Збалансований: облігації пом'якшують кожне падіння.»
Що картка портфеля винна користувачеві
Картка модельного портфеля — момент, коли користувач погоджується на ризик, тож вона має показувати ризик так само чітко, як винагороду. Чотири числа, однакові на кожній картці, роблять картки порівнюваними:
- реальна дохідність на рік у даних, позначена як історія, а не прогноз;
- найгірший реальний рік;
- найбільше падіння від піку;
- роки під водою до повернення колишнього піку.
Додай рядок про те, як керується портфель (облігаційна частина, правило ребалансування, куди йдуть нові гроші), і чому його запропоновано саме цьому користувачеві. Прибери слова, що обіцяють: «найкращий», «безпечний», «гарантований» чи один очікуваний відсоток на рік. Для Збалансованого (60/40) дані Tessaro дають: 4,4% на рік реально, найгірший рік −20,0%, найбільше падіння −30,0%, 6 років під водою. Однаковий формат дозволяє порівнювати картки з першого погляду.
- Так«Збалансований, 60/40. Синтетична історія: 4,4% на рік реально; найгірший рік −20,0%; найбільше падіння −30,0%; 6 років під водою.»
- Не так«Збалансований: найкраще з обох світів, близько 5% на рік.»
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи