

Теорія
Як купити глобальний фонд з України: країна реєстрації, брокер, захист, конвертація
Що перевірити перед інвестуванням з України: регульований брокер, захист інвестора, країна реєстрації фонду, податок біля джерела і витрати на конвертацію.
~8 хв читання · 8 вправ · 250 балів
Перед початком
Як купити з України
Середина жовтня в Zapas, три тижні до запуску. Як PM ти готуєш сторінку довідки «Як купити з України», а Grace має нотатки юристів — з попередженням, що правила воєнного часу швидко змінюються.
Ethan написав би просто: «Відкрий рахунок в іноземного брокера й купи наш фонд». Ти побачиш, чому цей шлях не підходить більшості людей в Україні, яким двом типам користувачів має служити сторінка і що кожному з них варто перевірити, перш ніж купувати глобальний фонд.
Інвестування з України станом на жовтень 2027
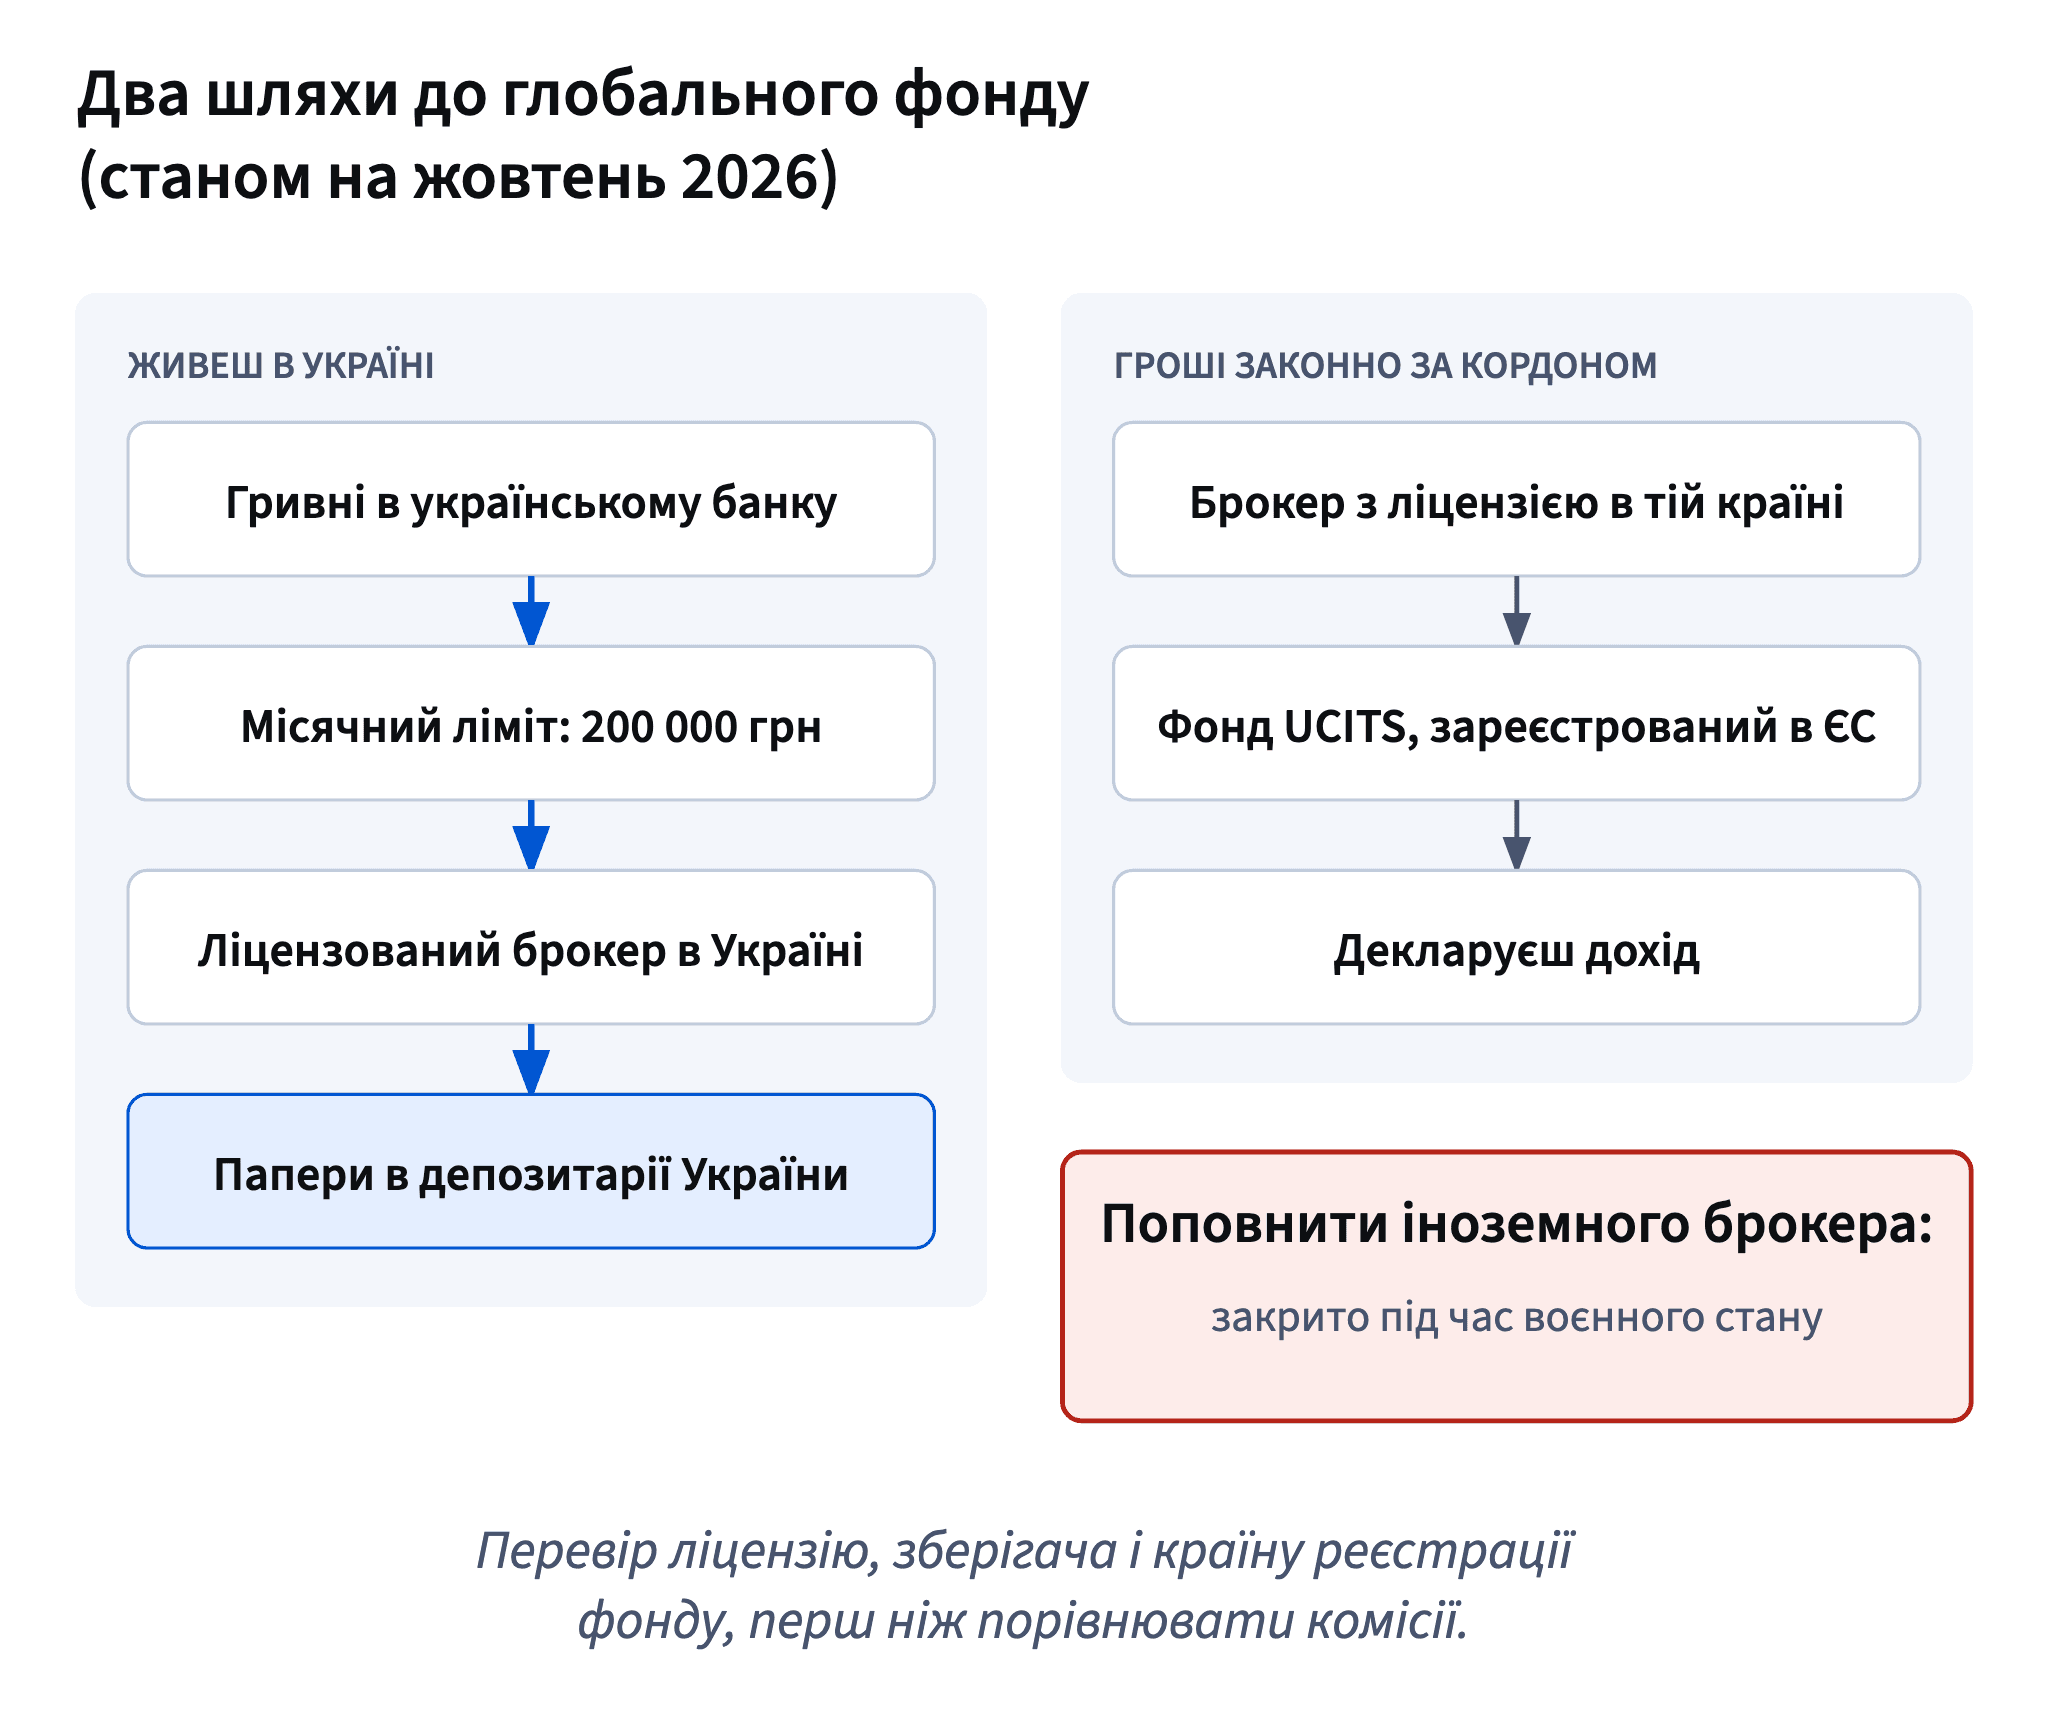
Під час воєнного стану валютні правила України обмежують, що фізичні особи можуть робити з грошима через кордон. Станом на жовтень 2027 року (перевір чинні правила):
- Поповнити рахунок в іноземного брокера з українського банку загалом було неможливо: довоєнний річний ліміт на інвестиції за кордон у воєнний час не діяв, хоч деякі сайти досі його згадували.
- Оплачувати цінні папери за кордоном українськими банківськими картками заборонили ще у 2022 році; перевір, чи це досі так.
- З 11 серпня 2026 року місячний ліміт на купівлю валюти, 200 000 грн на місяць, можна було використати й на купівлю цінних паперів іноземних емітентів через українських ліцензованих брокерів. Гроші не йдуть до іноземного брокера: папери зберігаються в депозитарній системі України і, станом на тоді, загалом не могли бути переведені до іноземного зберігача.
- Не кожен іноземний фонд був реально доступний таким шляхом. Перевір, що справді пропонує український брокер.
Люди, чиї гроші вже законно за кордоном (наприклад, зароблені там), можуть користуватися брокером у тій країні.
- Так«Станом на жовтень 2027, з України: через українського ліцензованого брокера, у межах місячного ліміту. Перевір чинні правила».
- Не так«Просто відправ долари будь-якому іноземному брокеру».
Конвертація: часто найбільша витрата
Гривневий інвестор, що купує доларовий чи євровий фонд, платить за конвертацію двічі: на вході й на виході.
- Знімок 9 жовтня 2027 року: банки в середньому продавали готівкові долари приблизно на 0,65% дорожче за офіційний курс; купити й згодом продати назад коштувало загалом близько 1,1%. Це змінюється щодня.
- Комісії брокерів за конвертацію бувають від мізерних до значно більших; нейтрального переліку немає, тож перевір комісію за конвертацію, перш ніж порівнювати комісії фондів.
Для порівняння, широкі індексні фонди в Європі брали в середньому близько 0,2% на рік (за даними 2024 року). Один обмін туди й назад може коштувати як п'ять років такої комісії.
Дві звички зменшують витрати на конвертацію: міняй рідше (щомісячні суми — нормально, щоденні поповнення — ні) і уникай зайвих обмінів туди й назад, наприклад повернення в гривні заради короткої паузи.
- Так200 000 × 0,65% = 1 300 грн в один бік
- Не так«Фонд коштує 0,2%, отже, інвестувати коштує 0,2%».
Що захищає і від чого
«Чи мої гроші в безпеці?» має три різні відповіді, залежно від небезпеки.
1. Банкрутує фірма. Ліцензований брокер має тримати цінні папери клієнтів окремо від власних активів, у зберігача. Якщо фірма банкрутує, ці активи — не гроші її кредиторів. На випадок, коли не спрацьовує й відокремлення, у деяких країнах є компенсаційні схеми (станом на жовтень 2027 року):
- ЄС: щонайменше 20 000 євро на інвестора у збанкрутілій інвестиційній фірмі;
- США: до 500 000 дол. на клієнта, з них до 250 000 дол. готівкою;
- Україна: діючої компенсаційної схеми для інвесторів у цінні папери не знайдено; захист тримається на відокремленні активів. Перевір чинні правила.
2. Банкрутує фонд. Активи фонду з ЄС (UCITS) тримає окремий депозитарій, а не керуюча компанія на своєму балансі.
3. Падає ринок. Від цього ніщо не захищає. Це ризик, за який інвесторові й платять.
Спершу перевір, що фірма має ліцензію регулятора своєї країни (в Україні — реєстр комісії з цінних паперів) і що її немає в переліку попереджень.
- Так«Твої цінні папери зберігаються окремо від власних грошей фірми. Падіння ринку не покриває жодна схема».
- Не так«Твої інвестиції захищені на 100%».
Країна реєстрації і податок усередині фонду
Країна реєстрації (domicile) фонду — це країна, де його юридично створено. Для інвесторів не зі США вона змінює три речі.
Хто може його купити. Роздрібним інвесторам у ЄС продають фонди зі стандартним документом із ключовою інформацією. Фонди UCITS, зареєстровані в ЄС, його мають; фонди, зареєстровані у США, зазвичай ні, тож європейські платформи загалом не пропонують їх роздрібним клієнтам.
Податок, що витікає з дивідендів. Станом на жовтень 2027 року:
- з дивідендів США, які отримує не-резидент США, за замовчуванням утримують 30%;
- податковий резидент України, який тримає фонди США напряму, може отримати ставку за договором 15%, подавши брокеру відповідну форму;
- фонд, зареєстрований в Ірландії, зазвичай платить 15% з дивідендів США, утриманих усередині фонду. Інвестор не може їх повернути; це видно у відхиленні фонду від індексу (tracking difference).
Що відбувається в разі смерті: фонд, зареєстрований у США, який тримають напряму, може залишити родині декларацію з податку на спадщину США. Країна реєстрації — не дрібниця в картці фонду (factsheet); вона входить у сукупні витрати (all-in cost) і в ризик.
Дані графіка
| Хто отримує дивіденди зі США | Утримано податку, дол. |
|---|---|
| Без договору | 30 |
| Резидент України, форма за договором | 15 |
| Ірландський фонд, усередині фонду | 15 |
- Так200 × 15% = 30 дол. з формою за договором; 60 без неї
- Не так«Країна реєстрації не має значення; індекс той самий».
Податок на спадщину, накопичувальні фонди і те, що не з'ясовано
Ще два питання про країну реєстрації важливі для довгого плану (станом на жовтень 2027 року):
Податок на спадщину США. Коли не-резидент США помирає, маючи американські активи понад 60 000 дол., спадкоємці мають подати декларацію з податку на спадщину США, а сам податок може бути відчутним. Акції американських компаній, зокрема фонди, зареєстровані у США, вважаються американськими активами, хоч би де їх тримали. Частки іноземного фонду, як-от ірландського UCITS, загалом ні, навіть якщо фонд володіє акціями США. Договору з США про податок на спадщину Україна не має.
Накопичувальний чи розподільчий. Накопичувальний фонд реінвестує дивіденди, а не виплачує їх. В Україні виплату з іноземного фонду оподатковують як дивіденд (9% + 5% станом на жовтень 2027 року). Чи відкладає накопичувальний фонд український податок до продажу, в офіційних роз'ясненнях не з'ясовано. Подавай це як «може відкласти; запитай податкового консультанта», а не як обіцянку.
Сказати «ми ще не знаємо» — частина чесного тексту продукту.
- Так«Накопичувальні фонди можуть відкладати податок в Україні; це не з'ясовано, тож запитай податкового консультанта».
- Не так«Обирай накопичувальний і не плати податку до продажу».
Як чесно писати про захист
Текст про захист в інвестиційному продукті — мінне поле, юридичне й етичне, бо користувачі читають його як обіцянку. Безпечна структура:
- Хто тримає активи: ліцензований зберігач, окремо від власних грошей компанії.
- Що буде, якщо фірма збанкрутує: відокремлення активів і компенсаційна схема — лише там, де вона справді є, з її лімітами.
- Що не покривається ніколи: падіння ринку. Скажи простими словами: «твої інвестиції можуть втратити вартість».
- Дата правил і «перевір чинні правила», бо правила воєнного часу змінюються.
Слова, яких варто уникати: «безпечно», «гарантовано», «повністю захищено», «без ризику». В Україні також не порівнюй інвестиційний рахунок із банківським вкладом: вклади мали державну гарантію (повну під час воєнного стану, станом на жовтень 2027 року), а для рахунків із цінними паперами подібної схеми не було.
Користувач, який згодом побачить падіння на 20%, має знайти на сторінці допомоги, що його про це попереджали.
- Так«Твої інвестиції можуть втратити вартість; падіння ринку не покриває жодна схема».
- Не так«Так само безпечно, як банківський вклад».
Список перевірок перед інвестуванням з України
Перш ніж гроші кудись підуть, чотири групи перевірок (станом на жовтень 2027 року; перевір чинні правила):
- З ким маєш справу. Точна юридична назва фірми в реєстрі ліцензій регулятора (в Україні — комісії з цінних паперів), правильний тип ліцензії, не зупинена, і фірми немає в переліку попереджень регулятора про неліцензовані чи шахрайські проєкти.
- Хто тримає активи. Зберігач, відокремлення активів клієнтів і чи діє будь-яка компенсаційна схема (для цінних паперів в Україні такої не знайдено).
- Що купуєш. Країна реєстрації фонду (UCITS з ЄС чи США), накопичувальний чи розподільчий і чи він справді доступний через цю фірму.
- Скільки це насправді коштує. Конвертація на вході й виході, комісія платформи і відхилення фонду від індексу — усе поруч.
Червоні прапорці: гарантована дохідність, «менеджери» в месенджерах, тиск вирішити сьогодні, прохання назвати коди з картки чи паролі. Про телефонних шахраїв і фейкові платформи — в курсі особистих фінансів: Телефонні шахраї: дзвінки, коди й фейкові платформи.
- Так«Я знайшов фірму в реєстрі регулятора за точною юридичною назвою».
Перевіряй назву й код, а не логотип.
- Не так«У них гарний застосунок і багато підписників, отже, ліцензія точно є».
Блок зі списком перевірок для сторінки допомоги
Список перевірок на сторінці допомоги читають швидко і діють за ним, тож кожен рядок має бути коротким, правдивим і перевірюваним:
- Доступ із датою: як працювало інвестування з України станом на жовтень 2027 року (без поповнення іноземних брокерів; місцеві ліцензовані брокери в межах ліміту 200 000 грн на місяць), плюс «перевір чинні правила».
- Ліцензія: точна назва фірми в реєстрі регулятора, і її немає в переліку попереджень.
- Захист: відокремлене зберігання; компенсація лише на випадок банкрутства фірми і лише там, де є схема; ніколи — за падіння ринку.
- Фонд: країна реєстрації (UCITS з ЄС чи США) і клас часток, з відкритим податковим питанням щодо накопичувальних фондів.
- Конвертація: вартість в один бік, поруч із комісією фонду.
Без брендів, без «безпечно», без обіцянок. Користувач має змогу перевірити кожен рядок за десять хвилин.
- Так«Знайди точну юридичну назву фірми в реєстрі регулятора».
- Не так«Користуйся будь-яким застосунком із добрими відгуками».
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи