

Теорія
Облігації: дохідність, процентний ризик і рік, коли впало все
Що таке облігація, чому її ціна рухається разом зі ставками, короткі й довгі облігації та рік, коли акції й облігації впали одночасно.
~6 хв читання · 7 вправ · 250 балів
Перед початком
Чи безпечна безпечна частина?
Липень 2027-го в Zapas. Червень визначив склад фондів і їхні справжні витрати, а тепер, за чотири місяці до запуску, ти починаєш будувати модельні портфелі — з тієї частини, яку користувачі вважають безпечною.
Ethan хоче підписати на екрані Обережний портфель, переважно з облігацій, словом «безпечний», бо облігації нібито не можуть втратити. Ти розберешся, що таке облігація, де ховається її ризик дорогою і що сталося в рік, коли акції й облігації впали разом.
Дюрація: наскільки сильно ставки б'ють по облігації
Облігація — це позика з фіксованими виплатами: купон щороку і номінал наприкінці. Її дохідність — це те, що ти фіксуєш, якщо купиш за сьогоднішньою ціною і триматимеш до погашення.
Уже випущені облігації конкурують із новими. Коли ринкова дохідність росте, стара облігація з нижчим купоном варта менше, тож її ціна падає, доки дохідність не зрівняється. Коли дохідність знижується, ціна зростає.
Дюрація показує, наскільки ціна чутлива: це приблизно середня кількість років, за яку до тебе повертаються виплати облігації. Зручна оцінка: зміна ціни ≈ −дюрація × зміна дохідності. З дюрацією 2 зростання на 2 пункти коштує близько 4%, з дюрацією 15 — близько 30%.
Тож «облігації не можуть втратити» правда лише для того, хто тримає одну облігацію до погашення і ніколи не продає. Фонд облігацій постійно переходить у нові облігації, тож його ціна рухається щодня.
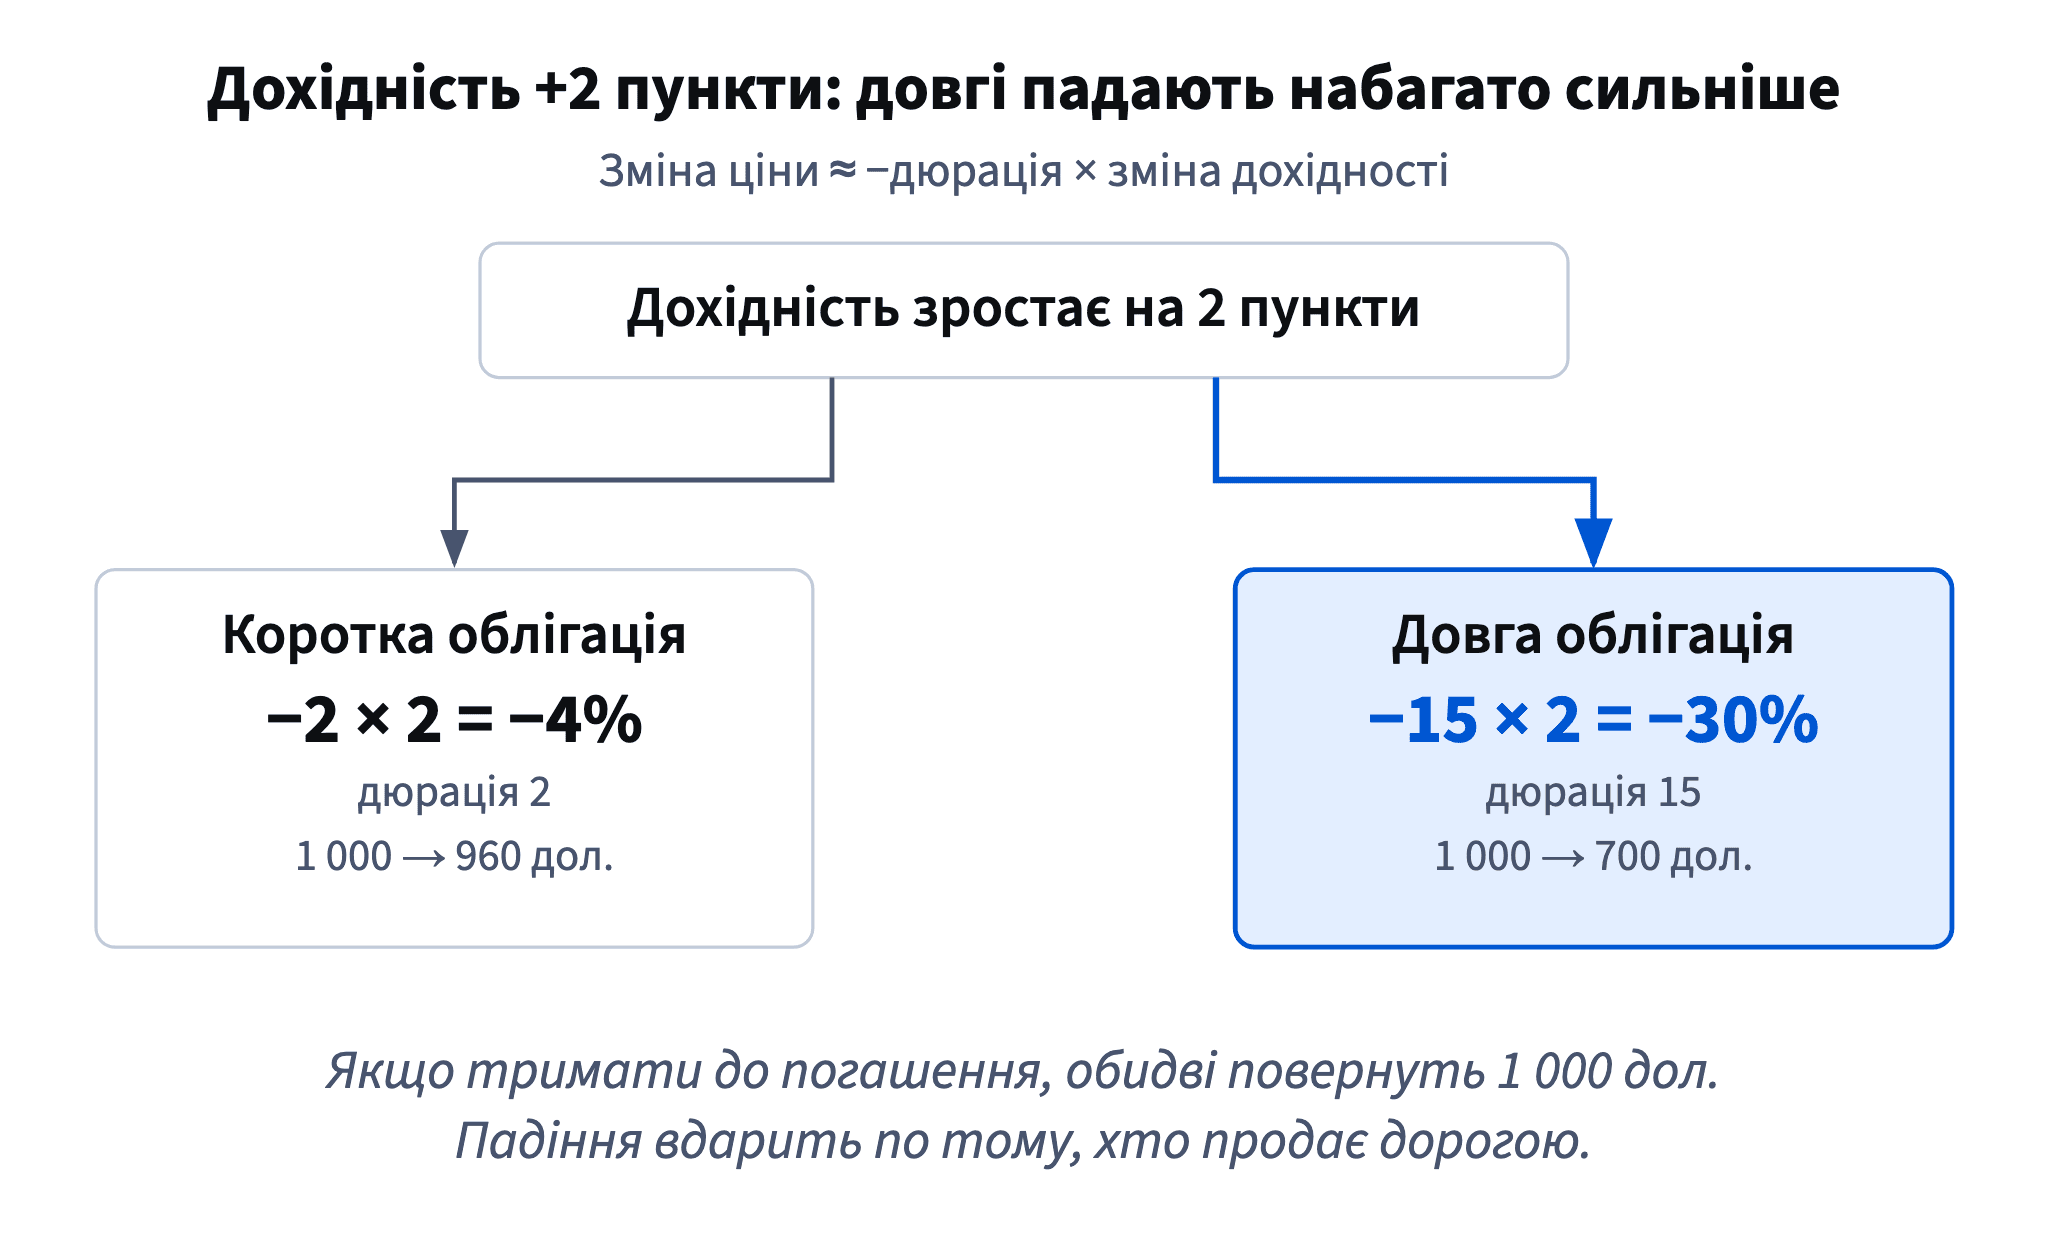
- Так«Дюрація 15, дохідність +2 пункти: чекай приблизно −30% у ціні.»
- Не так«Це фонд облігацій, тож ціна не може впасти.»
Ціни облігацій рухаються зі ставками, а довгих — дуже сильно.
Річна дохідність облігації: купон плюс зміна ціни
За будь-який рік облігація (чи фонд облігацій) заробляє дві речі: купон, який вона платить, і зміну ціни. Склади їх, і отримаєш приблизну дохідність за рік.
У спокійний рік ціна майже не рухається, і дохідність близька до дохідності до погашення. Коли дохідність стрибає, головну роль грає зміна ціни: довга облігація з купоном 4%, яка втратила 30% у ціні, дає приблизно 4 − 30 = −26%. Коли дохідність знижується, все навпаки: та сама облігація при падінні дохідності на 1 пункт додає близько 15% у ціні, плюс купон.
Є й добра новина. Після зростання дохідності фонд купує нові облігації, які платять більше, тож майбутня дохідність вища. Хто тримає довше за дюрацію, зазвичай відіграє падіння. Хто мусить продати скоро — ні.
Тому облігаційну частину портфеля вибирають за тим, коли знадобляться гроші, а не за словом «облігація».
- Так«Купон 4%, ціна −30%: близько −26% за рік.»
- Не так«Дохідність 4%, отже, цього року я отримаю 4%.»
Дохідність фіксується лише тоді, коли тримаєш до погашення.
Короткі й довгі облігації: та сама ідея, різні коливання
Короткі й довгі облігації — це позики, але поводяться вони дуже по-різному.
Короткі облігації (погашаються за кілька років, дюрація близько 2) майже не помічають змін ставок: зростання на 2 пункти коштує близько 4%. У нашій синтетичній історії Tessaro короткі облігації не мали жодного збиткового року (найгірший +2,9%) і коливалися мало, стандартне відхилення 1,0%. Ціна цього спокою — низька дохідність: близько 1,4% на рік після інфляції.
Довгі облігації (дюрація близько 15) коливаються як акції: ±15% на рух дохідності в 1 пункт. У тій самій історії вони втрачали гроші в 9 роках із 40, найгірший рік — −16,0%, стандартне відхилення 6,9%. Заробили вони трохи більше: 1,8% на рік після інфляції.
Рух симетричний: коли дохідність падає, довгі облігації злітають. Це робить їх корисними під час деяких обвалів і болючими, коли ставки ростуть.
Дані графіка
| Зміна дохідності, пункти | Коротка облігація | Довга облігація |
|---|---|---|
| Дохідність +1 пункт | -2 | -15 |
| Дохідність +2 пункти | -4 | -30 |
| Дохідність −1 пункт | 2 | 15 |
- Так«Короткі облігації — для грошей, потрібних за два роки; довгі — лише на довгий горизонт.»
- Не так«Довгі облігації платять більше, тож це краща безпечна частина.»
Їхня ціна може впасти на 16% за рік.
Добирай облігацію під дату
Найпростіше вибирати фонд облігацій, порівнюючи його дюрацію з тим, коли знадобляться гроші.
Якщо гроші потрібні приблизно за два роки, фонд коротких облігацій тримає найгірший випадок малим: навіть різке зростання дохідності коштує кілька відсотків, а коли облігації погашаються, фонд реінвестує за новою, вищою дохідністю. Фонд довгих облігацій міг би втратити третину вартості саме перед датою, і часу відновитися не було б.
Якщо гроші потрібні за двадцять років, коливання довгої облігації важать менше, а її схильність зростати, коли дохідність падає, може пом'якшити обвал акцій, як у 21–22 роках історії Tessaro.
Для коротких цілей є ще державні облігації, придбані напряму, і застраховані депозити; про них розповідає курс з особистих фінансів в уроці Депозити й державні облігації. Хоч би який варіант обрано, спершу запиши поруч із грошима дату, коли вони знадобляться.
Ілюстрація: Що довша облігація, то сильніше зміни ставок б'ють по її ціні. · є вище
- Так«Гроші на 2 роки: дюрація близько 2 або менше.»
- Не так«Це облігації, тож для мети наступного року підійде будь-який фонд облігацій.»
Коли акції й облігації падають разом
Облігації часто описують як частину, що зростає, коли падають акції. Інколи так і є. В обвал Tessaro у 21–22 роках світові акції загалом упали на 45,4%, а довгі облігації зросли на 26,5%, короткі — на 10,2%: зниження ставок підняло ціни облігацій саме тоді, коли це було потрібно.
Але цей зв'язок — не закон. У 36-му році інфляція підскочила до 9,1%, а процентні ставки зросли. Зростання ставок тисне на ціни облігацій і водночас шкодить акціям. Світові акції втратили 18,0%, довгі облігації — 16,0% в один рік; після інфляції — −24,8% і −23,0%. Суміш 60/40 із довгими облігаціями впала на 17,2%, а з порівну коротких і довгих — на 12,7%.
Висновок для портфеля: облігації зменшують коливання портфеля акцій у середньому, а не щороку. Короткі облігації найкраще захищають від зростання ставок, довгі — під час обвалу зі зниженням ставок. Жодні не захищають від усього.
Дані графіка
| Рік | Світові акції | Довгі облігації | Короткі облігації |
|---|---|---|---|
| Рік 21, обвал | -22 | 14 | 3,9 |
| Рік 22, обвал | -30 | 11 | 6,1 |
| Рік 36, інфляція 9,1% | -18 | -16 | 6,5 |
- Так«Облігації зазвичай пом'якшують падіння акцій; у рік високої інфляції вони теж можуть падати.»
- Не так«Облігації завжди ростуть, коли акції падають.»
Ризик облігацій: найгірший рік, а не назва
Екран портфеля має описувати облігаційну частину так само, як акційну: її найгіршим роком, найбільшим падінням і тим, скільки тривало відновлення, а не словом на кшталт «безпечний».
В історії Tessaro найгірший рік довгих облігацій — −16,0%, коротких — +2,9%. Після інфляції 36-й рік коштував довгим облігаціям 23,0%, а коротким — 2,4%. Користувач, який прочитав «безпечний», а потім побачив −16%, почувається ошуканим і частіше продає на дні.
Графік: Ринок Tessaro у три погані роки (синтетичні дані) · є вище
Рішення — чесні підписи: назвати, для чого ця частина (стабільніша вартість, гроші на найближчі роки, подушка на випадок обвалу акцій), навести найгірший реальний рік у даних і сказати, що бувають роки, коли падають і акції, і облігації. Тут найважливіша реальна дохідність, бо саме інфляція б'є по облігаціях. Чесне число заздалегідь легше пережити, ніж неприємну несподіванку згодом.
- Так«Стабільніший, а не безризиковий: у найгірший для облігацій рік у наших даних суміш 60/40 упала на 12,7%.»
- Не так«Обережний портфель: 100% безпечно.»
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи