

Теорія
Продаж бізнесу: угода
Продаж бізнесу крок за кроком: лист про наміри, перевірка покупця, шість тижнів due diligence і earn-out на прикладі продажу GarageDesk. Наприкінці — фінальний кейс курсу.
~9 хв читання · 10 вправ · 250 балів
Перед початком
Угода
Ще одна консультація в GarageDesk, можливо, найважливіша. Axle Group, київська софтверна компанія, що хоче купити GarageDesk, надіслала двосторінковий лист про наміри з ціною, платежами й датами, і Nina хоче підписати його вже сьогодні ввечері.
Цей фінальний кейс завершує курс. Ти пройдеш продаж крок за кроком: до чого насправді зобов'язує засновників цей лист, як перевірити покупця, як виглядають тижні ретельної перевірки з боку покупця і як оцінити платежі, що залежать від майбутніх результатів.
Лист про наміри — час залучати юриста
Лист про наміри (letter of intent, LOI) — короткий, здебільшого необов'язковий документ, у якому покупець викладає головні умови запланованої купівлі ще до повних перевірок: ціну, структуру виплат, терміни. Лист Axle — дві сторінки: ціна, виплати, дати.
«Здебільшого необов'язковий» спокушає підписати швидко. Не варто. LOI задає рамку для всього, що буде далі. Після підпису переглянути ціну чи структуру значно важче, а засновники вже в процесі продажу з графіком, який визначає покупець.
Тому LOI — правильний момент залучити юриста:
- не раніше: платити юристові за кожен цікавий дзвінок зацікавленого покупця було б дорого й марно;
- не пізніше: після закриття вже нічого не зміниш, а невелика угода однаково підсумовує роки роботи засновників;
- саме на LOI: у покупця є юристи; засновникам потрібен той, хто вже читав такі угоди.
Вибір GarageDesk — Laura, яка готувала договори для дистриб'ютора, де раніше працювала Nina. Вона читає LOI, перш ніж хтось його підпише.
- Так«Laura читає LOI цього тижня; підписуємо після її зауважень»
- Не так«Він здебільшого необов'язковий, тож підпишімо сьогодні, а юриста знайдемо потім»
LOI задає рамку; потім буде запізно.
Пункти LOI, які таки зобов'язують
Навіть «необов'язковий» лист про наміри зазвичай містить кілька пунктів, які таки зобов'язують продавця. Читай їх насамперед.
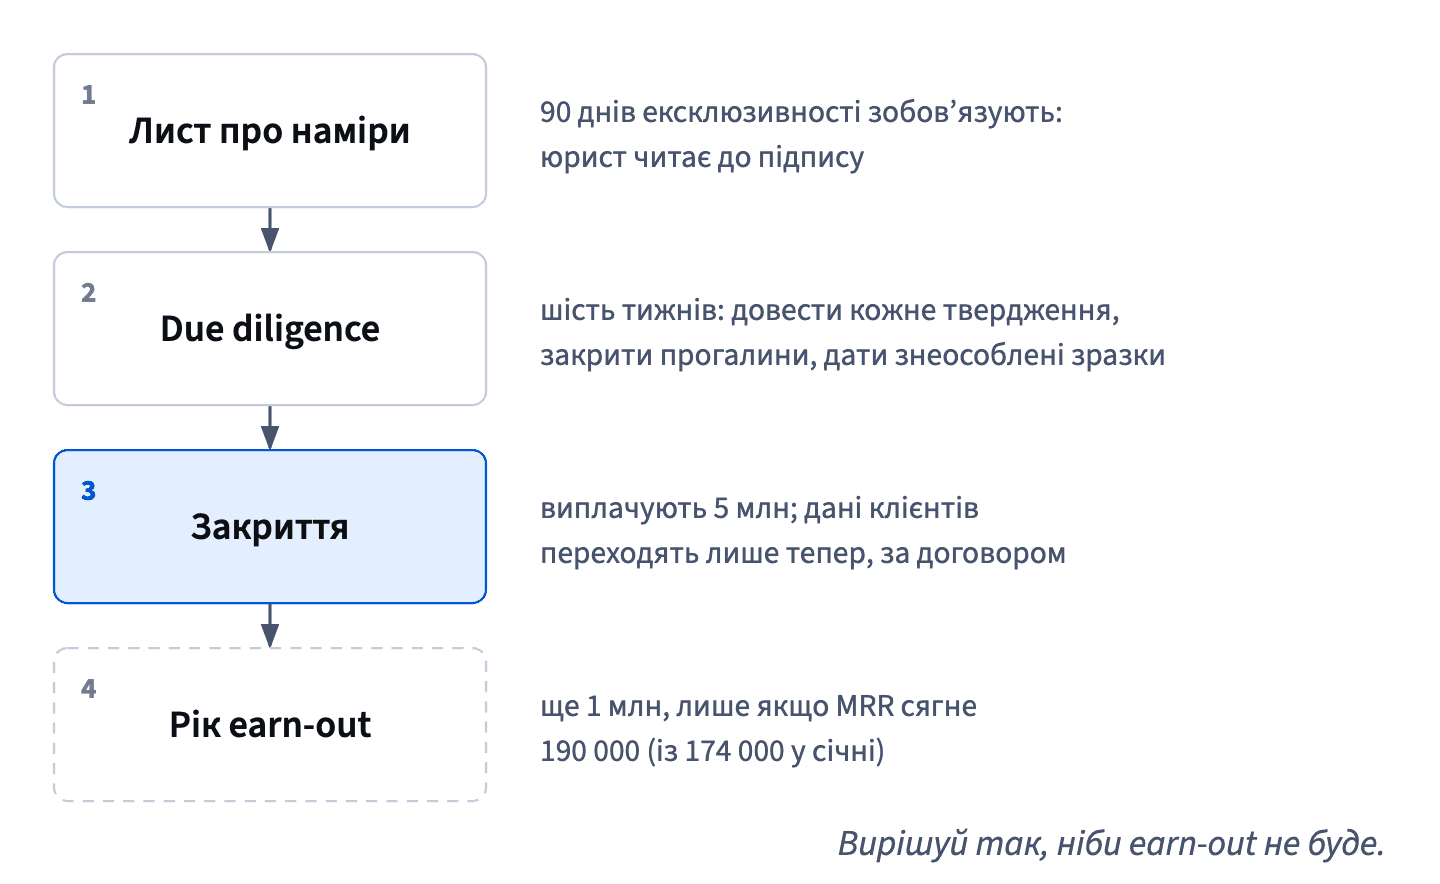
- Ексклюзивність (exclusivity, умова no-shop): протягом визначеного періоду продавець не може говорити з іншими покупцями, поки цей проводить due diligence і готує остаточний договір. Лист Axle просить дев'яносто днів.
- Конфіденційність: жодна сторона не може розголошувати переговори та інформацію, якою обмінюються.
Ексклюзивність дорого коштує продавцеві. Три місяці засновники не можуть перевірити свою ціну на комусь іншому, і якщо покупець затягує процес чи наприкінці знижує ціну, альтернативи вже охолонули. Бізнес, який ці місяці й далі працює добре, — головний важіль засновників.
Тож домовляйся про неї як про умову ціни: коротший строк, що відповідає реальній роботі (шести тижням перевірок не потрібні дев'яносто днів), чітка дата завершення і право вийти, якщо покупець змінить головні умови.
Загальне правило: ніколи не вважай документ безпечним лише тому, що в назві є слово «наміри». Читай кожен пункт з думкою про те, що саме він тобі забороняє.
- Так«Ми погоджуємося на ексклюзивність на 45 днів із фіксованою датою завершення, і вона припиняється, якщо зміниться ціна»
- Не так«Дев'яносто днів ексклюзивності — це просто формальність»
Вона зобов'язує: жодного іншого покупця три місяці.
Перевір покупця й отримай обіцянки письмово
Due diligence іде в обох напрямках. Покупець перевірятиме засновників шість тижнів; засновникам теж варто перевірити покупця, особливо стратегічного, який змінюватиме продукт.
Дві практичні перевірки:
- Подивитися, що покупець робив раніше. Oscar подзвонив засновникам двох компаній, які купила Axle. Один продукт досі працює зі своєю командою, другий протягом року влили в програму Axle. Тут можливі обидва варіанти.
- Прямо спитати про плани щодо продукту, клієнтів і ролей засновників.
Axle відповіли: GarageDesk залишиться окремим продуктом щонайменше два роки, зі зв'язком із каталогом запчастин Axle, а ціни для автосервісів першого року не зміняться.
Далі ключовий крок: внести ці відповіді в договір. Обіцянку, дану на дружній зустрічі, легко забути, щойно гроші перейшли з рук у руки, а люди, які її дали, зайнялися іншим. Попросити письмово — не недовіра; так обидві сторони переконуються, що мають на увазі одне й те саме. До того ж це захищає автосервіси, які довіряли засновникам.
- ТакПункт договору: «GarageDesk залишається окремим продуктом щонайменше два роки; ціни для автосервісів не змінюються протягом першого року».
- Не так«Вони пообіцяли на зустрічі; просити письмово — означає показати недовіру»
Усні обіцянки легко забути після закриття.
Підготуйся до due diligence заздалегідь
Більшість угод, що зриваються на due diligence, зриваються через прогалини, які засновники могли б виправити за тиждень. Готуйся до початку перевірок.
- Чиста бухгалтерія: щомісячні звіти про прибутки й витрати, усі витрати бізнесу оплачено з окремого рахунку бізнесу. Витрату, оплачену з особистої картки засновника, треба знайти, задокументувати й перенести.
- Права на код: підписана передача прав від кожного, хто писав код. Laura, юристка засновників, виявила, що в договорі Ethan, розробника GarageDesk за контрактом, не сказано, що код, який він пише, належить GarageDesk. Таке трапляється часто і виправляється за тиждень; знайдена пізно, така прогалина може зупинити угоду.
- Метрики, які покупець може перевірити: дані про підписки й відтік, готові для доступу лише на перегляд.
- План для чутливих даних: заздалегідь вирішити, що надається як кількості чи зразки, а що переходить лише під час закриття.
І річ, про яку забувають: продовжуй вести бізнес. Шість тижнів перевірок — це шість тижнів, коли покупець стежить за твоїми цифрами. Якщо продажі й підтримка просядуть, поки засновники відповідають на питання, просідання MRR може коштувати їм на переговорах або в earn-out.
- ТакЦього тижня: Ethan підписує передачу прав на код; усі рахунки за інструменти переходять на рахунок бізнесу.
- Не такПризупинити нові продажі на шість тижнів, щоб зосередитися на питаннях покупця.
Просідання MRR під час перевірок коштує продавцям.
Доведи кожне твердження, не розкриваючи клієнтів
Due diligence — детальна перевірка, яку покупець проводить перед закриттям угоди, щоб підтвердити, що все заявлене продавцем правда: фінанси, метрики, договори, код, юридичні ризики. Завдання продавця — зробити кожне твердження легким для перевірки і водночас розкривати чутливі дані поступово.
Що перевіряють і що надати:
- дохід і витрати: щомісячні звіти про прибутки й витрати з окремого рахунку бізнесу;
- клієнти і відтік: доступ лише для перегляду до знеособлених даних про підписки;
- телефони власників авто: кількості й знеособлені чи замасковані зразки до закриття;
- кому належить код: підписані передачі прав від усіх, хто його писав.
Телефони потребують особливої уваги. Це клієнти автосервісів, і GarageDesk не може передавати їх до продажу. Кількості за автосервісами, журнали доставки з прихованими цифрами і перевірка наживо, коли покупець обирає автосервіси й бачить їхні записи під час дзвінка, доводять, що база справжня, нікого не розкриваючи. Повні дані переходять лише під час закриття, за договором.
Покупець, що наполягає на необроблених персональних даних до закриття, сам є тривожним сигналом.
- Так«Ось кількості за автосервісами і журнали доставки з прихованими цифрами; оберіть будь-які десять автосервісів, і ми покажемо їхні записи під час дзвінка»
- Не такНадіслати повну таблицю імен і телефонів власників авто, «щоб пришвидшити».
Персональні дані клієнтів автосервісів, ще до завершення продажу.
Наскільки далеко ціль earn-out?
Earn-out — частина ціни продажу, яку виплачують, лише якщо бізнес досягне узгоджених цілей після продажу, зазвичай поки засновник у ньому ще працює. На той час компанією керує покупець: засновники не контролюють ні бюджету, ні цін, ні команди.
Тож перш ніж погоджуватися на ціль, виміряй, наскільки вона далеко від того, звідки бізнес справді стартує:
потрібне зростання = (ціль − стартовий MRR) / стартовий MRR
Бери правильну точку старту. У жовтні MRR GarageDesk — 165 000, але січневе підвищення ціни (близько 60 автосервісів із 600 на 750 грн) підніме його до 174 000 ще до появи нових автосервісів.
- Початкова ціль 200 000: (200 000 − 174 000) / 174 000 ≈ 14,9%, або 21,2% від жовтневих 165 000.
- Узгоджена ціль 190 000: (190 000 − 174 000) / 174 000 = 16 000 / 174 000 ≈ 9,2% за дванадцять місяців.
Порада Laura стандартна: просити більше під час закриття і ціль, яку справді можна досягти. Axle погодилися на 5 000 000 під час закриття і 1 000 000, якщо MRR сягне 190 000 протягом дванадцяти місяців.
- Так(190 000 − 174 000) / 174 000 = 16 000 / 174 000 ≈ 9,2%.
- Не так16 000 / 190 000 ≈ 8,4%.
Зростання рахують від стартового MRR, а не від цілі.
Очікувана вартість: зваж непевну частину
Остаточна пропозиція, 5 000 000 під час закриття плюс earn-out 1 000 000, має той самий заголовок у шість мільйонів, що й початкова, 4 000 000 плюс 2 000 000. То чи виграли засновники щось? Щоб порівняти пропозиції з різними earn-out, зваж непевну частину на ймовірність, яку ти їй даєш:
очікувана вартість = виплата під час закриття + p × earn-out
де p — твоя власна оцінка шансу досягти цілі.
Засновники оцінили шанс старої цілі (200 000) приблизно в 50%, а нової (190 000, +9,2%) — приблизно у 80%. Це їхні оцінки, а не факти.
- Стара пропозиція: 4 000 000 + 0,5 × 2 000 000 = 5 000 000 грн.
- Нова пропозиція: 5 000 000 + 0,8 × 1 000 000 = 5 800 000 грн.
Той самий заголовок, шість мільйонів, в очікуванні вартий на 800 000 більше, і, що важливіше, більша його частина гарантована.
Очікувану вартість використовуй, щоб порівнювати, а не щоб вирішувати. Earn-out або виплатять повністю, або не виплатять зовсім; ніхто не отримує «0,8 мільйона». Найбезпечніша звичка — вважати earn-out можливим бонусом і питати: чи погодилися б ми на цю угоду за саму лише виплату під час закриття?
- Так5 000 000 + 0,8 × 1 000 000 = 5 800 000 грн очікувано.
- Не так(5 000 000 + 1 000 000) × 0,8 = 4 800 000 грн.
Виплата під час закриття гарантована; зважують лише earn-out.
Вирішуй за гарантованою частиною
Найкорисніше окреме питання про угоду з earn-out: чи прийнятна сама лише виплата під час закриття? Виміряй її двома способами.
Як частку заголовної ціни:
- стара пропозиція: 4 000 000 / 6 000 000 ≈ 67% гарантовано;
- остаточна пропозиція: 5 000 000 / 6 000 000 ≈ 83% гарантовано.
Як мультиплікатор ARR (1 980 000 грн у жовтні):
- стара пропозиція: 4 000 000 / 1 980 000 ≈ 2,0× ARR, нижня межа умовного діапазону 2–4×;
- остаточна пропозиція: 5 000 000 / 1 980 000 ≈ 2,5× ARR, упевнено всередині діапазону.
Саме це й виграли переговори. Заголовок не змінився, але гроші, що надійдуть напевно, зросли на мільйон і тепер самі по собі лежать у межах чесного діапазону. Якщо earn-out виплатять, це бонус; якщо ні, засновники однаково продали за ціною, яку можуть обґрунтувати.
Угоду щодо GarageDesk закривають у січні: 5 000 000 під час закриття, ще 1 000 000 за MRR ≥ 190 000 протягом дванадцяти місяців. Nina залишається на дванадцять місяців, Oscar — на шість.
- Так5 000 000 / 1 980 000 ≈ 2,5× ARR гарантовано.
- Не так6 000 000 / 1 980 000 ≈ 3,0× ARR, тож із гарантованою частиною все гаразд.
Ділить заголовну суму разом з earn-out, а не гарантовану частину.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи