

Теорія
Продати, залишити чи залучити: стратегія виходу
Дві пропозиції за один тиждень: компанія хоче купити GarageDesk, інвестор хоче частку. Чи продавати бізнес: три можливі відповіді, хто насправді купує, і питання, які допомагають обрати.
~9 хв читання · 9 вправ · 250 балів
Перед початком
Дві пропозиції за тиждень
Великий тиждень у GarageDesk: Axle Group, софтверна компанія з Києва, хоче купити весь бізнес, а того ж тижня знову дзвонить Richard, інвестор, який зробив першу пропозицію кілька років тому, і готовий купити частку. Засновники просять тебе та Alex допомогти все це зважити.
У цьому уроці ти розкладеш три можливі відповіді — продати, залишити чи залучити гроші, — розберешся, хто насправді купує і навіщо, і знайдеш питання, які визначають вибір.
Почни з того, навіщо продавати, а не з ціни
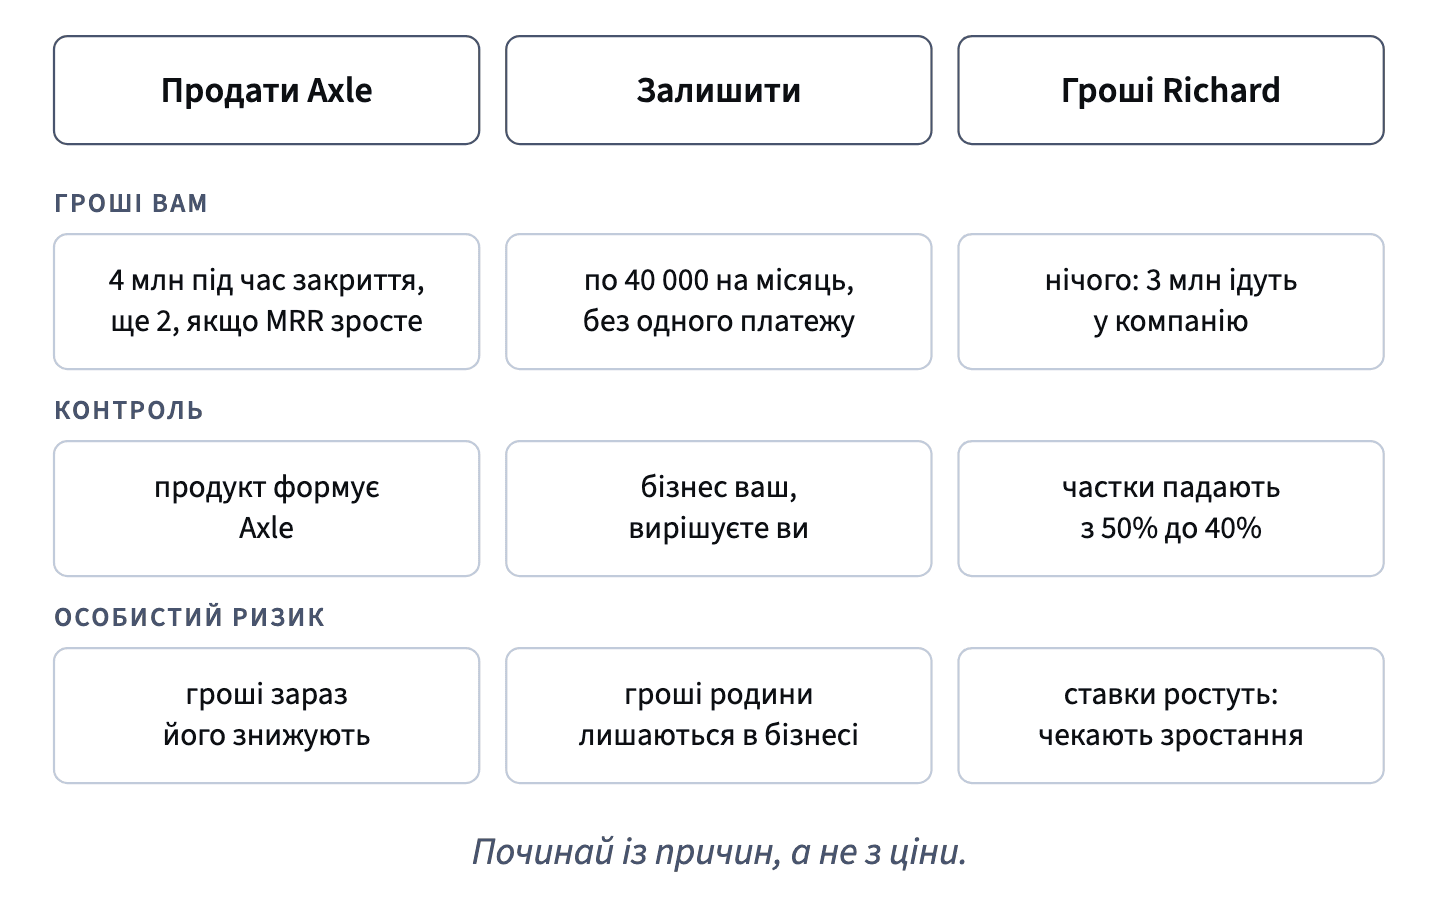
Вихід із бізнесу (exit) — це момент, коли засновники перетворюють свою частку на гроші, зазвичай продаючи компанію повністю чи частково. Пропозиція дає засновникам три відповіді на вибір: продати, залишити бізнес як є або залучити гроші, щоб рости швидше. Перш ніж рахувати, спитай себе, навіщо взагалі продавати.
Тривалі причини виглядають так:
- особистий ризик: майже всі статки родини — в одній компанії. Як в Oscar;
- наступний етап потребує роботи, якої не хочеться: Nina любить будувати продукт, але не керувати компанією з близько двадцяти людей, щоб дійти до тисячі автосервісів;
- бажання взятися за нове.
Слабкі причини швидко минають або приходять іззовні: один поганий тиждень і втома чи дзвінок покупця, через який пропозиція здається обов'язком. Це не так. Пропозиція — сигнал зацікавлення, а не дедлайн, і здоровий бізнес зазвичай приваблює не одного покупця.
Запиши свої причини, перш ніж дивитися на ціну. Вони стануть перевіркою для кожного варіанта: який із них справді на них відповідає?
- Так«Майже все, що має моя родина, — у GarageDesk; я хочу, щоб частина була в безпеці»
- Не так«Подзвонив покупець, тож, мабуть, треба погодитися, поки він не передумав»
Пропозиція — сигнал зацікавлення, а не зобов'язання.
Читай пропозицію як гарантовані гроші плюс «можливо»
Число в заголовку пропозиції рідко дорівнює грошам, які ти отримаєш. Перш ніж із чимось порівнювати, розділи його на дві частини.
- Виплата під час закриття угоди: гроші, що надходять, коли угоду підписано. Axle пропонує 4 000 000 грн під час закриття.
- Умовна частина: гроші, що надійдуть, лише якщо згодом щось станеться. Решта 2 000 000 від Axle — це earn-out, який виплатять, лише якщо через дванадцять місяців після закриття MRR сягне 200 000 грн, поки Nina працює дванадцять місяців, а Oscar шість.
Тож «шість мільйонів» насправді означає чотири мільйони напевно плюс два мільйони, які залежать від зростання, яке засновники вже не повністю контролюватимуть. Вважай умовну частину можливим бонусом, а не грошима, які в тебе вже є.
Інші умови теж читай як частину ціни: скільки засновники мусять залишатися, на яких ролях і що станеться з продуктом та його клієнтами. Дванадцять місяців Nina — частина того, що купує Axle.
Порівнюй варіанти спершу за гарантованою частиною, а потім питай, наскільки ймовірна решта. Наступні уроки покажуть, як оцінити і те, і те.
- Так«4 000 000 під час закриття напевно, плюс до 2 000 000, якщо MRR за рік сягне 200 000»
- Не так«Axle платить нам шість мільйонів»
Вважає умовний earn-out грошима в руках.
Що продаж перетворює на гроші сьогодні
Залишити прибутковий бізнес і продати його — два способи отримувати гроші: стабільний дохід роками або велика сума одразу. Щоб порівняти їх, перекладай продаж у роки того доходу, який інакше заробив би власник.
GarageDesk у жовтні: 240 автосервісів, MRR 165 000 грн, витрати без оплати засновників 67 000, і кожен засновник платить собі 40 000 на місяць. Щомісяця лишається близько 165 000 − 67 000 − 80 000 = 18 000.
Половина Oscar від 4 000 000 від Axle під час закриття — 2 000 000 грн.
- Оплата за рік: 40 000 × 12 = 480 000 грн.
- Роки оплати: 2 000 000 / 480 000 = 4,17 ≈ 4,2 року.
Тож продаж перетворює понад чотири роки роботи на гроші сьогодні і прибирає ризик для родини Oscar, у якої все в одній компанії.
Порівняння навмисно грубе: воно не враховує податків, можливого зростання оплати та earn-out. Воно показує сам обмін: «залишити» — добрий дохід, власність і жодного одного великого платежу; «продати» — гроші одразу, а майбутнє продукту формуватиме хтось інший.
- Так2 000 000 / (40 000 × 12) = 2 000 000 / 480 000 ≈ 4,2 року.
- Не так2 000 000 / 40 000 = 50 років.
40 000 — місячна оплата: 50 — це місяці, близько 4,2 року.
Хто купує: фінансовий, стратегічний покупець чи інвестор у зростання
Та сама ціна може означати дуже різне майбутнє залежно від того, хто її платить.
- Фінансовий покупець (financial buyer) купує компанію заради прибутку та зростання і хоче, щоб вона працювала майже як раніше; часто це інвестиційна компанія з портфелем невеликих IT-бізнесів.
- Стратегічний покупець (strategic buyer), часто більша компанія із суміжного ринку, купує заради того, що пасує його власному бізнесу: клієнтів, технології, позиції. Чекай змін у продукті й прохання до засновників залишитися.
- Інвестор у зростання не купує компанію: він купує частку компанії, що швидко росте, розраховуючи, що вона стане набагато більшою.
Axle Group продає програми дистриб'юторам, у яких автосервіси GarageDesk купують запчастини. Двісті сорок автосервісів, що щодня користуються продуктом, — саме те, чого йому бракує, тож Axle — стратегічний покупець. Чекай зв'язку з його каталогом запчастин, можливо, нових цін і потреби, щоб засновники залишилися, тому Nina й просять про дванадцять місяців.
Richard, який хоче 20%, щоб допомогти GarageDesk рости швидше, — інвестор у зростання. Тип покупця підказує, що буде після угоди: наскільки зміниться продукт, скільки засновники залишаться і на що ці гроші.
- Так«Axle купує нас заради наших 240 автосервісів і зв'язку зі своїм каталогом: стратегічний покупець»
- Не так«Шість мільйонів — це шість мільйонів, хто б їх не платив»
Ігнорує, що покупець робитиме з продуктом і засновниками.
Питання до стратегічного покупця
Стратегічний покупець купує те, що пасує його власним планам, тож найважливіші питання — про ці плани, а не про розмір чи швидкість покупця.
Перш ніж іти далі з Axle, засновникам потрібні відповіді на такі питання:
- Яким буде GarageDesk через два роки? Чи залишиться окремим продуктом, чи його вбудують у програму Axle?
- Що зміниться для автосервісів? Ціни, зв'язок із каталогом запчастин, кому належать клієнтські бази автосервісів і як використовуються дані власників авто.
- Якими будуть ролі засновників після продажу? Дванадцять місяців для Nina і шість для Oscar — що вони робитимуть, кому підпорядковуватимуться, які матимуть повноваження?
- Як вимірюватимуть earn-out? Якщо два мільйони залежать від MRR, хто після закриття контролює ціни й продажі?
Важливі відповіді проси письмово: обіцянку, дану на дружній зустрічі, легко забути, щойно гроші перейшли з рук у руки. І звіряй відповіді з тим, що покупець робив раніше, наприклад, поговоривши із засновниками компаній, які він уже купував.
Автосервіси довірили засновникам своїх постійних клієнтів. Ставити ці питання — теж спосіб зберегти цю довіру.
- Так«Яким буде GarageDesk через два роки і чи зміняться ціни для автосервісів? Будь ласка, письмово»
- Не такПитати лише, який великий офіс Axle і як швидко надійдуть гроші.
Пропускає, що станеться з продуктом і автосервісами.
Залучити гроші — не те саме, що отримати гроші
Пропозиція Richard, 3 000 000 грн за 20%, звучить краще за продаж: більша сума в заголовку, і засновникам залишається 80%. Питання в тому, куди йдуть гроші.
Коли інвестор купує нові частки, гроші йдуть у компанію, а не засновникам. GarageDesk використав би їх, щоб наймати продавців і відкривати нові області. Nina й Oscar особисто нічого не отримують, а частка кожного падає з 50% до 40%. Це розмивання частки (dilution): ті самі засновники володіють меншою частиною компанії, в якої тепер більше грошей.
Гроші приходять ще й з очікуванням. Richard платить 3 000 000 за 20%, бо розраховує, що згодом GarageDesk коштуватиме значно більше, тож компанія тепер зобов'язана рости набагато швидше.
Це змінює становище засновників у бік, якого вони не просили. Oscar хотів зменшити ризик для родини; з грошима Richard його статки однаково всі в GarageDesk, а ставки вищі. Nina не хотіла керувати більшою компанією; план зростання вимагає саме цього.
Залучення грошей відповідає на питання «як рости швидше?», а не «як забрати частину грошей собі?».
- Так«3 000 000 від Richard ідуть у компанію; частка кожного з нас падає з 50% до 40%, а в руки ми нічого не отримуємо»
- Не так«Кожен із нас кладе в кишеню 1 500 000 і ще й лишає собі 80%»
Нові частки: гроші йдуть у компанію.
Яку вартість передбачає ціна за частку
Коли хтось платить певну ціну за частку компанії, можна порахувати, яку вартість усієї компанії ця ціна передбачає:
передбачена вартість = заплачена ціна / куплена частка
Richard пропонує 3 000 000 грн за 20%:
3 000 000 / 0,20 = 15 000 000 грн
Оскільки його гроші купують нові частки й залишаються в компанії, це вартість після надходження грошей. До них компанію оцінено в 15 000 000 − 3 000 000 = 12 000 000.
Чому це настільки більше за 6 000 000 від Axle за весь бізнес? Вони оцінюють різні речі. Axle платить за GarageDesk таким, яким він є: 240 автосервісів і сьогоднішній прибуток. Richard платить за більшу компанію, на яку розраховує після найму продавців і нових областей, і його гроші приходять разом із цим планом зростання. Більше число — це ставка на майбутнє, яке засновникам довелося б побудувати, а не ціна, яку хтось заплатить за бізнес сьогодні.
Тож ніколи не порівнюй два числа із заголовків напряму. Питай, що купує кожна ціна і чого кожна з них вимагає від тебе.
- Так3 000 000 / 0,20 = 15 000 000 грн після надходження грошей.
- Не так3 000 000 × 0,20 = 600 000 грн.
Множить замість ділити: це 20% від його ціни, а не вартість компанії.
Вартість на папері — це не гроші
Після інвестиції Richard кожен засновник володів би 40% компанії, оціненої в 15 000 000 грн:
0,40 × 15 000 000 = 6 000 000 грн кожному, на папері
Це стільки ж на одного засновника, скільки Axle пропонує за всю компанію. Кортить зробити висновок, що залучення грошей робить їх багатшими, ніж продаж. Це не так, принаймні поки що.
Вартість на папері — це скільки коштувала б частка, якби хтось купив її за цією ціною. Ніхто цього не пропонував. 15 000 000 спираються на очікування Richard, що GarageDesk стане набагато більшим, і перетворяться на гроші, лише якщо зростання станеться і пізніший покупець чи інвестор заплатить щонайменше стільки ж. Якщо зростання зупиниться, вартість на папері може зменшитися, тоді як 4 000 000 від Axle під час закриття вже були б на рахунках засновників.
Тож порівнюй гроші з грошима і ризик із ризиком: гарантовану частину продажу з непевною майбутньою вартістю часток. Для Oscar, чия мета — убезпечити гроші родини, 6 000 000 на папері в тій самій одній компанії зовсім не відповідають на його причину.
- Так«На папері мої 40% — це 6 000 000; на моєму рахунку досі нуль»
- Не так«Із Richard кожен із нас вартий 6 000 000, більше, ніж уся пропозиція Axle, тож залучення вигідніше»
Порівнює вартість на папері з грошима під час закриття.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи