

Теорія
Власні гроші чи інвестори?
Залучення інвестицій чи бутстрепінг: що насправді купує інвестор, чому венчурні гроші чекають величезного зростання, чого коштує самофінансування і три запитання, які допомагають обрати, як фінансувати стартап.
~8 хв читання · 9 вправ · 250 балів
Перед початком
Де ти працюєш
GarageDesk — вебзастосунок за підпискою для незалежних автосервісів в Україні: онлайн-запис, нагадування про техобслуговування та історія ремонтів в одному місці. Його ведуть двоє співзасновників: розробниця Nina та Oscar, який відповідає за продажі й підтримку. У них є робоче демо й власні заощадження, але поки жодного автосервісу, який платить.
Ти радитимеш їм разом з Alex, їхньою менторкою. Протягом курсу ти допомагатимеш їм із кожним рішенням: від першого клієнта, який платить, до стабільного щомісячного прибутку і, можливо, продажу компанії. Перший урок починається з питання, що стоїть перед ними сьогодні: чи брати гроші інвестора взагалі?
Що насправді купує інвестор
Інвестор, який купує частку, не платить за продукт і не позичає гроші. Він купує частку компанії: шматок її майбутньої вартості і, на практиці, голос у тому, як нею керувати.
Цей голос часто прописаний просто в пропозиції. Умови на кшталт «найняти трьох розробників», «вирости вдесятеро за три роки» чи «залучити більший раунд за 18 місяців» — це справжня ціна чека. Вони задають темп і напрямок компанії на роки вперед.
Три речі, якими ці гроші не є:
- не позика: якщо компанія не вдасться, гроші ніхто не повертає, тому інвестор і хоче права голосу;
- не подарунок: інвестор чекає віддачі, у рази більшої за чек;
- не ліцензія: інвестор не купує права користуватися продуктом.
Тож перш ніж дивитися на суму, прочитай умови, які до неї додаються. Питання не «чи 2 000 000 грн — це багато?», а «чи хочемо ми таку компанію, яку описують ці умови?»
- Так«Він отримує 20% GarageDesk і право голосу в тому, як швидко й куди вона росте».
- Не так«Це як позика: повернемо, коли заробимо».
Розмивання частки: чому зменшується кожен шматок
Коли компанія продає інвесторові нову частку, наявні власники не віддають свої частки по одній. Компанія випускає нові, тож шматок пирога в кожного стає тоншим в однаковій пропорції. Це і є розмивання частки.
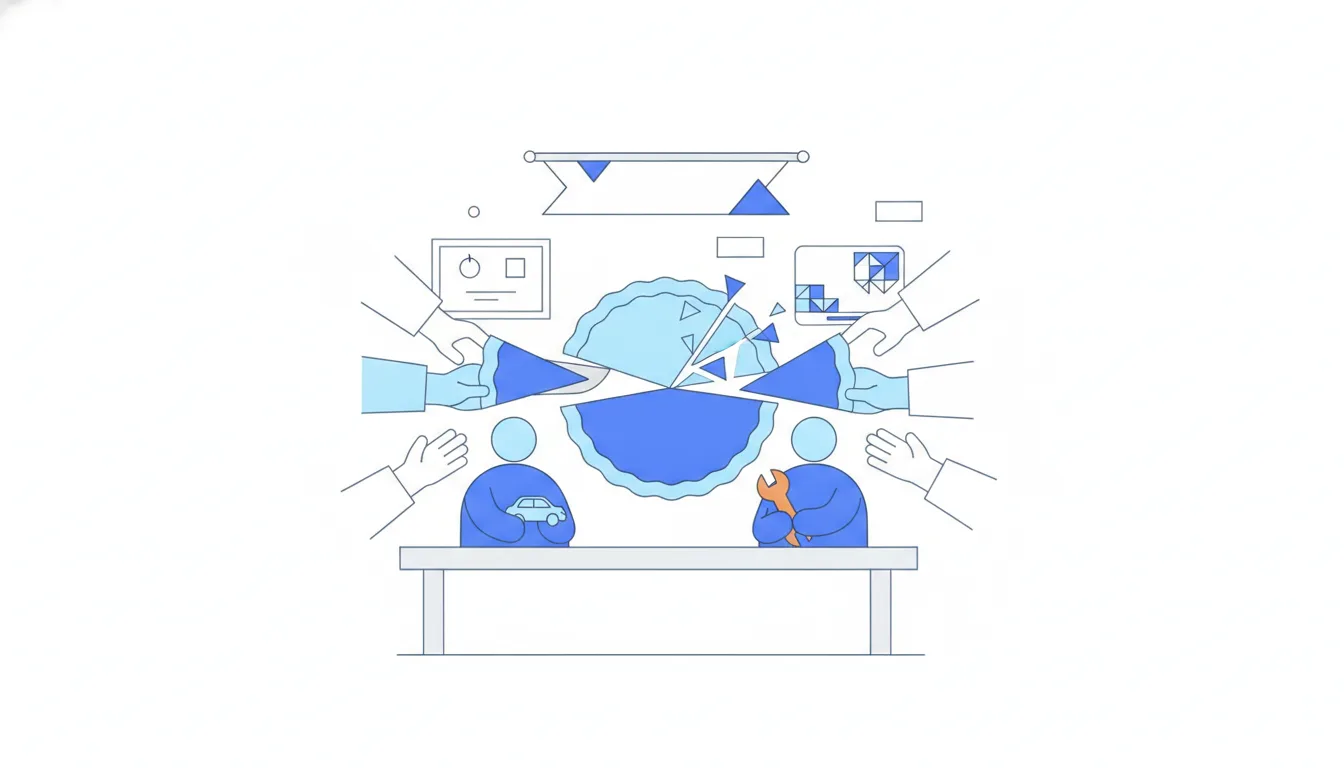
Арифметика тут — множення, а не віднімання. Продати 20% компанії означає, що кожен наявний власник зберігає 80% того, що мав:
- до раунду: по 50%;
- після раунду на 20%: 50% × 0,8 = 40% у кожного;
- після ще одного раунду на 20%: 40% × 0,8 = 32% у кожного, разом 64%.
Саме по собі розмивання не зло. Якщо гроші допомагають компанії сильно вирости, 32% великої компанії можуть коштувати значно більше, ніж 50% маленької. Це головний аргумент на користь венчурних грошей.
Пастка — вважати його безкоштовним. Кожен раунд приводить нових власників зі своїми цілями, тож разом із часткою засновників зменшується і їхній голос у рішеннях.
- Так50% × 0,8 = 40%, потім 40% × 0,8 = 32% у кожного.
- Не так50% − 20 = 30% у кожного після двох раундів.
Віднімає відсоткові пункти, замість того щоб зменшувати кожну частку.
Частка після кількох раундів
Щоб знайти частку засновника після кількох раундів, перемнож на те, що залишає кожен раунд:
- Для кожного раунду порахуй 1 − продана частка. Продали 20% — залишається 0,8; продали 25% — 0,75.
- Помнож початкову частку засновника на всі ці множники, у будь-якому порядку.
- Перевір суму: усі власники разом, старі й нові, мають і далі давати 100%.
Для GarageDesk: 50% × 0,8 × 0,75 = 30% у кожного засновника. Разом засновники мають 60%; 20% Richard після другого раунду стають 15%, а новий інвестор має 25%. 60 + 15 + 25 = 100, отже, числа сходяться.
Зверни увагу: попереднього інвестора теж розмиває. Кожен раунд зменшує кожну наявну частку, зокрема частки минулих інвесторів, тому інвестори часто просять права докупити частку в наступних раундах.
Швидка перевірка: якщо відповідь виходить від'ємною або сума не дає 100%, десь віднято там, де треба було множити.
- Так50% × 0,8 × 0,75 = 30% у кожного засновника; 60 + 15 + 25 = 100.
- Не так50% − 20 − 25 = 5% у кожного засновника.
Розміри раундів віднято як пункти; сума вже не дає 100%.
Кожне джерело грошей має ціну
Бутстрепінг — це розвиток компанії без зовнішніх грошей або майже без них. Зазвичай він починається із самофінансування, тобто заощаджень засновників, і якомога швидше переходить на платежі клієнтів. Між ним і венчурним капіталом стоїть ціла полиця інших варіантів, і жоден не безкоштовний:
- власні заощадження: під ризиком твої особисті гроші, зростання повільніше, зате вся компанія лишається твоєю;
- венчурний капітал: віддаєш частку і погоджуєшся на тиск рости дуже швидко;
- банківський кредит: фіксований платіж щомісяця, є дохід чи ні, часто під заставу;
- позика від родини: жодних часток, але під загрозою стосунки, якщо щось піде не так;
- інвестор, що бере частку доходу: відсоток від щомісячних продажів, доки не повернеш узгоджену суму, і зазвичай лише для бізнесу, який уже заробляє.
Корисне питання не «які гроші найдешевші?», а «яку ціну ми можемо собі дозволити?» Команда зі стабільним доходом потягне кредит, а команда без жодного клієнта — ні.
- Так«Позика від родини не коштує часток, але ми ризикуємо стосунками Nina з тіткою».
- Не так«Позика від родини — це безкоштовні гроші».
Коли зовнішні гроші — правильний інструмент
Венчурний капітал працює як портфель ставок. Фонд підтримує багато стартапів, знаючи, що більшість програє, тож кілька величезних успіхів мають окупити всі втрати. Тому венчурному інвесторові потрібно, щоб кожна компанія мала реальний шанс стати величезною, і тому «міцний прибутковий бізнес» може його розчарувати.
Зовнішні гроші доречні, коли бізнесу вони справді потрібні:
- великі витрати задовго до першого продажу: залізо, медичні пристрої чи будь-що, що потребує років розробки й сертифікації;
- гонка, де лідер забирає майже все: маркетплейс або мережа, де клієнти стікаються до найбільшого гравця.
Вони погано пасують, коли витрати малі, коли клієнти обирають і міняють інструменти повільно або коли засновники хочуть спокійної прибуткової компанії. Залучені конкурентом гроші самі по собі не створюють гонки: якщо клієнти міняють інструменти раз на кілька років, приз за перше місце з чужими грошима не дається.
Тож дивися на бізнес, а не на заголовки новин.
- ТакМедичному пристрою з 18 місяцями сертифікації до першого продажу гроші потрібні наперед.
- Не так«Конкурент залучив гроші, отже, і нам треба».
Три запитання перед будь-якою пропозицією
Пропозиція на столі тягне розмову до своєї суми й умов. Зроби крок назад і спершу дай відповіді на три запитання про бізнес і засновників:
- Розмір. Чи може цей ринок колись породити компанію, досить велику для фонду? Тисячі незалежних автосервісів — добрий ринок для двох засновників, але не для фонду, якому потрібен гігант.
- Швидкість. Чи треба для перемоги витрачати набагато більше, ніж заробляєш? Якщо клієнти обирають програми повільно і рідко їх міняють, фінансувати гонку немає потреби.
- Життя. Якою має бути робота засновників через п'ять років і перед ким вони хочуть звітувати?
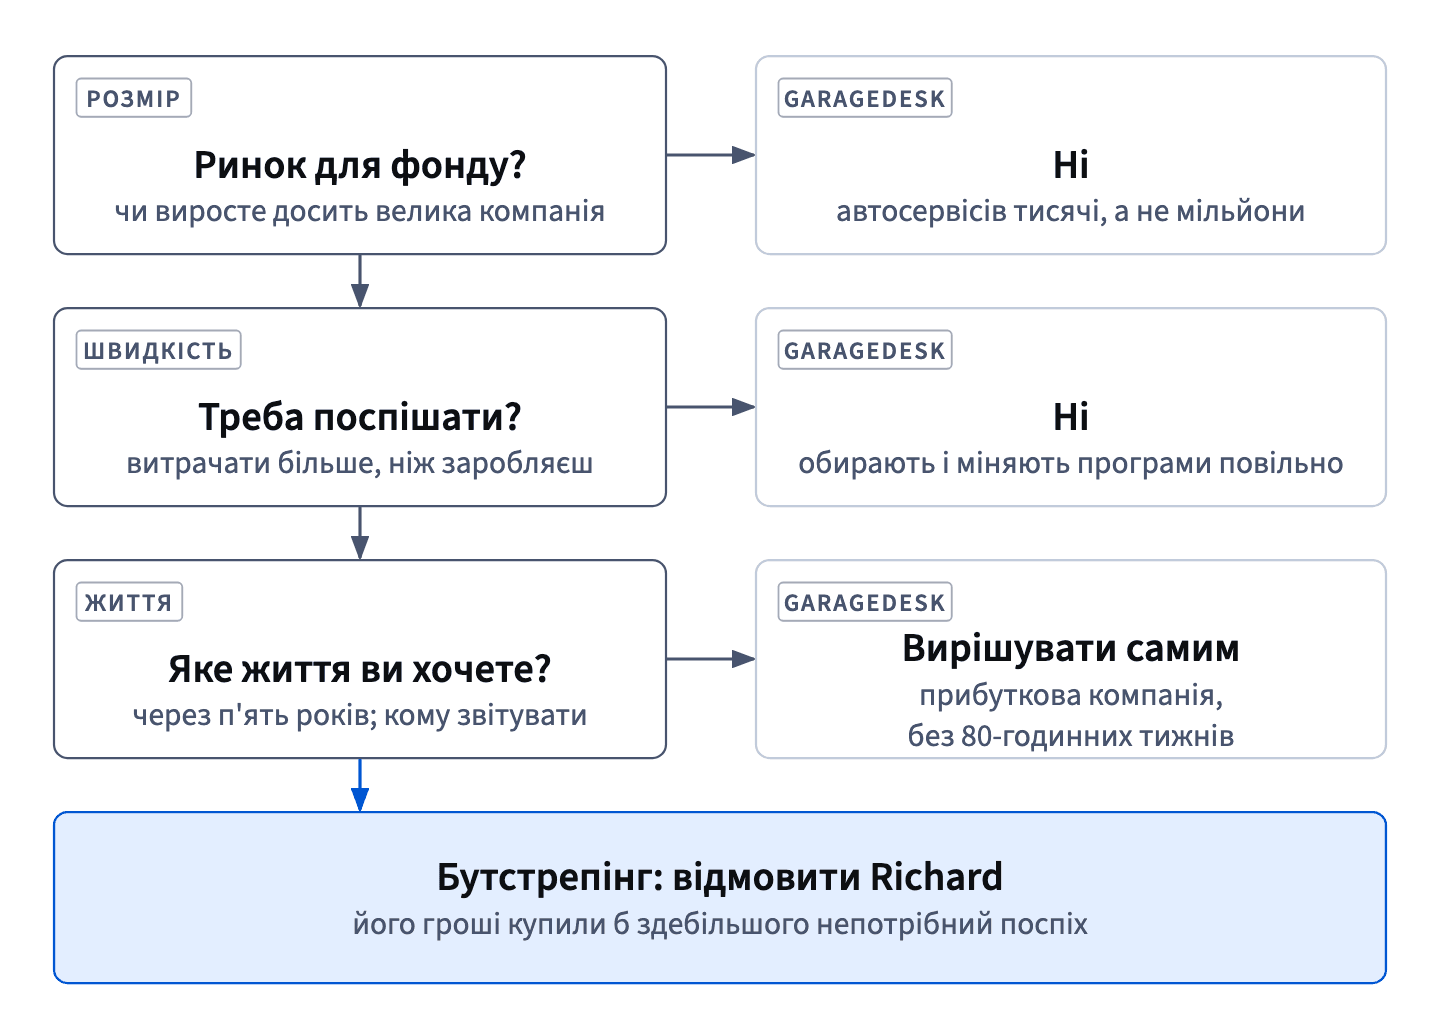
Лише після цих відповідей є сенс порівнювати пропозиції. Якщо всі три ведуть геть від венчурних грошей, більший чек — це та сама невідповідність, тільки більшого розміру. Якщо ведуть до них, наступний крок — знайти інвестора, чиї цілі збігаються з планом.
Порядок важливий: спершу виріши, яку компанію будуєш, а потім обирай гроші, що їй пасують.
- Так«Розмір: тисячі автосервісів. Швидкість: міняють програми повільно. Життя: хочемо вирішувати самі. Отже, венчурні гроші не пасують».
- Не так«Почекаймо на більшу пропозицію і візьмемо її».
Вибір на зараз, а не обітниця
Обрати бутстрепінг — це рішення на основі сьогоднішніх фактів, а не обітниця на все життя. Якщо ринок виявиться більшим, з'явиться гонка або зміняться цілі засновників, відповідь на питання «чи брати інвестиції?» теж може змінитися.
Багато засновників свідомо починають на власні гроші, доводять, що клієнти платять, і лише тоді йдуть до інвесторів. Такий порядок має дві переваги:
- кращі умови: компанія з клієнтами, які платять, і доходом коштує більше, тож та сама частка, продана пізніше, приносить більше грошей і коштує менше контролю;
- справжній вибір: засновники, яким гроші не конче потрібні, можуть відмовитися від умов, що їм не пасують.
Відмова одному інвесторові теж не спалює мостів. Коротка обґрунтована відповідь із подякою й обіцянкою ділитися новинами зберігає корисний контакт на майбутнє.
Що не витримує перевірки, то це гордість: «справжні засновники ніколи не беруть грошей інвесторів» — гасло, а не причина. Причини — це три відповіді про розмір, швидкість і життя.
- Так«Не зараз: спершу доведімо, що автосервіси нам платять, а тоді говоритимемо з інвесторами з позиції сили».
- Не так«Якщо ми обрали бутстрепінг, інвестиції нам більше не можна».
Причина, яка витримує перевірку
Коли засновники відхиляють пропозицію, причина важить не менше, ніж саме рішення. Сильну причину можна перевірити фактами, і вона змінилася б, якби змінилися факти. Слабка — це гасло, яке дало б ту саму відповідь за будь-якої ситуації.
Перевір причину трьома фільтрами:
- Чи вона про цей бізнес? «Ринок помірний, клієнти міняють програми повільно» — так; «інвестори погані» — ні.
- Чи вона пасує до цілей засновників? Цілі зростання, які зламали б бажане життя, — справжня причина.
- Чи вона правдива? «Розмивання частки завжди робить засновників біднішими» — міф: менша частка значно більшої компанії може коштувати більше.
Пильнуй і пастку більшого чека. «Два мільйони — замало, почекаймо більше» приймає ті самі умови, тільки з більшим числом. Якщо угода не пасує, розмір чека цього не виправить.
Причина, що проходить усі три фільтри, — це й та, яку інвестор поважатиме, коли ти її пояснюватимеш.
- Так«Ринок помірний, гонки немає, а зростання вдесятеро не пасує до життя, якого ми хочемо».
- Не так«Справжні засновники ніколи не беруть грошей в інвесторів».
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи