

Теорія
Кейс: правильний ордер
Три ситуації на демо-рахунку: оберіть тип ордера, ціну й розмір і поясніть чому, спираючись на котирування, спред і те, що розрив цін робить зі стопом.
~8 хв читання · 10 вправ · 250 балів
Перед початком
Три ордери
Ти знову на демо-рахунку Pebble, і сьогодні ордери ставиш самостійно. Marc і Nora приносять по ситуації, а третя стосується стопу, і для кожної є знімок котирувань.
Цей кейс завершує модуль про те, як працює ринок. Для кожної ситуації ти вирішиш, який ордер ставити, за якою ціною, на скільки одиниць, і поясниш чому — з усім, що знаєш про види ордерів, спред і ліквідність.
Заявка крок за кроком
Заявка — це угода, записана до того, як ти щось натиснеш: тип ордера, ціна, кількість одиниць і коротка причина. Запис перетворює настрій на рішення, яке потім можна перевірити.
Кроки випливають один з одного. Спершу прочитай котирування: bid, ask, спред у відсотках і обсяг за найкращою ціною. Це показує, глибокий ринок чи тонкий. Потім обери тип: на глибокому ринку ринковий ордер і ліміт на рівні ask дають майже однакове виконання; на тонкому ліміт обмежує ціну. Далі задай ціну, якщо тип її потребує, і порахуй одиниці, що вміщаються в бюджет за цією ціною, округлюючи вниз. Наостанок запиши збиток, якщо помилишся, у доларах, з урахуванням того, що розрив цін може зробити зі стопом.
Пропусти крок — і заявка зламається: розмір, порахований до ціни, чи збиток, порахований до стопу, — це здогадка.
- Так«Ліміт 112,41, 17 акцій, ринок глибокий; якщо помиляюся, продаю на стопі.»
- Не так«Просто натиснути «Купити» й подивитися, що буде.»
Незаписаний ордер потім не перевіриш.
Коли тип ордера майже не важливий
Різниця між ринковим і лімітним ордером проявляється лише тоді, коли книга заявок тонка. Тож перша перевірка — порівняння: твій обсяг проти обсягу за найкращою ціною, разом зі спредом.
Ситуація A: Harbor 20 опівдні, bid 112,39, ask 112,41, спред 2 центи, і за ask чекає 3 790 одиниць. Marc потрібно 17. Ринкова купівля бере 17 із цих 3 790 по 112,41 і не торкається наступної ціни. Лімітна купівля по 112,41 виконується рівно там само. Ліміт просто виключає сюрприз, якщо котирування стрибне саме в мить натискання.
Переверни числа — і відповідь перевернеться. Коли твій обсяг більший за той, що чекає за найкращою ціною, або спред широкий, ринковий ордер проходить по книзі, і тип ордера важить багато.
Тож на глибокому ринку справжнє питання — не тип ордера, а розмір.
- Так«17 проти 3 790 за ask, спред 2 центи: ринковий чи ліміт — те саме виконання.»
- Не так«Ліміти завжди кращі, хоч який ринок.»
На глибокому ринку тип майже не змінює виконання.
Розмір із бюджету: поділити й округлити вниз
Коли в заявці є грошовий бюджет, кількість одиниць дає одне ділення: бюджет ÷ ціна, яку ти заплатиш, а потім округлення вниз до цілої одиниці.
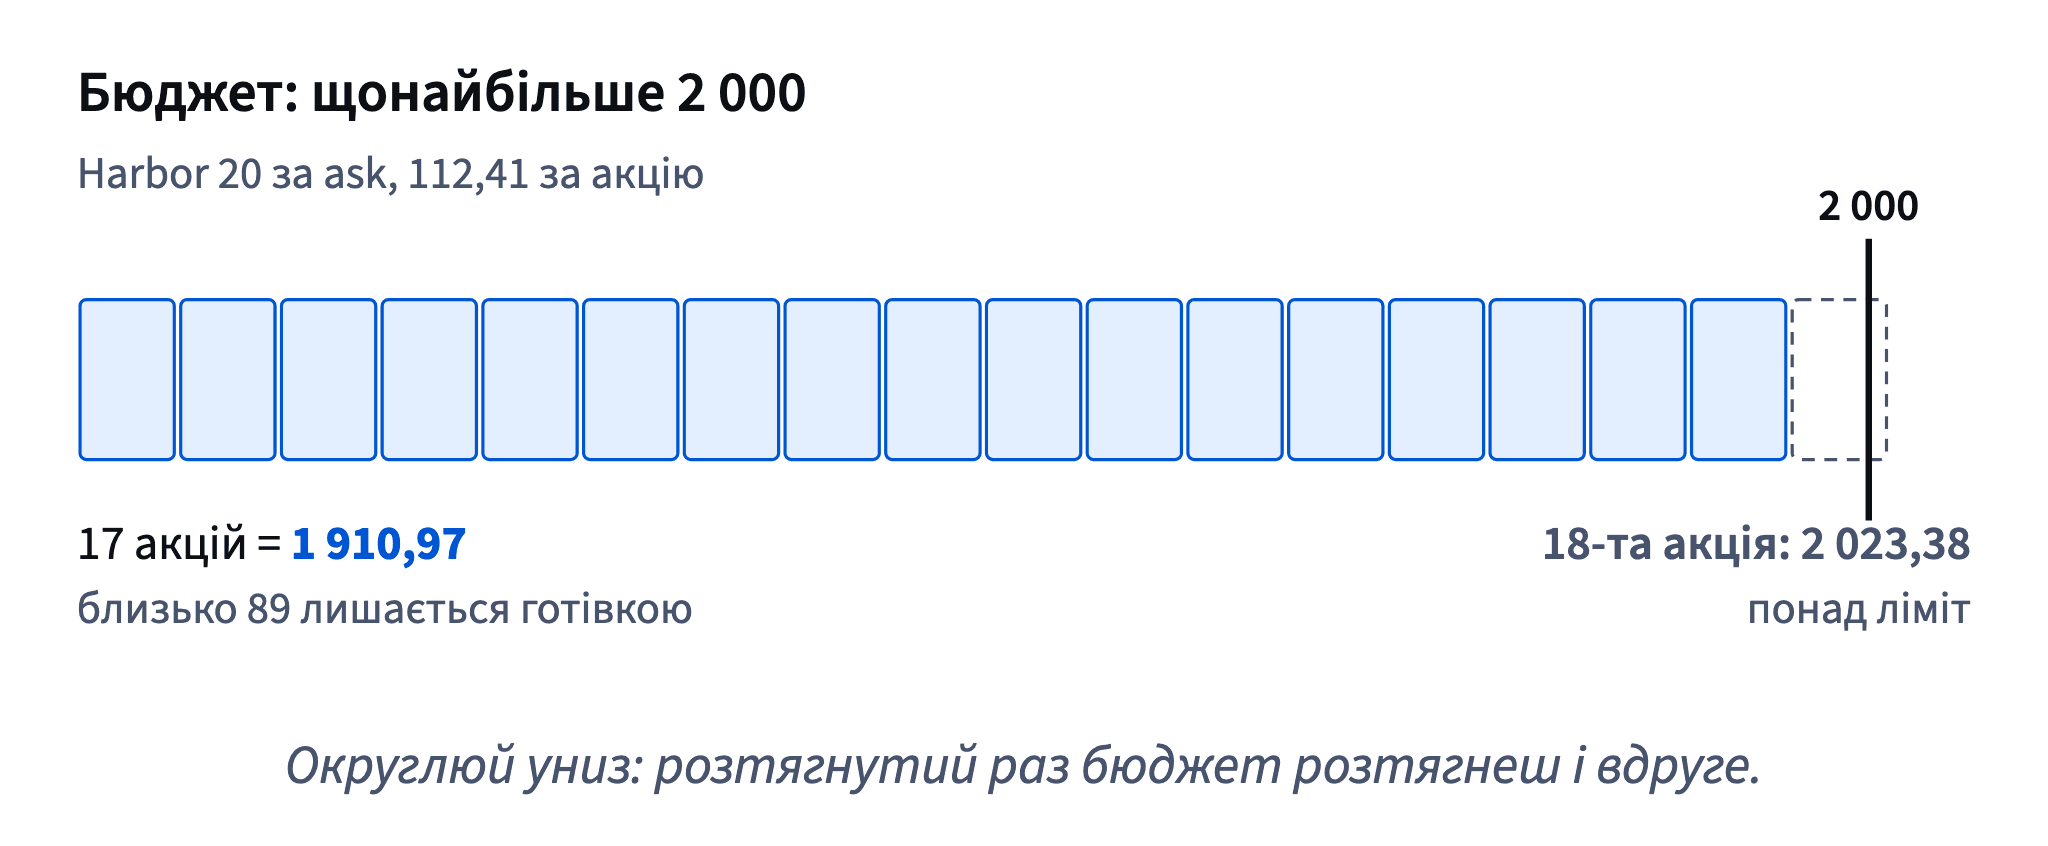
Marc має щонайбільше 2 000 доларів на Harbor 20 і купує за ask, 112,41. 2 000 ÷ 112,41 ≈ 17,8, тож 17 цілих одиниць. Вони коштують 17 × 112,41 = 1 910,97, і близько 89 доларів лишаються готівкою. Вісімнадцята одиниця підняла б вартість до 18 × 112,41 = 2 023,38 — понад бюджет.
Важать дві деталі. Діли на ціну, яку справді заплатиш: для купівлі це ask, а не середня ціна чи остання угода. І округлюй вниз, а не до найближчого: 17,8 угору ламає бюджет. Як каже Marc, бюджет, який розтягнув один раз, розтягнеш і вдруге.
У модулі 3 те саме ділення повернеться з іншим бюджетом: не гроші, які ти витрачаєш, а гроші, які не шкода втратити.
- Так«2 000 ÷ 112,41 = 17,8, тож 17 одиниць; 89 лишається готівкою.»
- Не так«17,8 округлюється до 18, майже те саме.»
18 одиниць коштують 2 023,38, понад бюджет.
Тонкий ринок уночі: обмеж ціну, зменш обсяг
Ситуація B — протилежність A. Spark Coin о 20:00: bid 2,35, ask 2,45, спред 10 центів на середній ціні 2,40, понад 4 %. За 2,45 чекає лише 150 монет; за ними — 200 по 2,47 і 250 по 2,50.
Ринкова купівля 500 пройшла б по книзі: 150 по 2,45, 200 по 2,47, 150 по 2,50 — близько 1 236,50 замість 1 225, які підказує екран. Лімітна купівля по 2,60 на 500, «щоб точно виконалася», робить те саме, лише зі стелею, надто високою, щоб на щось впливати.
Кращі заявки обмежують ціну й поважають обсяг: лімітна купівля по 2,45 або нижче щонайбільше на 150 монет або очікування жвавіших годин, коли спред зазвичай 2 центи. Стоп на купівлю по 2,30 — взагалі не вхід: стоп на купівлю стоїть вище за ціну й чекає зростання.
А якщо це не може почекати до завтра, то це, мабуть, настрій, а не план.
- Так«Лімітна купівля по 2,45 на 150 монет або чекати полудня.»
- Не так«Ліміт по 2,60 на 500, щоб точно виконався.»
Така висока стеля просто проходить по книзі.
Ліміт може виконатися частково
Лімітний ордер не мусить виконатися або весь одразу, або ніяк. Він бере все, що доступне за його ціною чи кращою, а решта чекає в книзі заявок як відкладений ордер.
О 20:00 ask Spark Coin такі: 150 по 2,45, 200 по 2,47 і 250 по 2,50. Лімітна купівля по 2,45 на 500 може взяти лише ask по 2,45 або нижче: 150 монет за 150 × 2,45 = 367,50. Решта 350 стоять у книзі по 2,45 і виконаються, лише якщо продавці опустяться до цієї ціни — пізніше ввечері, завтра чи ніколи.
Це компроміс ліміту в числах: ціну обмежено, кількість не гарантовано. Часткове виконання — нормальний результат, а не помилка.
Звідси дві звички. Ще до ордера виріши, чи має сенс часткова позиція. І скасовуй залишок, коли причина угоди зникла: забутий відкладений ордер може виконатися через кілька днів, коли він тобі уже не потрібен.
- Так«150 виконалося по 2,45; решту 350 скасую, а якщо завтра вранці ще захочу — поставлю знову.»
- Не так«Ордер на 500 стоїть, отже, у мене 500.»
Ліміт може виконатися частково; перевір, що справді виконалося.
Звіт може відкрити ціну нижче за стоп
Між сьогоднішнім закриттям і завтрашнім відкриттям акцією на біржі не торгують, але новини надходять. Класичний випадок — звіт компанії перед відкриттям. Наступного ранку ціна може відкритися далеко від закриття, перестрибнувши всі рівні між ними: це розрив цін (gap).
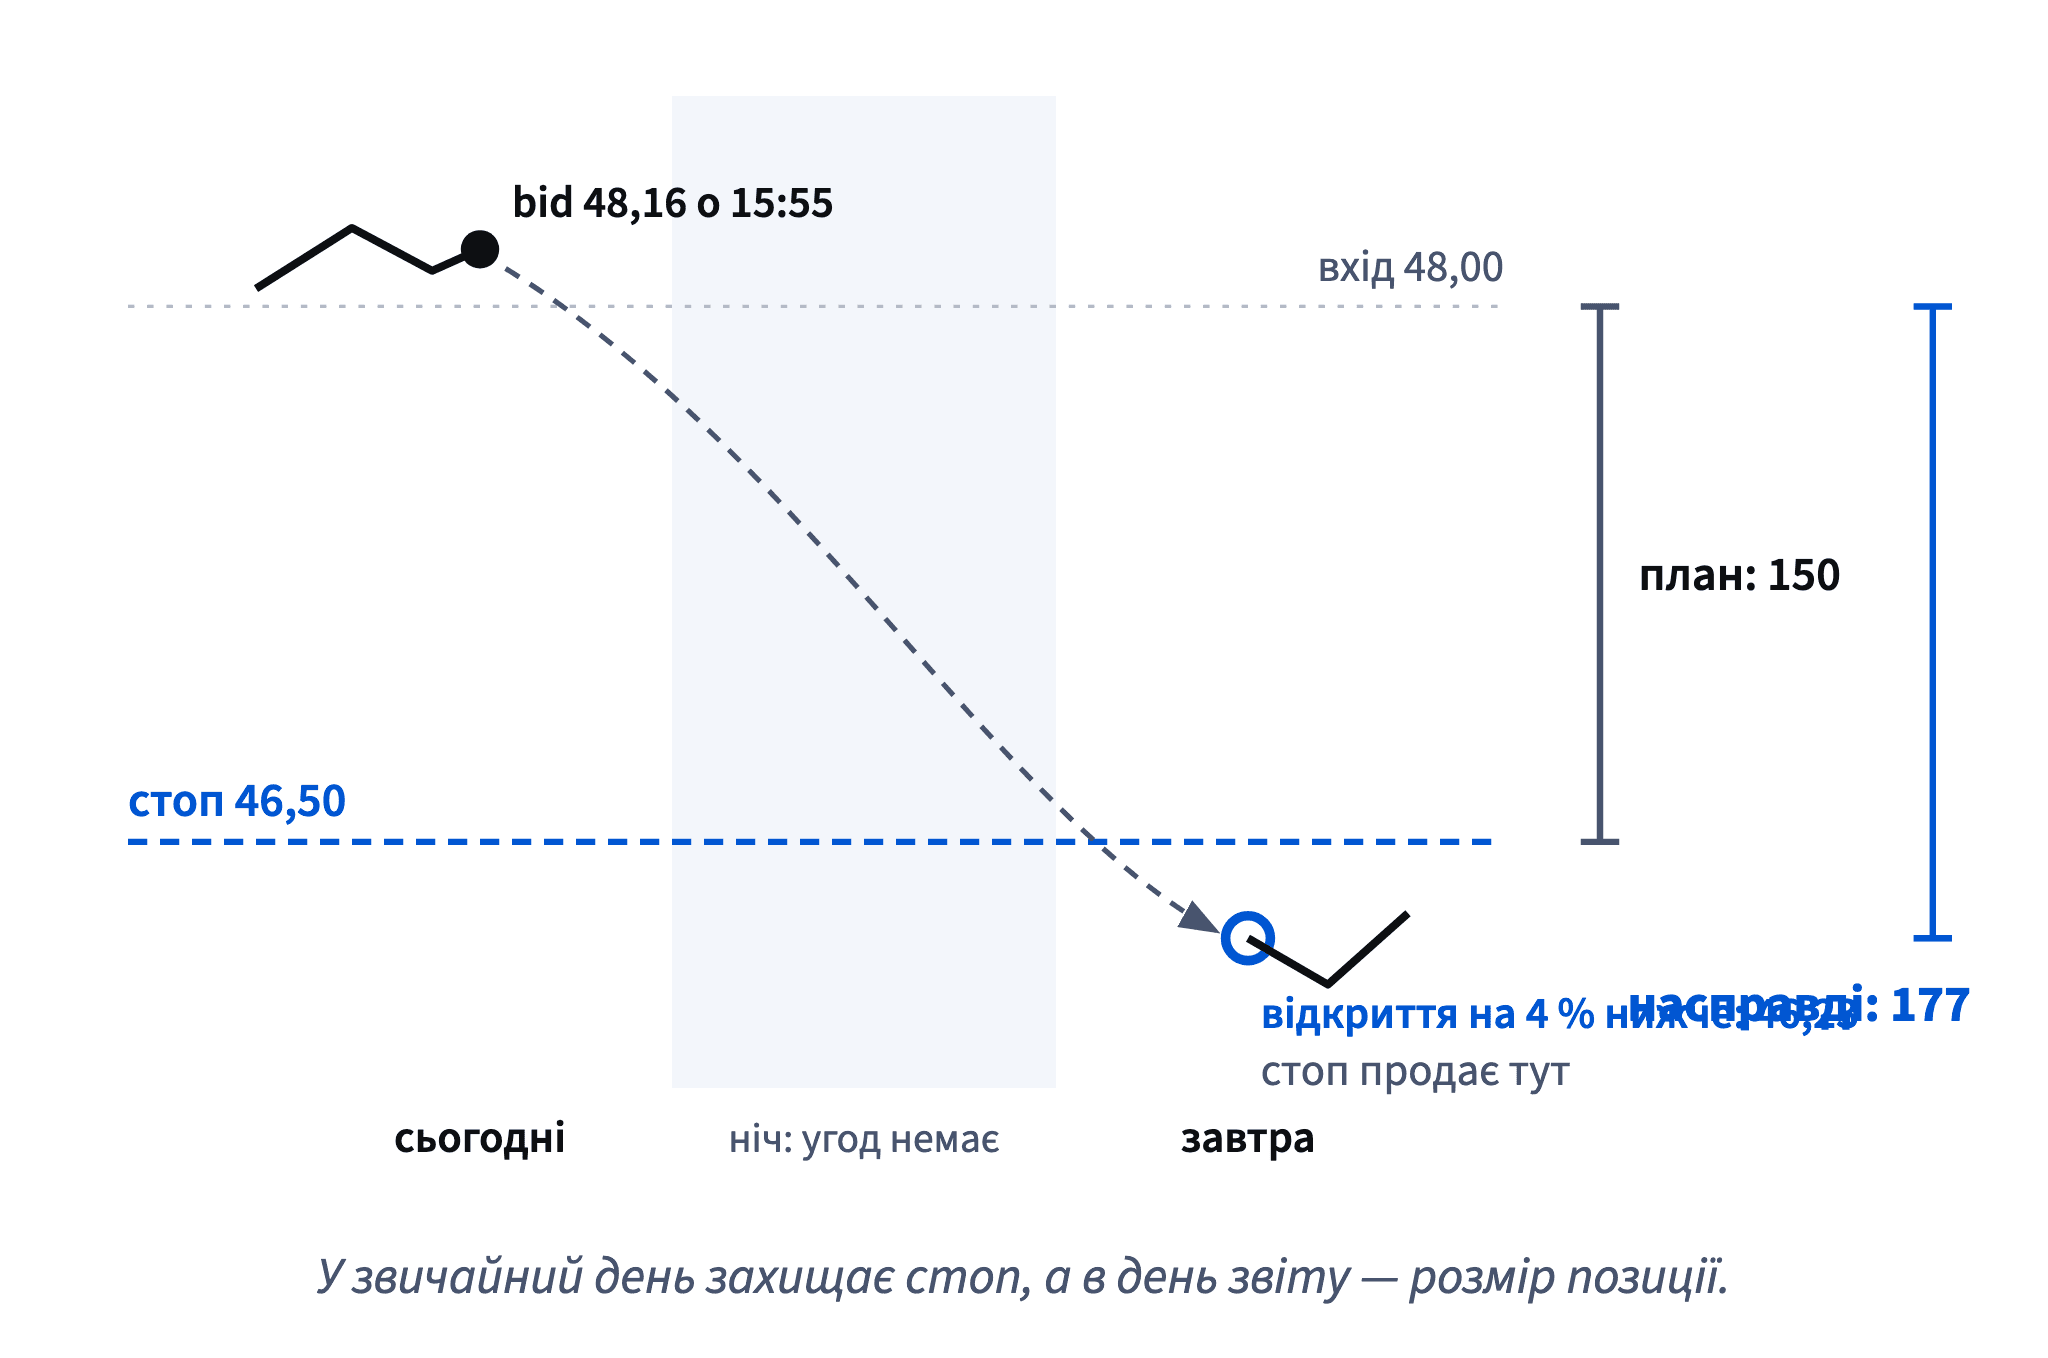
Ситуація C: 100 акцій Northwind Foods, куплених по 48,00, стоп на продаж по 46,50, bid 48,16 о 15:55. Запланований збиток — (48,00 − 46,50) × 100 = 150 доларів.
Після минулого звіту Northwind відкрилася на 4 % нижче. Якщо це повториться: 48,16 × 0,96 ≈ 46,23. Перший bid уже нижчий за 46,50, тож стоп прокидається й продає саме там, по 46,23. Збиток — (48,00 − 46,23) × 100 = 177 доларів, а не 150. Гірший сюрприз відкрив би ціну ще нижче.
Стоп свою роботу зробив; він просто не може продати за ціною, за якою ніхто не торгував.
- Так«Стоп на 46,50, але розрив на 4 % після звіту — це близько 177.»
- Не так«Мій стоп на 46,50, тож завтрашній звіт не зашкодить більше ніж на 150.»
Стоп продає за першим bid, уже після розриву.
Запланований збиток — не максимальний
Стоп легко прочитати як найбільше, що можна втратити: (вхід − стоп) × кількість. Це число — запланований збиток, збиток у звичайний день, коли стоп виконується біля свого рівня. Це не максимальний збиток.
Дві речі виводять реальний збиток за межі плану. У швидкий день — прослизання: стоп виконується на кілька центів нижче свого рівня. Через розрив цін — значно більше: стоп виконується за першою ціною після стрибка. У ситуації C план — 150 доларів; відкриття на 4 % нижче після звіту робить його 177, і ніщо не обмежує, наскільки нижче може відкритися ціна після гіршого звіту.
Тож у заявці записуй обидва числа: запланований збиток на стопі й збиток після правдоподібного розриву. Marc записує ризик розриву поруч зі стопом у журналі, і число, з яким він живе, чесне.
- Так«За планом: 150 на стопі. Після розриву на 4 %: близько 177.»
- Не так«Найгірший випадок — стоп, 150.»
Розриви й прослизання виходять за стоп.
У день звіту захищає розмір
Якщо розрив може пронести ціну повз стоп, стоп не втримає збиток у межах бюджету. Втримає розмір, і вирішується він сьогодні, до закриття.
Рахуй назад від збитку, який ти приймаєш. Northwind куплено по 48,00, правдоподібне відкриття з розривом на 4 % — 46,23, тож кожна акція втратила б 48,00 − 46,23 = 1,77. Із межею 150 доларів: 150 ÷ 1,77 ≈ 84,7, тобто щонайбільше 84 акції (84 × 1,77 = 148,68). Решту 16 продають сьогодні біля bid 48,16. Гірший звіт відкрив би ціну ще нижче, тож якщо залишити менше, скажімо 50 (близько 88,50 після розриву на 4 %), лишається запас.
Інші чесні варіанти: продати все до звіту або залишити всі 100, свідомо приймаючи більший можливий збиток. Чого не можна — вдавати, що стоп його обмежує.
Як це складається докупи: котирування визначає тип ордера, ціна — розмір, а розриви — те, що насправді захищає стоп. Модуль 3 питає, скільки може втратити одна угода, і рахує з цього кожну позицію.
- Так«1,77 на акцію після розриву на 4 %; 150 ÷ 1,77 — це щонайбільше 84, тож залишаю 50.»
- Не так«Залишу всі 100; стоп упорається.»
Через розрив стоп не втримає межу.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи