

Теорія
Дисконтування
Складні відсотки навпаки: PV = FV ÷ (1 + r)ᵗ, NPV як сума дисконтованих грошових потоків, IRR методом спроб, бар'єрна ставка й окупність із лінійною інтерполяцією.
~9 хв читання · 9 вправ · 250 балів
Перед початком
Гривня потім коштує менше, ніж зараз
Ти досі в продуктовій команді Klasna, і тепер треба оцінити проєкт: мільйон гривень сьогодні на сервіс пробних іспитів, який за три роки має повернути більше. На папері це легке «так».
Складні відсотки з минулого уроку переносили гроші вперед у часі. Сьогодні ти рухатимешся назад: дисконтуватимеш майбутні суми до сьогодні, складатимеш їх у чисту приведену вартість і побачиш, як ставка змінює вердикт і скільки часу гроші повертатимуться.
Теперішня вартість: складні відсотки навпаки
Гроші потім варті менше, ніж гроші зараз, бо гроші зараз можна тим часом пустити в роботу. Теперішня вартість переводить майбутню суму в сьогоднішні гроші, запускаючи складні відсотки навпаки: PV = FV ÷ (1 + r)ᵗ, де FV — сума через t років, а r — річна ставка дисконтування.
Якщо в уроці Складні відсотки ми щороку множили на (1 + r), то дисконтування щороку на нього ділить. За 25% на рік 1 000 000 через два роки сьогодні варті 1 000 000 ÷ 1,25² = 1 000 000 ÷ 1,5625 = 640 000. Перевірка вперед: 640 000 × 1,25² = 1 000 000.
Майбутню суму зменшують два важелі: вища ставка й довше очікування. 1 000 000 через два роки сьогодні варті 694 444 за 20% і 640 000 за 25%; за 25% через рік вони варті 800 000, а через три роки — 512 000.
Типова похибка — ділити на (1 + r × t), як для простих відсотків: 1 000 000 ÷ 1,5 ≈ 666 667 — забагато. Степінь береться зі складних відсотків: кожен рік ділить ще раз.
- Так1 000 000 через два роки за 25%: 1 000 000 ÷ 1,25² = 640 000 сьогодні.
- Не так«Два роки по 25% — це 50%, тож сьогодні це 1 000 000 ÷ 1,5.»
Це прості відсотки навпаки; дисконтування — складне.
Коефіцієнт дисконтування і ставка за ним
Коефіцієнт дисконтування — це число, на яке множать майбутню суму, щоб отримати її вартість сьогодні: 1 ÷ (1 + r)ᵗ. За додатної ставки він завжди менший за 1 і меншає з ростом t. За 25%: 0,8 для одного року, 0,64 для двох, 0,512 для трьох. Кожен наступний рік множить попередній коефіцієнт на 0,8.
Що таке r? Не інфляція і не ставка банку за замовчуванням. Це те, що гроші могли б заробити деінде за схожого ризику: дохідність, від якої ти відмовляєшся, вкладаючи гроші в цей проєкт. Klasna бере 25% на рік для продуктових проєктів, бо стільки вимагає від своїх грошей; звідки береться таке число, пояснює курс фінансів.
Зручне прочитання: коефіцієнт 0,64 означає «гривня через два роки сьогодні варта 64 копійки». Зі стовпцем коефіцієнтів дисконтування стає стовпцем множень.
Не плутай коефіцієнт з оберненим числом: 1,5625 — у скільки разів гроші виростуть за два роки під 25%, а 0,64 — у скільки разів майбутня сума зменшується назад.
- ТакКоефіцієнти дисконтування за 25%: 0,8, 0,64 і 0,512 для 1–3-го років.
- Не такМножити суму через два роки на 1,5625, щоб «перенести її в сьогодні».
Це множник зростання; на нього треба ділити.
Чиста теперішня вартість: усі потоки в сьогоднішніх грошах
Чиста теперішня вартість переносить кожен грошовий потік рішення в сьогодні й додає їх: NPV = Σ CFₜ ÷ (1 + r)ᵗ. Гроші, що йдуть, — від'ємні, гроші, що надходять, — додатні, а t = 0, сьогодні, не дисконтується. Σ — знак суми з уроку Знак Σ: суми, межі й накопичені підсумки.
Приклад: Klasna думає витратити 1 000 000 грн сьогодні на сервіс пробних іспитів, який має повернути 300 000, 400 000 і 800 000 за три роки. За 25%:
- 1-й рік: 300 000 ÷ 1,25 = 240 000;
- 2-й рік: 400 000 ÷ 1,5625 = 256 000;
- 3-й рік: 800 000 ÷ 1,953125 = 409 600.
Разом 905 600 сьогодні, тож NPV = −1 000 000 + 905 600 = −94 400 грн.
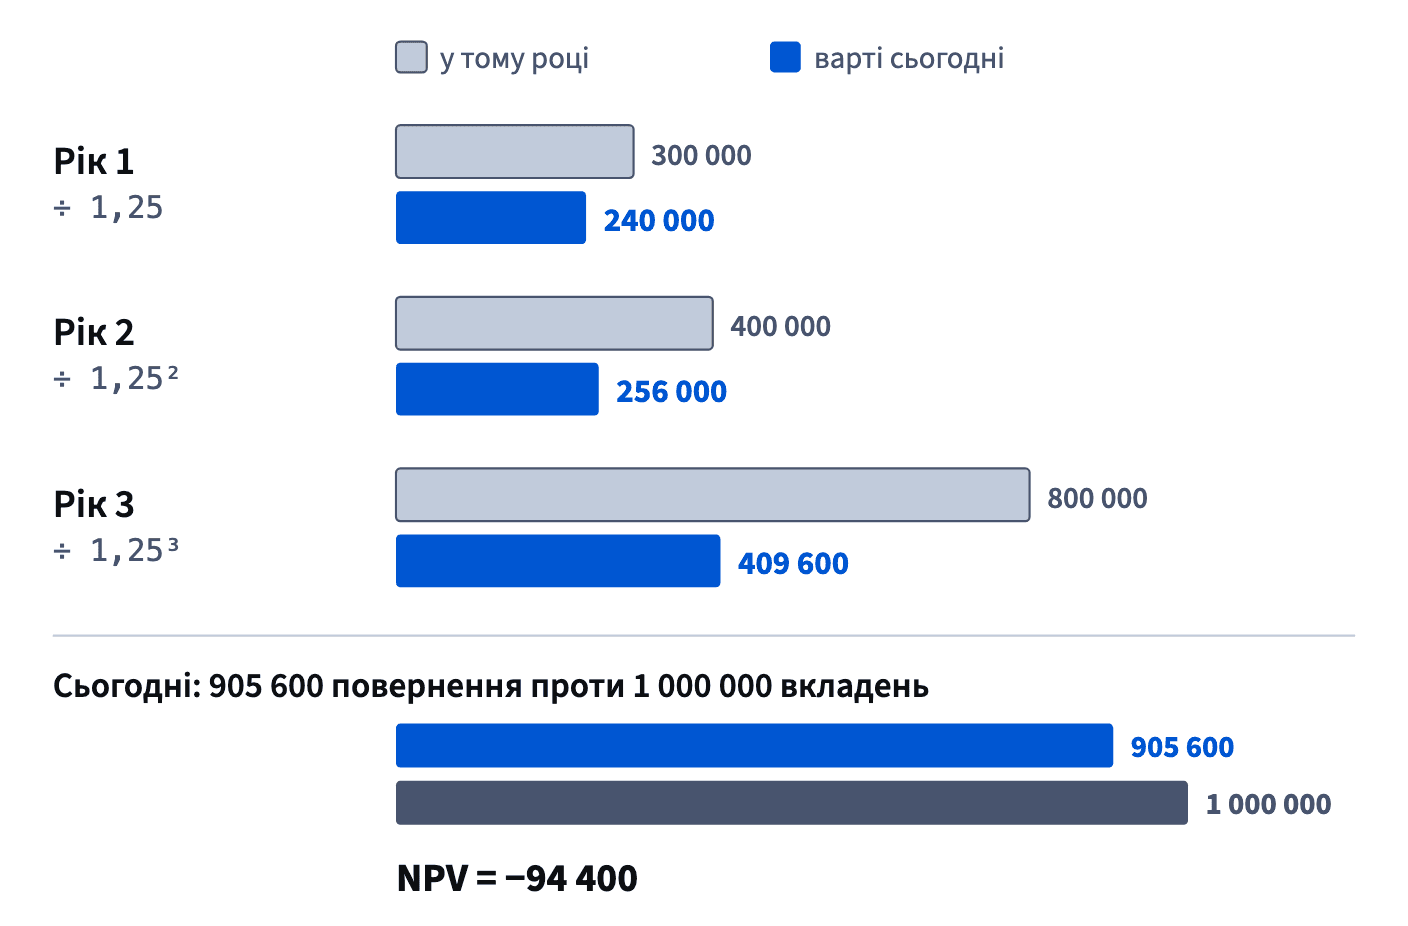
Рахуй в таблиці: рядок на рік із потоком, коефіцієнтом дисконтування та їхнім добутком, потім підсумок. Типові похибки — дисконтувати сьогоднішню витрату, брати той самий степінь для всіх років і забувати мінус перед інвестицією.
- ТакРядок на рік: потік × 1 ÷ 1,25ᵗ, потім додати, а рік 0 — як є.
- Не такСкласти потоки, +500 000, і назвати проєкт прибутковим.
Сума без дисконтування ігнорує, коли надходять гроші.
Як читати NPV: кому програє від'ємне число
Від'ємна NPV не означає, що проєкт втрачає гроші. Сервіс пробних іспитів повертає 1 500 000 за 1 000 000 — виграш 500 000 до дисконтування — і все одно має NPV = −94 400 за 25%.
Програє він альтернативі. Дисконтування за 25% питає: чи дав би той самий мільйон більше, заробляючи 25% на рік деінде? Дав би. Тож:
- NPV > 0 за ставки, яку ти вимагаєш: проєкт перевершує альтернативу.
- NPV < 0: деінде за схожого ризику гроші дали б більше.
- NPV = 0: проєкт заробляє рівно потрібну дохідність.
NPV залежить від ставки. За 0% це просто сума потоків, +500 000; за 15% — +89 340; за 20% — −9 259; за 25% — −94 400. Що вищу дохідність вимагають, то нижча NPV, і найбільше втрачають далекі потоки.
Тож «повертає в 1,5 раза більше грошей» — ще не вердикт. Вердикт — знак NPV за ставки, якої компанія вимагає від своїх грошей.
- Так«NPV за 25% дорівнює −94 400: деінде мільйон заробив би більше.»
- Не так«Ми повертаємо 1,5 мільйона за 1 мільйон, тож це "так".»
Гроші без дисконтування — не критерій.
IRR: ставка, за якої NPV дорівнює нулю
Внутрішня норма дохідності (IRR) — це ставка дисконтування, за якої NPV рівно нуль: стабільна річна дохідність, яку заробляє сам проєкт. Для кількох потоків акуратної формули немає, тож її знаходять підбором ставок або функцією IRR у таблиці, яка підбирає за тебе.
Ідею показує крива NPV. Для проєкту пробних іспитів NPV дорівнює +500 000 за 0%, +89 340 за 15%, −9 259 за 20% і −94 400 за 25%. Вона падає з ростом ставки й перетинає нуль близько 19,5% — це і є IRR.
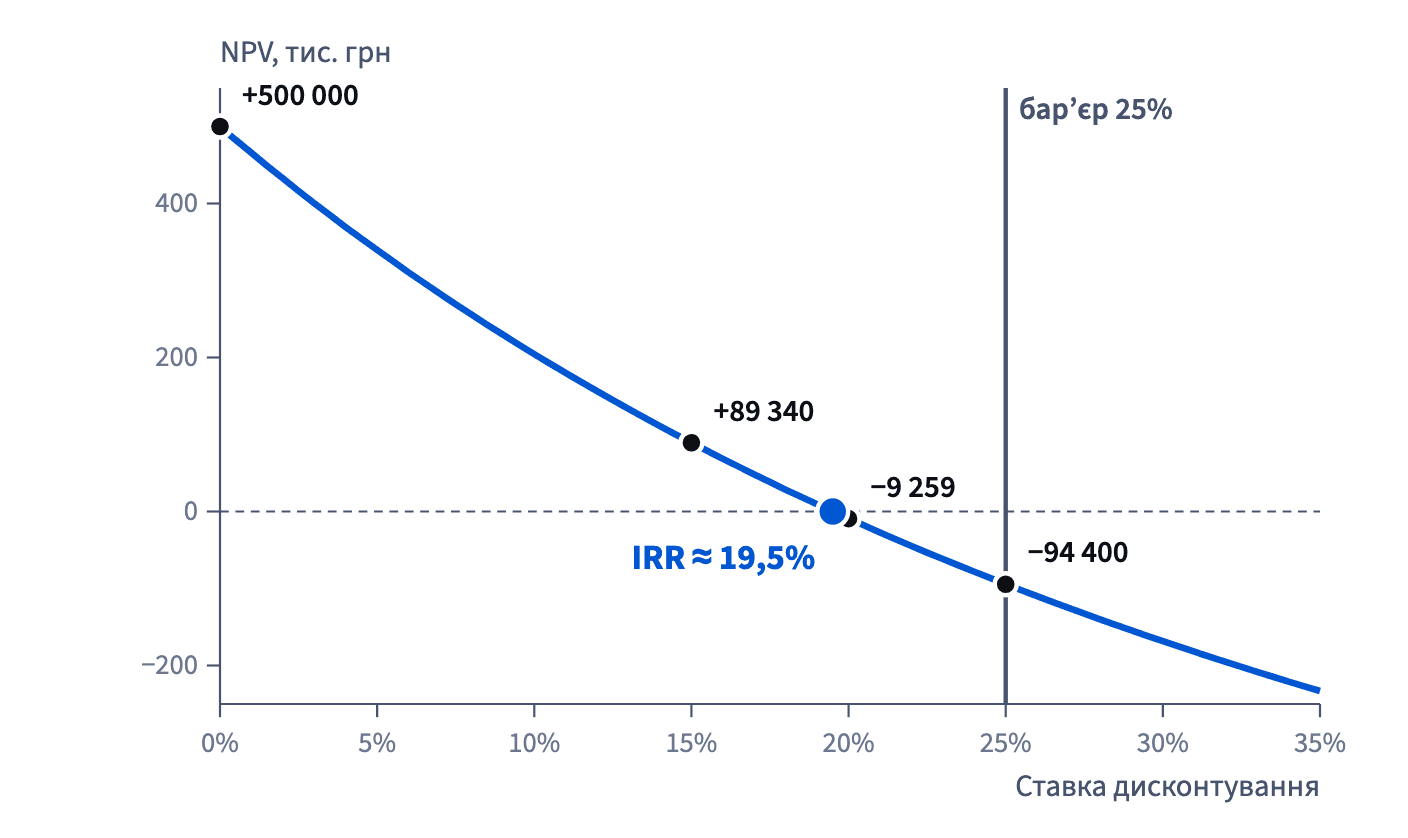
Як читати зміну знака: якщо NPV додатна за однієї ставки й від'ємна за вищої, IRR між ними, ближче до тієї ставки, де NPV ближча до нуля. +30 000 за 8% і −10 000 за 12% означають IRR між 8% і 12%, ближче до 12%.
Порівнюй IRR із бар'єрною ставкою — мінімальною дохідністю, якої компанія вимагає від проєкту. Бар'єр Klasna — 25%, тож IRR 19,5% до нього не дотягує.
- ТакNPV «+» за 15% і «−» за 20%: IRR між ними, біля 20%.
- Не так«NPV від'ємна за 25%, тож і IRR від'ємна.»
IRR — близько 19,5%, трохи нижче бар'єра.
Оцінка IRR між двома ставками і бар'єр
Між двома ставками, NPV яких мають різні знаки, пряма добре оцінює, де NPV перетинає нуль. Це лінійна інтерполяція: IRR ≈ r₁ + (r₂ − r₁) × NPV₁ ÷ (NPV₁ − NPV₂), де NPV₁ додатна, а NPV₂ від'ємна.
Для проєкту пробних іспитів: 15% + 5% × 89 340 ÷ (89 340 + 9 259) = 15% + 5% × 0,906 ≈ 19,53%. Точна IRR — близько 19,5%; крива NPV трохи вигнута, тож вузький проміжок тримає похибку малою.
Далі порівняй з бар'єрною ставкою. IRR вище бар'єра і NPV більша за нуль за бар'єрною ставкою — той самий вердикт, сказаний двома способами. Для цього проєкту 19,5% < 25%, а NPV за 25% від'ємна: він не проходить за обома.
Два застереження. IRR — це ставка, а не сума: малий проєкт із високою IRR може створити менше вартості, ніж великий із нижчою IRR, тож ранжуй за NPV. А коли потоки змінюють знак не раз, IRR може бути кілька; таблиця мовчки поверне одну з них.
- Так15% + 5% × 89 340 ÷ 98 599 ≈ 19,5%, нижче бар'єра 25%.
- Не так«У проєкту B вища IRR, тож він створює більше вартості», не дивлячись на його розмір.
Ранжуй за NPV; IRR ігнорує масштаб.
Окупність із дробовою частиною року
Окупність ставить простіше питання, ніж NPV: коли накопичені гроші повертаються до нуля? Додавай потоки рік за роком і стеж за накопиченим підсумком, як в уроці Знак Σ: суми, межі й накопичені підсумки.
Для проєкту пробних іспитів: −1 000 000 сьогодні, далі −700 000 після 1-го року, −300 000 після 2-го, +500 000 після 3-го. Плюс з'являється протягом 3-го року.
Щоб знайти дробову частину, припусти, що гроші того року надходять рівномірно: бракує ще 300 000 із 800 000 третього року. Окупність = 2 + 300 000 ÷ 800 000 = 2,375 року. Це знову лінійна інтерполяція: частка року, потрібна, щоб закрити нестачу.
Загалом: окупність = останній повний рік із від'ємним підсумком + нестача ÷ потік наступного року.
Чого уникати: ділити на накопичений підсумок замість потоку того року, рахувати рік, коли підсумок став додатним, як повний (тут 3 роки), і починати відлік з 1-го року замість 0.
- ТакОкупність = 2 + 300 000 ÷ 800 000 = 2,375 року.
- Не так«Окупність — 3 роки, бо підсумок стає додатним у 3-му році.»
Потрібна лише частина 3-го року.
Дисконтована окупність і сліпа пляма окупності
Дисконтована окупність рахує той самий накопичений підсумок, але з дисконтованих потоків. За 15% потоки проєкту пробних іспитів сьогодні варті 260 870, 302 457 і 526 014; підсумок іде −1 000 000 → −739 130 → −436 673 → +89 341, тож окупність — 2 + 436 673 ÷ 526 014 ≈ 2,83 року замість 2,375. За додатних надходжень дисконтування може лише відсунути окупність.
Обидві версії мають сліпу пляму: вони не бачать нічого після точки окупності. Проєкт, що окуповується швидко й потім зупиняється, може програти тому, що окуповується повільно й платить далі. Окупність каже, як довго гроші під ризиком; вирішує NPV.
Те саме дисконтування оцінює клієнта: дисконтований LTV = Σ CMₖ ÷ (1 + r)ᵏ із місячною ставкою — 1,877% для 25% на рік. 300 грн на місяць упродовж трьох місяців сьогодні варті 300 + 294,47 + 289,05 = 883,52, а не 900.
Як це складається докупи: дисконтування ділить на множники зростання; NPV додає дисконтовані потоки; IRR — ставка, за якої NPV нуль; окупність міряє час повернення. Наступний урок підсумовує довгі ланцюжки потоків, що меншають на той самий множник.
- ТакЗа 15%: 2 + 436 673 ÷ 526 014 ≈ 2,83 року — пізніше за 2,375.
- Не так«Окупність менша за три роки, тож затверджуємо.»
Окупність ігнорує ставку й гроші після неї.
Готові потренуватися?
Виконайте вправи уроку й отримайте 250 балів, коли пройдете його вперше.
Розпочати вправи